【数据分析赛道参赛作品】
制造集团16家子公司利润穿透分析与成本根因洞察
——基于EBIT经营口径,从集团利润到生产工序的全链路业财穿透分析
一、企业背景与业务目标
1.1 企业背景:从规模扩张走向精益经营的制造集团
某制造集团是一家专注磁性材料与电子元器件研发、生产和销售的制造企业,旗下16家子公司,业务覆盖光伏装备、粉体材料、特种晶体装备等细分领域,以“精益经营、降本增效”为年度经营主题。在月度集团经营复盘中,一个矛盾持续浮现:集团整体营收保持增长,但部分子公司EBIT(息税前利润)持续未达预算。若只看合并报表,整体经营似乎平稳;进一步看子公司EBIT偏差、毛利率、成本构成与生产良率,即发现“增收不增利”现象——成本端失控正在侵蚀整体盈利。
1.2 业务目标:建立从集团大盘到生产工序的穿透分析体系
过去,月度经营会能看到各子公司营收利润排名,却难以回答:集团利润偏差由哪家子公司造成?利润未达标是收入问题还是成本问题?成本超支是材料、人工还是制造费用?
为此,我们建设FineBI Next经营分析看板,实现四个转变:从“只看合并利润总额”转向“同时看集团规模与子公司利润质量”;从“月底Excel人工汇总”转向“异常自动识别、归因层层下钻、动作跟踪闭环”;从“凭经验判断成本问题”转向“基于统一EBIT口径定位超支科目与生产根因”;从“财务数据仅供参考”转向“数据成为月度经营复盘会的标准决策依据”。
1.3 目标衡量方式与当前基线
为确保目标可对标、可验证,各业务目标均设定明确的衡量方式与当前基线(见表1)。
|
业务目标
|
衡量方式
|
当前基线
|
|
利润质量监控
|
子公司EBIT偏差额、偏差率、利润影响度
|
公司D偏差-742.37万元、偏差率-74.78%
|
|
收入端健康度
|
销售收入达成、品类/客户集中度、毛利率
|
收入总量基本达标,品类集中约75%
|
|
成本根因穿透
|
成本四项偏差额、工单良率、报废克重
|
变动制造费用超支446.51万元
|
|
管理决策闭环
|
看板作为月度经营会决策依据
|
单月复盘由翻表数小时缩短至5分钟
|
二、业务痛点
2.1 场景还原:月度集团经营复盘会上的三个“灵魂拷问”
痛点最集中地暴露在每月初的集团经营复盘会:财务总监面对16家子公司Excel汇总,再结合成本明细、生产报表人工判断,三个问题始终绕不开——
第一,信息黑盒——“我看得到总数,看不到结构。”集团整体EBIT达成率97.83%,看似平稳;但拆开看,公司D、公司F对利润偏差贡献最大。传统Excel无法在同一视角下比较子公司、成本科目与工序,经营会停留在“谁高谁低”的表层,回答不了“成本被谁吃掉”。
第二,经验驱动——“我知道有些子公司不赚钱,但不知道为什么。”利润偏差可能来自收入缺口、成本超支或费用失控,分散在不同表格、口径与负责人手里,管理层只能凭经验猜测。
第三,管理失控——“等我发现问题,一个月已经过去了。”公司D预算毛利率16.70%、实际仅13.41%,营业成本超支贡献了EBIT偏差的绝大部分;穿透到工单层,实际毛利率16.47%远低于标准38.41%,成本失控已在生产端持续发生。
2.2 反常识矛盾点:整体达成率97.83%,为何局部失控?
这是本项目最想揭示的矛盾:集团整体EBIT达成率97.83%、偏差仅-2.17%,从合并口径看经营“基本稳定”,但这个“看似平稳”掩盖了局部失控——公司D偏差率高达-74.78%,几乎贡献了集团全部负偏差。只看总量会误判“整体没问题”,只有穿透到子公司层才能识别问题主体。
2.3 痛点量化汇总
|
痛点维度
|
具体表现
|
量化影响
|
|
决策断层
|
无法同时看清16家子公司利润与成本结构
|
单月复盘依赖人工汇总,异常定位滞后
|
|
成本穿透
|
财务端成本异常难穿透到生产端根因
|
公司D毛利率下滑3.30pp,成本超支593.99万
|
|
生产质量
|
良率偏低、报废损耗大,未与财务成本联动
|
综合良品率90.69%,报废662.65万g,31/200工单毛利为负
|
三、核心方案
3.1 指标体系构建:先把“看什么”定义清楚
项目初期先梳理指标体系,而非堆图表。以EBIT(息税前利润)为统一经营利润口径,剔除财务费用、所得税干扰,纯反映生产经营盈利能力;将EBIT偏差贡献额定义为核心归因指标——收入缺口、成本超支、费用失控统一换算为对EBIT的影响金额,直接排序即可定位第一大拖累项,把关注点从“谁的利润低”推进到“利润被哪个科目吃掉”。
3.2 异常识别与预警:让问题主动浮出水面
第一层“集团经营总览”呈现核心KPI水位与月度趋势;进入第二层“子公司利润偏差排名”,公司D、公司F偏差额显著为负、利润影响度最高,预警信号明确浮现,让异常主动浮出水面。
3.3 多维归因与下钻:五层穿透 + 收入结构验证
整套看板遵循“指标体系→异常识别→归因下钻→根因定位→决策闭环”逻辑,在第三层利润拆解后增加收入端专项验证,与成本端深挖形成“收入/成本双线归因”,主穿透链为五层,整体分析框架见图1。
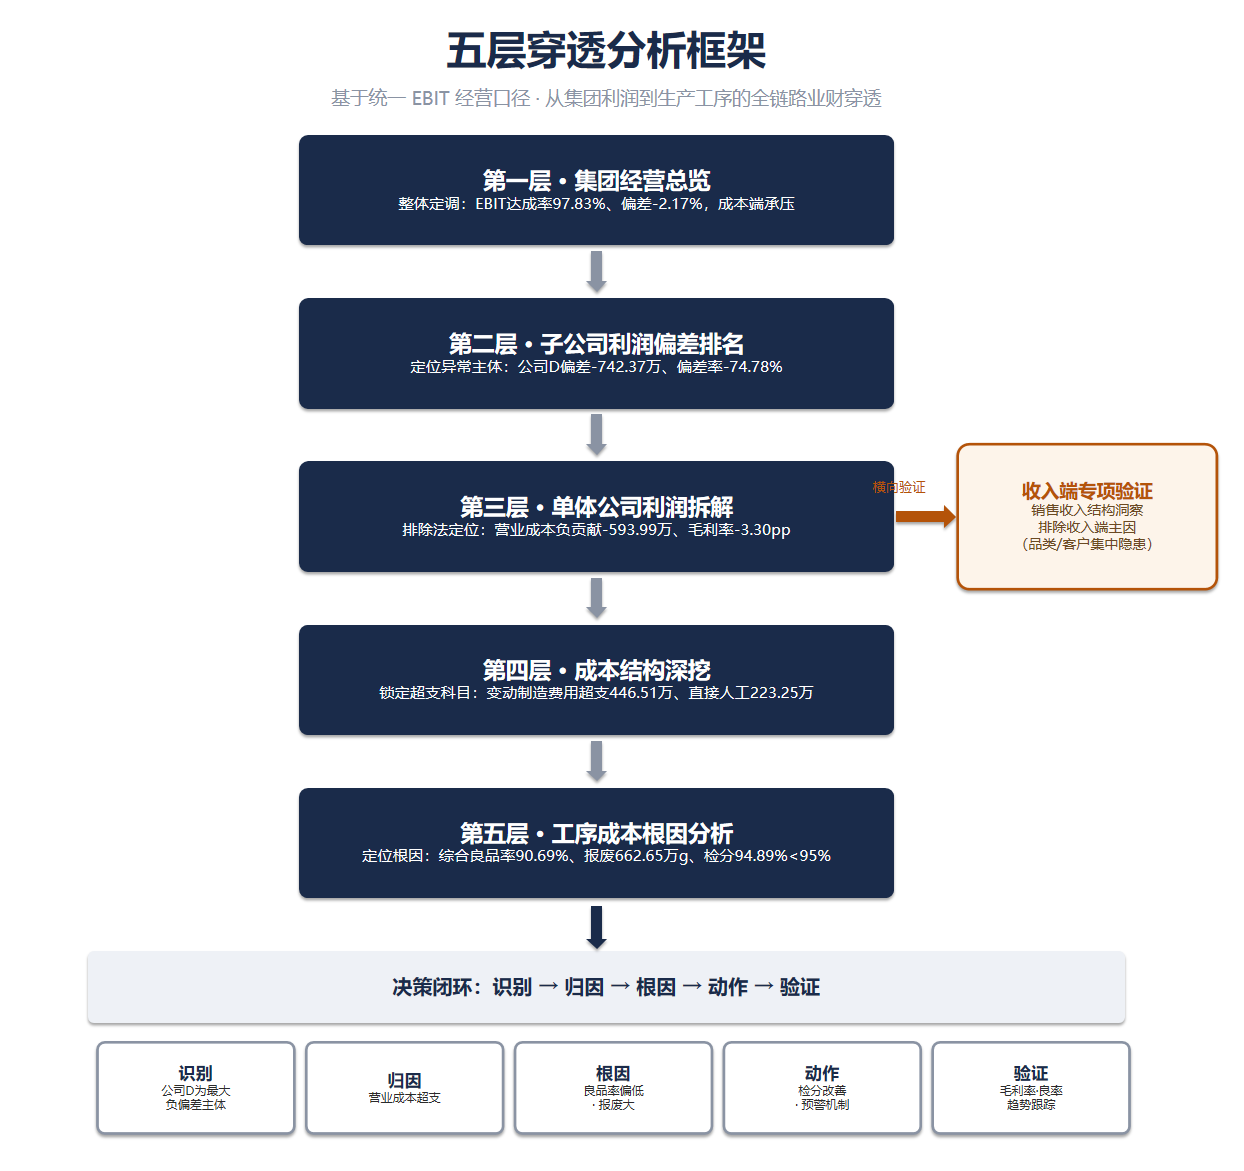
图1 五层穿透分析框架
数据来源:本项目看板分析框架设计示意,2026年
▸ 第一层·集团经营总览:整体定调。
通过EBIT预算达成率、整体偏差率、月度利润走势与收入成本费用结构图,快速定性:集团整体利润略有未达标,成本端是主要承压方向。
图2 集团经营总览看板
数据来源:FineBI Next总看板【集团经营总览】截图,2026年
▸ 第二层·子公司利润偏差排名:定位异常主体。
通过子公司EBIT偏差额条形图(正负分色)与利润影响度明细表,定位公司D(偏差-742.37万元、偏差率-74.78%)、公司F(-312.17万元)为核心异常主体。
图3 子公司利润偏差排名看板
数据来源:FineBI Next总看板【子公司利润偏差排名】截图,2026年
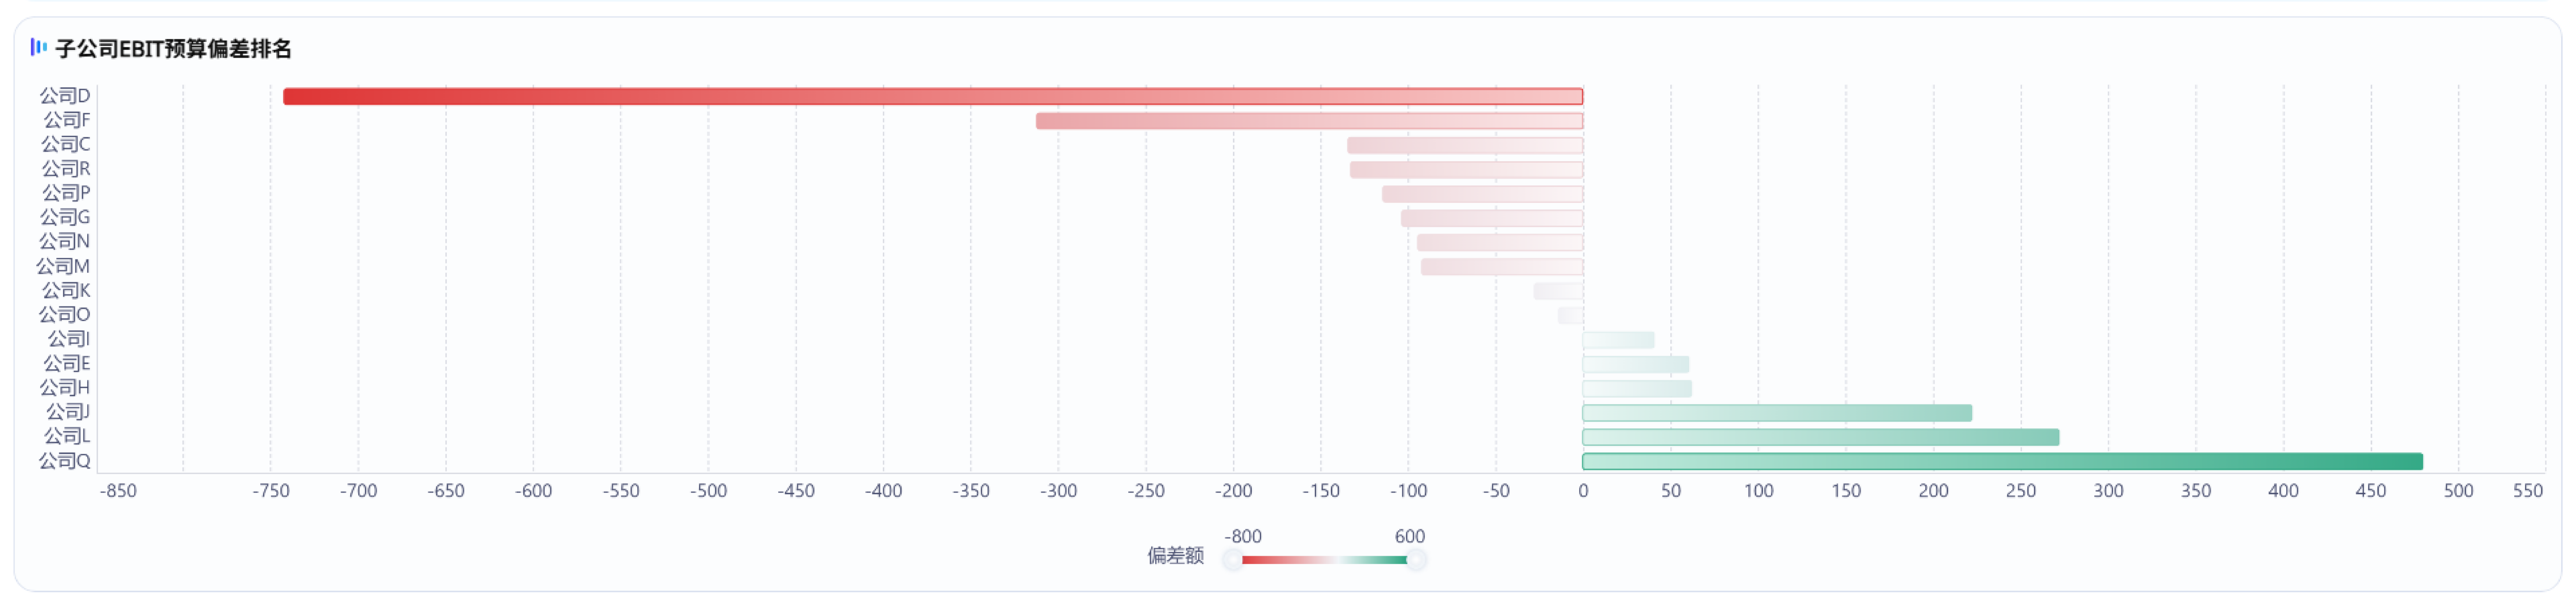
图4 子公司EBIT预算偏差排名
数据来源:FineBI Next总看板,2026年
【核心发现】利润影响度比偏差率更有业务价值——偏差率高但规模小的子公司,对集团整体影响微乎其微;利润影响度直接体现对集团总利润的拖累,是集团视角穿透的核心排序依据。
▸ 第三层·单体公司利润拆解:定位偏差驱动方向。
选中公司D后,通过全科目预算预测实际对比、EBIT偏差贡献拆解与毛利率指标卡,定位预算毛利率16.70%→实际13.41%(下滑3.30个百分点);营业成本负贡献-593.99万元为绝对第一大拖累项,收入端与期间费用影响很小。
图5 单体公司利润拆解看板
数据来源:FineBI Next总看板【单体公司利润拆解】截图,2026年
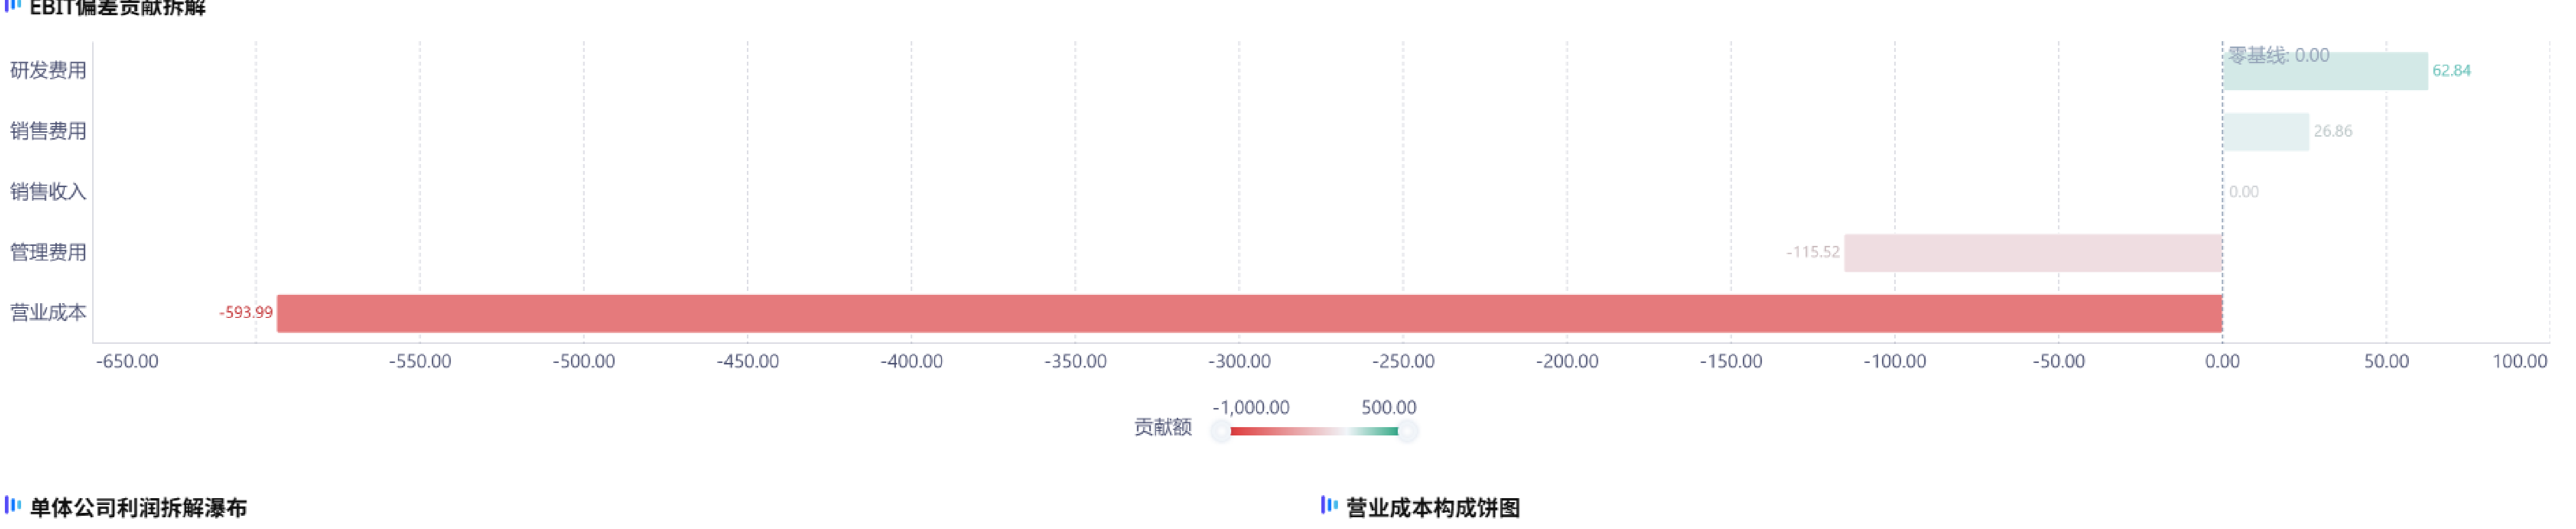
图6 EBIT偏差贡献拆解
数据来源:FineBI Next总看板,2026年
【核心发现】本层价值是排除法:先看收入端有无缺口,再看成本端有无超支,最后看期间费用。公司D利润未达标的主因是营业成本超支,而非收入端或费用端,为成本深挖指明方向。
▸ 收入端专项验证·销售收入结构洞察:排除收入端主因。
利润拆解判定收入端基本达标(EBIT偏差贡献≈0)后,本层选取2026年11-12月销售订单对收入结构做专项深挖,验证收入端非主因并扫描结构隐患。
图7 销售收入结构洞察看板
数据来源:FineBI Next总看板【销售收入结构洞察】截图,2026年11-12月
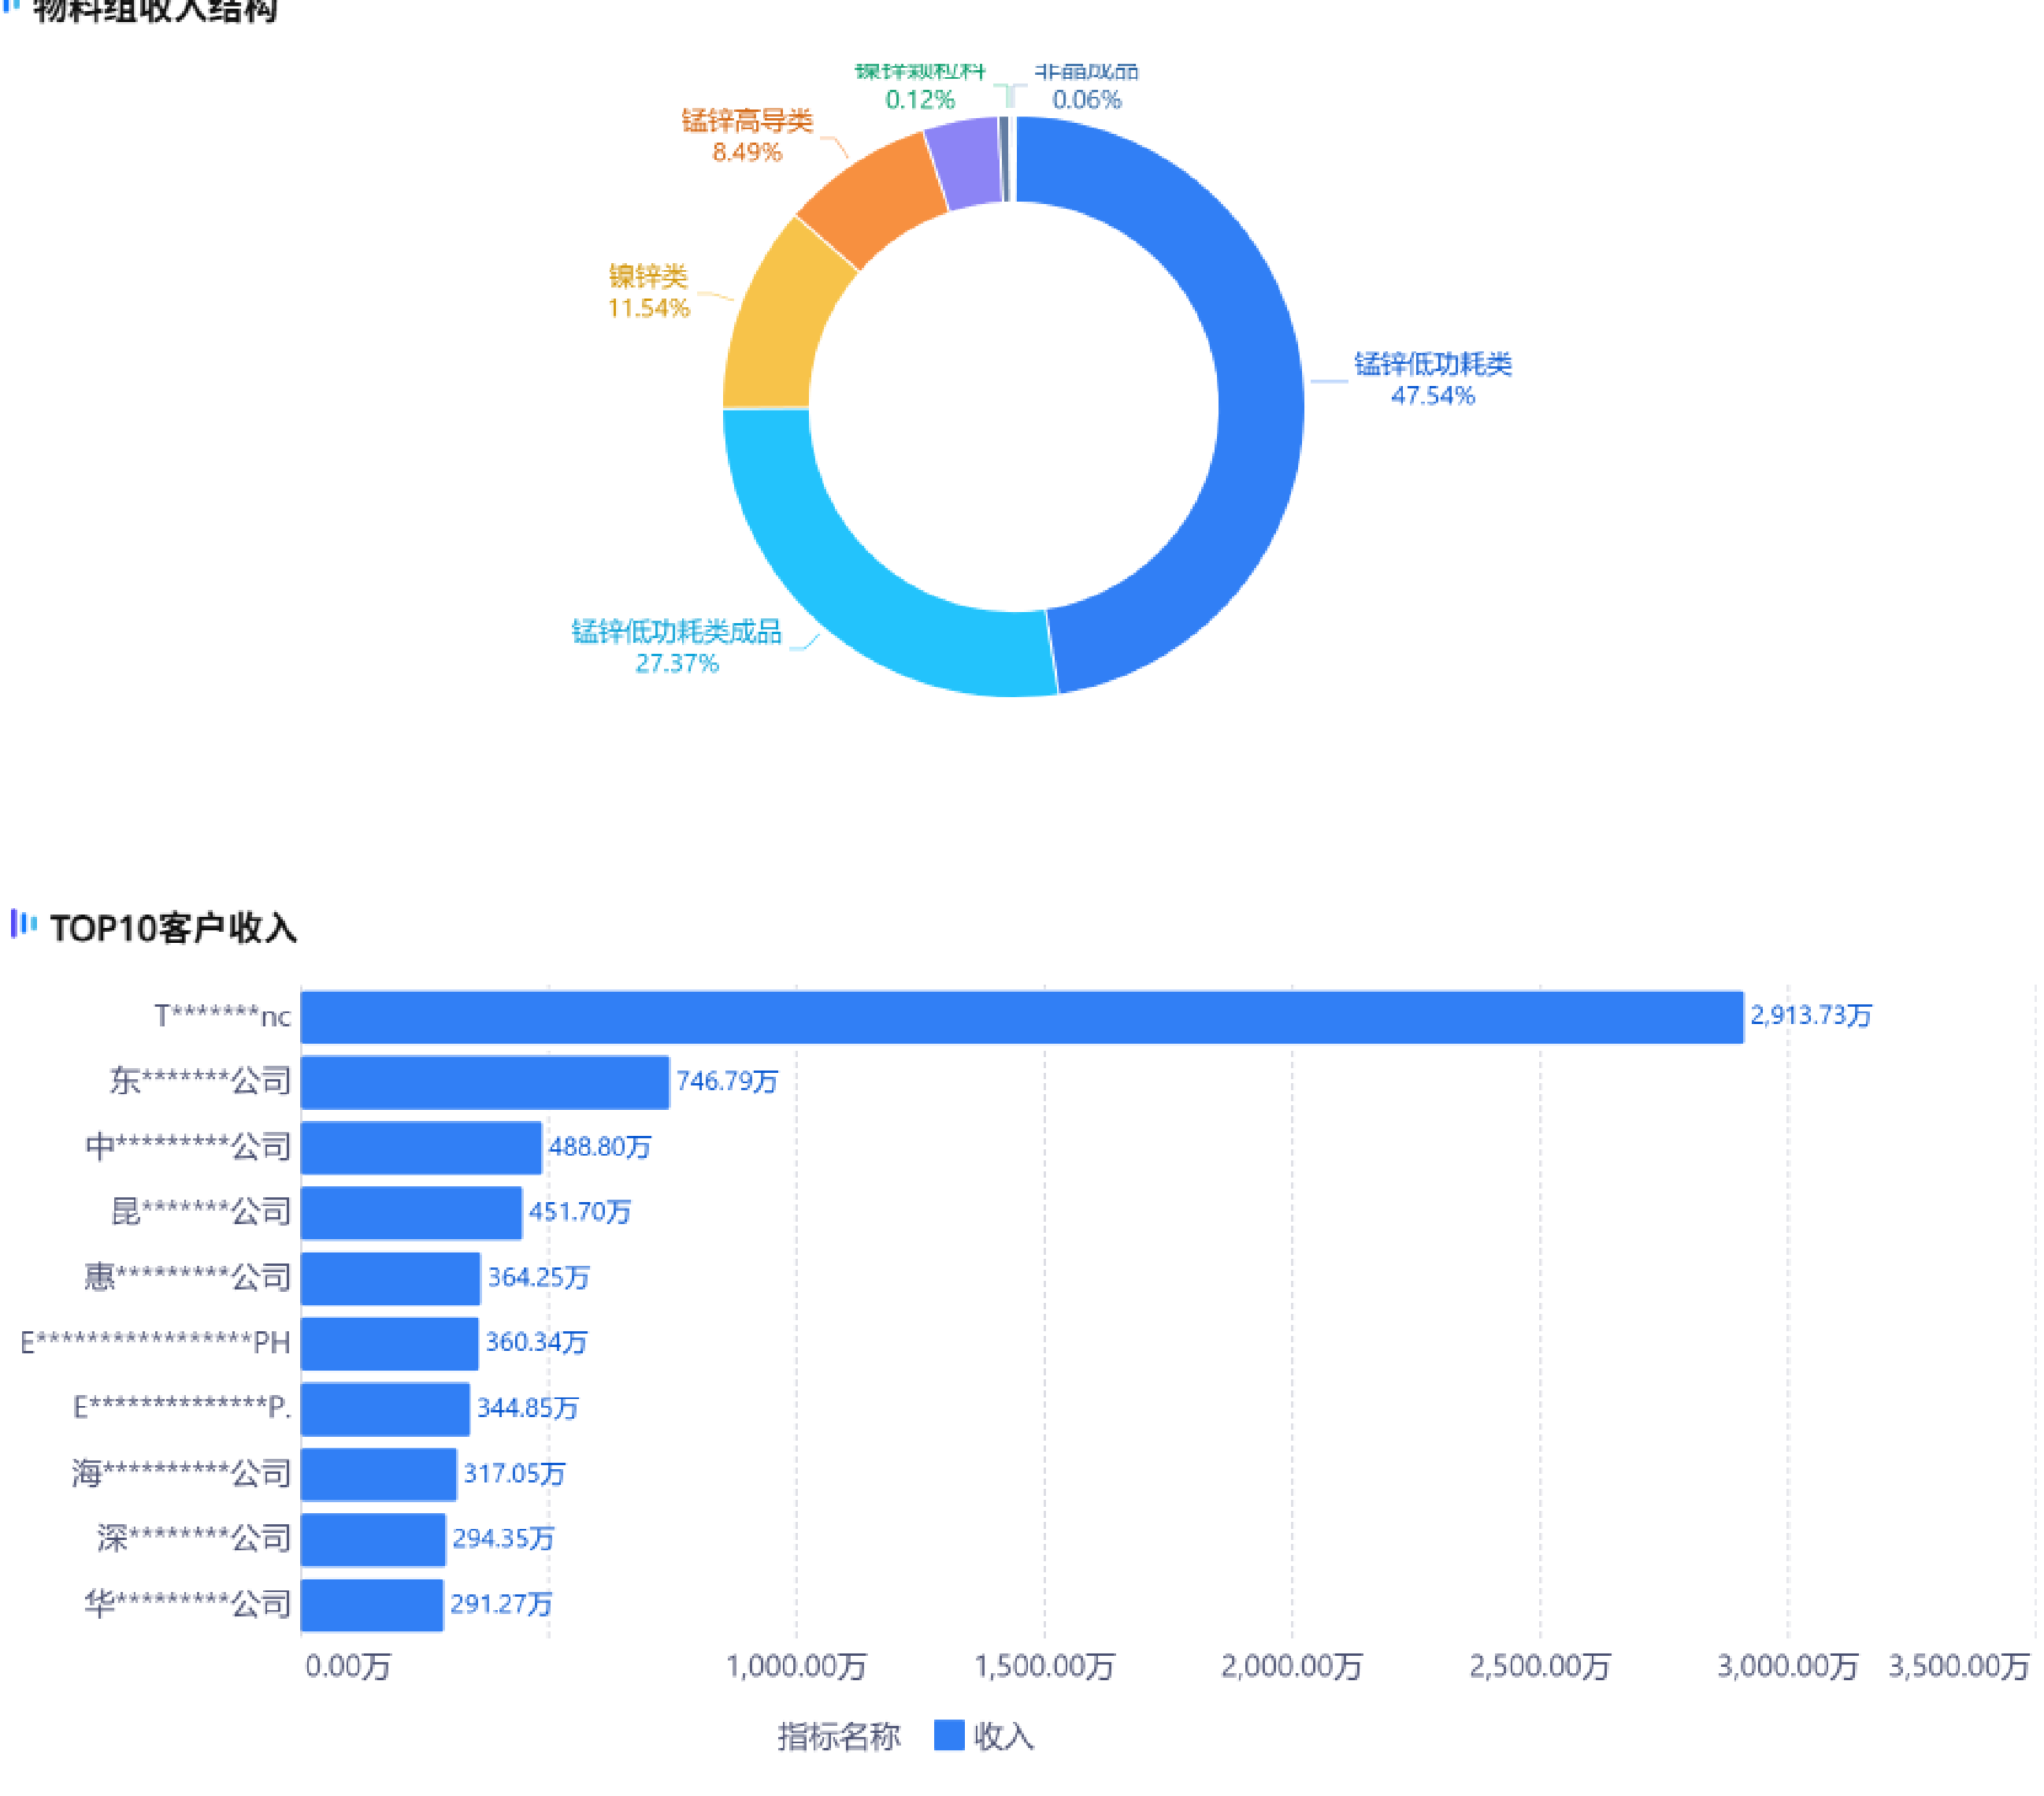
图8 物料组收入结构
数据来源:FineBI Next总看板,2026年11-12月;销售订单为业务口径,与利润表会计口径存在正常差异
【核心发现】收入总量达标但结构存在隐患:品类高度集中(锰锌低功耗类及成品约75%)、客户集中(第一大客户约22%)、头部物料毛利率分化明显(41%~72%)。收入端总体健康,需与成本端联动管控,防止“增收不增利”扩大。
▸ 第四层·成本结构深挖:锁定超支科目。
通过成本四项偏差条形图、月度成本偏差走势与科目排序表,定位变动制造费用超支446.51万元(第一)、直接人工超支223.25万元(第二)、材料小幅超支、固定费用节约;成本超支集中在10-12月并呈扩大趋势。
图9 成本结构深挖看板
数据来源:FineBI Next总看板【成本结构深挖】截图,2026年
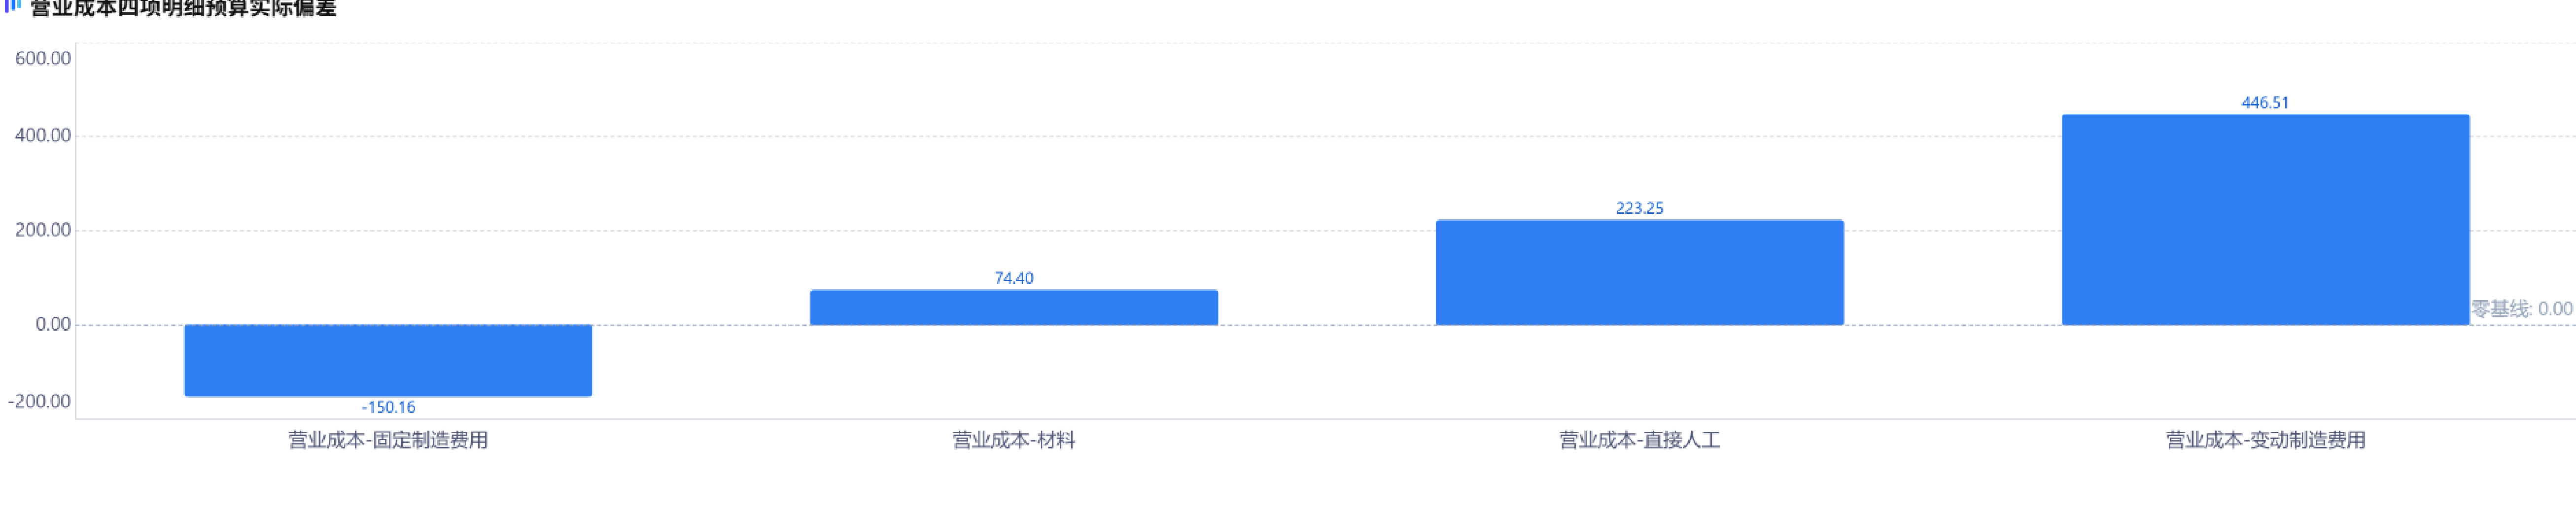
图10 营业成本四项明细预算实际偏差
数据来源:FineBI Next总看板,2026年
【核心发现】本层把“营业成本超支”这个笼统结论精确到具体科目——变动制造费用与直接人工是成本超支的核心驱动,材料和固定费用不是主因,为生产端根因划定范围。
▸ 第五层·工序成本根因分析:定位生产端根因。
最后穿透到公司D的生产工单与工序层面:平均标准毛利率38.41%→实际16.47%(偏差-21.95个百分点);直接人工超支89.39万元(59.8%)、变动制造费用超支81.27万元(240.2%),与财务层结论完全对应;综合良品率仅90.69%、总报废662.65万g,检分工序良率94.89%低于95%达标线。
图11 工序成本根因分析看板
数据来源:FineBI Next总看板【工序成本根因分析】截图,2026年
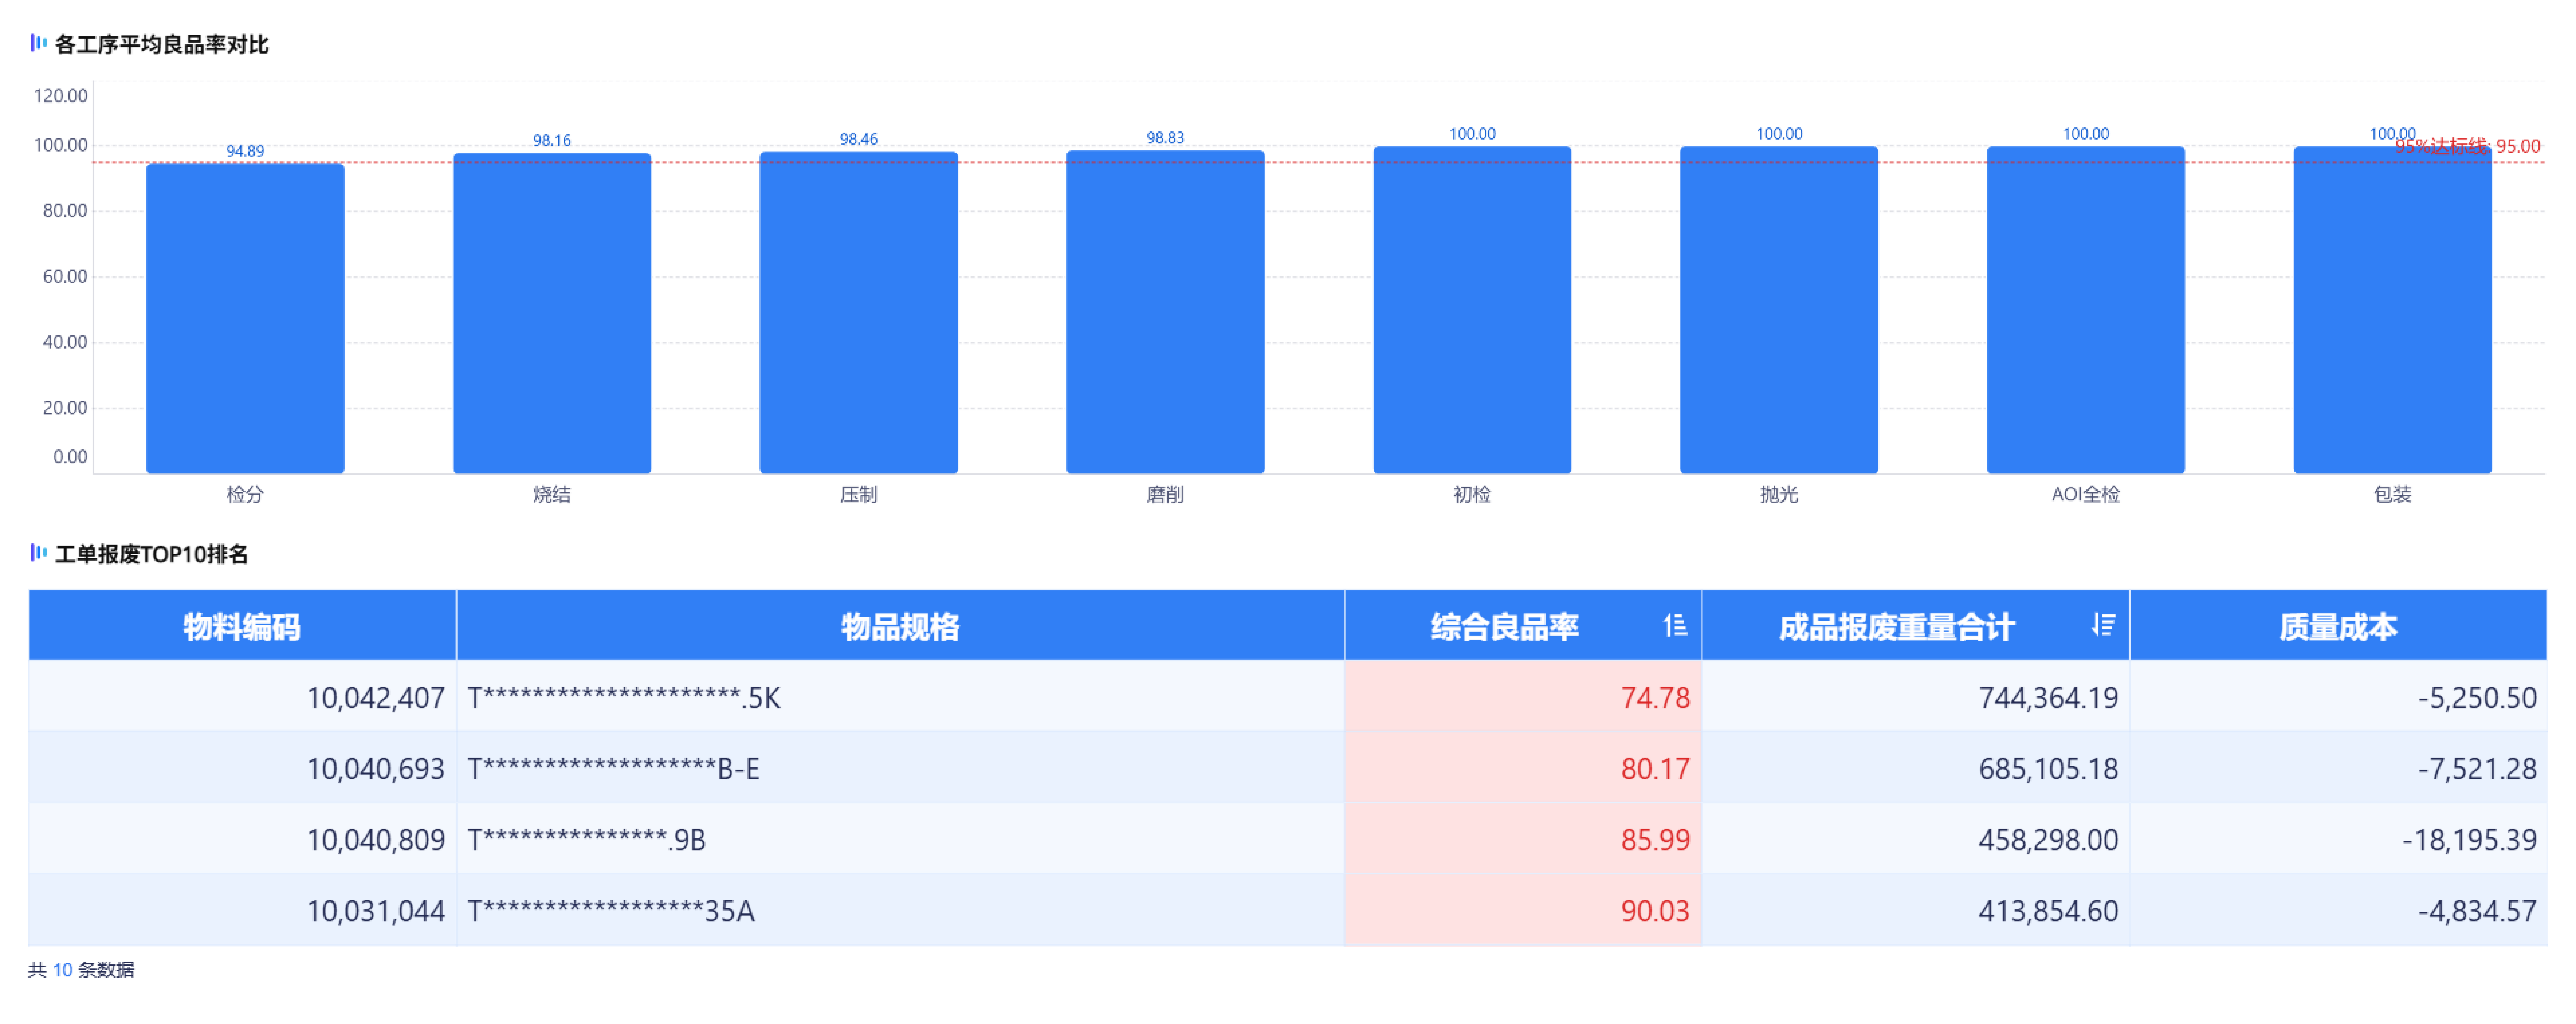
图12 各工序良品率对比与工单报废TOP10
数据来源:FineBI Next总看板,2026年
【核心发现】变动制造费用与直接人工超支的根因,是生产端良率偏低、报废损耗大,导致单位产品分摊的人工与制造费用上升——成本超支本质是生产质量问题,而非采购价格因素。五层穿透一气呵成。
3.4 决策动作与闭环:让看板驱动经营动作
以公司D为例,形成“识别→归因→根因→动作→验证”的完整业务闭环:
识别:看板发现公司D EBIT偏差-742.37万元、偏差率-74.78%,为集团最大负偏差;
归因:下钻利润拆解,锁定营业成本负贡献-593.99万元为第一大拖累项;
根因:穿透成本四项→工序根因,定位变动制造费用超支240%、综合良品率90.69%;
动作:对检分工序开展专项质量改善,目标良率提升至95%以上;建立月度成本预警机制,实际毛利率低于标准10个百分点即自动触发;
验证:次月复盘跟踪毛利率与良率改善趋势,看板作为月度经营会唯一法定决策依据。
3.5 作品模版链接
https://next.finebi.com/decision/application/d2e61ae6274f49deaadbff47344c0d
四、价值量化
4.1 决策提效(已实测)
过去单月复盘需翻阅16家子公司多张Excel、耗时数小时才能定位异常;现在通过五层穿透看板,管理层5分钟内即可从集团总览定位到异常子公司并下钻至工序根因。看板已上线应用于月度经营复盘,异常发现时间缩短90%以上。
4.2 成本管控(区分实测与预期测算)
已实测:通过工单层面偏差验证,明确变动制造费用超支240%、直接人工超支60%为成本超支核心,根因定位到生产端良率偏低(90.69%)、报废损耗大(662.65万g)。
预期测算:若综合良品率从90.69%提升至95%达标线,报废损耗下降将带动单位产品分摊的人工与制造费用显著降低,工单实际毛利率有望从16.47%回升至25%以上。
4.3 管理价值
首次实现从集团财务利润到生产工序质量的全链路穿透:财务端看到成本超支的生产原因,生产端看到质量问题的财务影响,业财一体化真正落到实处。
4.4 可复制性
以公司D为深度穿透样板,验证“财务利润→成本科目→生产工单→工序质量”全链路分析方法的有效性,可快速复制到公司F等其他异常子公司,以及集团全部16家子公司。
4.5 总结沉淀
沉淀出“统一EBIT口径 + 标准分析框架”方法论:以公司D为样板,横向复制到全部16家子公司;叠加销售订单明细后,可进一步下钻至物料级、订单级量价分析,形成可复用的数字化经营资产。
量化价值汇总
|
价值维度
|
量化结果
|
性质
|
计算逻辑
|
|
决策提效
|
月度复盘从“翻16家Excel数小时”→看板5分钟定位异常
|
已实测
|
异常发现时间缩短90%以上
|
|
成本管控
|
综合良品率90.69%→95%,工单毛利率有望16.47%→25%+
|
预期测算
|
良率提升→报废减少→单位人工与制造费用下降→毛利率回升
|
|
业财穿透
|
集团财务利润→生产工序五层全链路根因定位
|
已实测
|
集团→子公司→利润→收入验证→成本→工序层层联动
|
|
可复制性
|
以公司D为样板,复制至16家子公司,叠加销售订单下钻物料级
|
预期
|
统一EBIT口径+标准分析框架
|


