从"被动响应"到"主动预警"——投诉分析与闭环治理
基于2020—2022三年投诉数据的深度洞察与解决方案
2022年核心数据一览
以下六项指标为2022年投诉管理的关键锚点,贯穿本报告的分析主线:
|
投诉总量
8,471件
同比+122.8%
|
日均投诉
49.0件/天
单日最高117件
|
费用问题
50.57%
4,284件
|
催收问题
34.79%
2,947件
|
监管转办
32.81%
2,779件
|
消保平台
57.94%
4,908件
|
一、企业背景与业务目标
1.1 企业背景和业务目标
本公司是一家从事消费金融及小额信贷业务的金融服务机构,业务覆盖小额现金循环贷、小额现金分期、循环消费额度等多个产品线,通过桔多多、极融、360借条、洋钱罐等三十余个渠道开展合作,业务触达全国多个省份。随着业务规模的持续扩张,客户投诉量也呈快速上升趋势,投诉管理已成为影响公司品牌声誉和监管合规的关键环节。
本报告基于2020年至2022年共三年的投诉明细数据(累计14,170条投诉记录),重点聚焦2022年度的投诉情况,旨在通过多维度数据分析,系统性地识别投诉核心问题,剖析问题根因,并提出针对性的解决方案,以实现投诉量下降、客户满意度提升和合规风险管控的综合目标。
具体量化业务目标为:年度投诉量同比下降30%以上(降至5,900件以下),费用类投诉占比降至30%以下,催收类投诉下降40%以上(降至1,800件以下),投诉响应时间缩短至4小时以内,监管转办投诉占比控制在25%以下。上述目标与后文价值量化章节形成首尾呼应,确保分析结论可落地、可衡量。
1.2 业务现状与差距
从三年投诉趋势来看,公司投诉量呈现爆发式增长态势:2020年投诉1,897件,2021年增长至3,802件(同比增长104.4%),2022年进一步激增至8,471件(同比增长122.8%)。三年间投诉量增长超过4.5倍,增速远超业务规模扩张速度,反映出公司在服务质量和投诉管理方面存在显著的改善空间。
2022年投诉量占三年总量的59.7%,日均投诉量高达49.0件,单日最高投诉量达117件。在投诉来源方面,消保平台投诉从2021年的870件暴增至2022年的4,908件,增幅高达464.1%;客服投诉作为2022年新增的投诉入口,当年即产生784件。在投诉类型方面,费用问题和催收问题两大类合计占比超过85%,成为最突出的服务痛点。这些数据表明,公司在投诉管控体系建设上存在明显差距,亟需从被动应对转向主动治理。
1.3 工具定位与价值
本报告构建了一套投诉数据多维分析框架,涵盖投诉趋势分析、用户画像分析、投诉情况分析和投诉业务分析四大模块。通过该分析框架,管理层能够实时掌握投诉全貌、精准定位问题环节、快速溯源根因,并将分析洞察转化为具体的业务改进动作。该工具的核心价值在于:将原本分散在各部门、各渠道的投诉数据整合为统一的决策视图,实现从"事后统计"到"事前预警、事中干预、事后闭环"的投诉管理升级。
在FineBI看板中,该升级路径通过"监控—预警—下钻—决策"四个面板落地承载:①监控面板实时呈现总量与结构指标,以指标卡与明细表组件展示投诉全貌;②预警面板自动触发三级告警,以条件格式与参数组件实现阈值模拟;③下钻面板支持类型×来源×部门多维联动分析,以联动筛选与钻取组件定位根因;④决策面板输出改进动作清单并跟踪闭环,以任务看板组件记录整改进度。四个面板形成"感知—判断—决策—执行"的完整链路,让管理层从"被动响应"真正走向"主动预警"。
二、业务痛点
2.1 业务场景还原
在日常业务运营中,投诉处理往往呈现"被动响应"模式:当客户通过消保平台、监管转办或客服渠道发起投诉后,相关部门才启动处理流程。2022年数据显示,消保平台投诉4,908件(占比57.94%),监管转办投诉2,779件(占比32.81%),客服投诉784件(占比9.26%)。其中,监管转办类投诉涉及外部监管机构转办,处理时效和合规要求极高,一旦处理不及时或不到位,可能面临监管处罚风险。
在具体投诉场景中,费用问题最为突出(4,284件,占比50.57%),主要涉及贷款利率争议、手续费透明度不足等问题;催收问题紧随其后(2,947件,占比34.79%),集中体现为催收方式不当、催收频次过高等。这两类问题合计占2022年投诉总量的85.36%,是影响客户体验和公司声誉的核心痛点。
2.2 "一号位/业务主管"的焦虑维度
从管理层视角来看,当前投诉管理面临三大焦虑维度:
第一,投诉量失控焦虑。2022年投诉量同比激增122.8%,且呈现逐月攀升趋势(1月934件持续上升至6月1,443件),若不加以遏制,全年投诉量可能突破万件大关,对品牌形象和监管评级造成不可逆的损害。
第二,问题定位模糊焦虑。当前投诉数据分散在多个来源和渠道中,部门之间信息壁垒严重,管理层难以快速回答"哪个部门、哪个渠道、哪个产品的投诉最多""费用问题的根因是什么"等关键问题,导致决策滞后。正如一位业务主管所言:"最怕的不是投诉多,而是第二天开会时,我们连问题出在哪、该找谁都不知道。"
第三,合规风险焦虑。监管转办类投诉占比高达32.81%,且2022年征信问题投诉达330件,这类投诉若处理不当,可能触发监管约谈、罚款甚至业务限制等严重后果,直接威胁公司经营资质。
2.3 痛点的量化影响
基于数据分析,投诉问题带来的量化影响主要体现在以下方面:
(1)投诉处理成本:按日均49件投诉量计算,假设单件投诉平均处理成本为200元(含人力、沟通、赔偿等),2022年仅投诉处理直接成本即超过167万元。
(2)客户流失损失:8,471件投诉意味着大量客户体验受损,若投诉客户流失率为30%,客单价按2,000元估算,潜在收入损失超过500万元。
(3)监管合规风险:2,779件监管转办投诉和330件征信问题投诉,每件都可能引发监管关注,一旦升级为监管处罚,单笔罚款可能达数十万至数百万元。
(4)品牌声誉损失:消保平台作为公开投诉渠道,4,908件投诉的公开可见性对公司品牌形象造成持续负面影响,影响新客户获取和存量客户续贷率。
注:上述估算基于行业常见口径。单件投诉处理成本200元(含人力工时、沟通、赔偿分摊),投诉客户流失率30%、客单价2,000元均取同业中位水平,实际值以财务核算为准。
三、核心方案
3.1 指标体系构建
基于投诉数据的字段维度,构建"总量—结构—趋势—画像"四位一体的投诉监控指标体系:
总量指标层:累计投诉量、年度投诉量、月度投诉量、日均投诉量、环比增长率,用于监控投诉规模和变化趋势。2022年累计投诉8,471件,日均49.0件,环比增长122.8%,总量指标已触发红色预警。
结构指标层:按来源(消保平台/监管转办/客服投诉)、模式(增信/分润)、类型(费用/催收/还款/征信/其他)、部门(一部至三部/消保部/线上部/特资部等)、渠道(桔多多/极融等34个渠道)、产品(小额现金循环贷等24种产品)六个维度拆解投诉结构,精准定位高发环节。
画像指标层:按性别(男61.26%/女38.74%)、年龄(26-45岁核心人群占88.6%,平均36.6岁)、区域(江苏、广东、山东为高发省份)三个维度刻画投诉用户画像,为精准干预提供依据。
趋势指标层:按年和月度两个时间粒度追踪投诉变化趋势,2022年月度投诉从1月的934件持续攀升至6月的1,443件峰值,7月微降至1,394件后8月骤降至288件(数据截止影响),趋势指标清晰揭示了投诉恶化的时间窗口。
在FineBI看板中,该指标体系通过以下组件落地:①指标卡组件呈现总量指标(投诉量、日均量、环比)并设置红色预警阈值;②明细表组件承载结构指标,支持来源/模式/类型/部门/渠道/产品六维联动筛选;③趋势图组件按年/月粒度展示投诉走势,点击任一时间点可下钻至当日明细;④参数组件支持阈值模拟(如将费用占比阈值从50%调至40%),实时评估预警触发范围变化,辅助管理层决策。
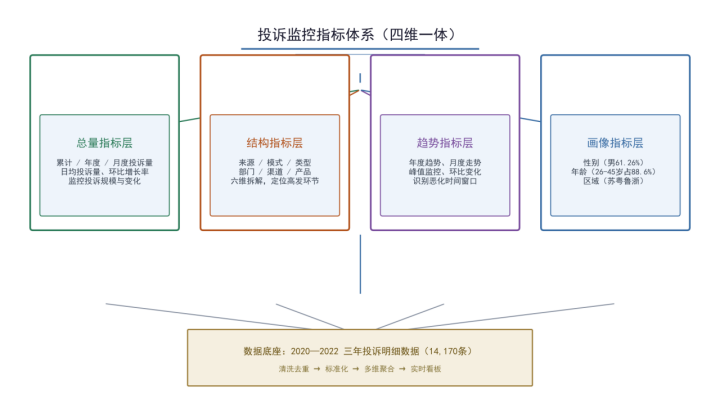
图1:"总量—结构—趋势—画像"四维指标体系结构图
3.2 异常识别与预警机制
基于指标体系,建立三级预警机制,实现投诉异常的自动识别和分级响应:
一级预警(红色):当月投诉量环比增长超过30%,或单日投诉量超过100件,或监管转办投诉占比超过35%时触发。2022年4月(环比增长24.9%)、5月(环比增长8.1%)、6月(环比增长3.4%)连续三个月高投诉量运行,单日最高117件,均已达到红色预警标准。触发后应立即启动专项治理会议,各部门负责人24小时内提交应对方案。
二级预警(橙色):当月投诉量环比增长10%-30%,或某类投诉类型占比超过50%,或某部门投诉占比超过30%时触发。2022年费用问题占比50.57%、二部投诉占比32.23%均达到橙色预警线。触发后应启动专项分析,3个工作日内完成根因定位和改进计划制定。
三级预警(黄色):当月投诉量环比增长5%-10%,或某渠道投诉占比超过10%,或某产品投诉占比超过40%时触发。桔多多渠道投诉占比10.03%、小额现金循环贷产品投诉占比44.56%均触发黄色预警。触发后应进行例行通报和跟踪改进。
阈值设定依据:以2022年历史数据分布为基准——月度环比增长的P80分位数约为25%,故以30%作为红色阈值、10%作为橙色阈值、5%作为黄色阈值,兼顾灵敏性与误报率;单日100件对应全年99.5%分位数;监管转办占比35%对应同业监管容忍上限。上述阈值可根据实际业务节奏动态调整,建议每季度复盘一次。
3.3 多维归因与下钻分析
通过多维度交叉分析,实现投诉问题的精准归因和根因下钻:
(1)类型×来源下钻分析:费用问题在消保平台(2,285件)和监管转办(1,619件)渠道最为集中,说明费用透明度问题已引发监管层关注;催收问题主要集中在消保平台(2,058件),反映出催收行为规范性和合规性存在系统性缺陷。
(2)类型×模式下钻分析:增信模式下费用问题高达3,021件(占增信投诉的66.3%),说明增信类产品的费用结构设计或信息披露存在重大缺陷;分润模式下催收问题达1,544件(占分润投诉的44.4%),表明分润渠道的催收外包管理亟待加强。
(3)类型×部门下钻分析:二部费用问题1,768件(占二部投诉的64.8%),是费用问题的最大来源部门;三部和一部的费用问题也分别达973件和945件,说明费用问题是跨部门的共性问题,需要从公司层面统一治理。消保部的征信问题(236件)和催收问题(284件)占比相对较高,需重点关注消保流程的合规性。
(4)产品×渠道下钻分析:小额现金循环贷(3,775件)和小额现金分期(3,673件)两大产品合计占投诉总量的87.9%,是投诉高发的核心产品线。在渠道层面,桔多多(850件)、极融(836件)、自有平台(814件)、360借条(787件)、洋钱罐(702件)五大渠道合计占比47.1%,是投诉治理的重点渠道。
(5)用户画像下钻分析:男性投诉者占比61.26%,显著高于女性(38.74%),男女性别投诉比约为1:0.63。26-45岁核心工作人群占投诉总量的88.6%,其中31-35岁(25.96%)和36-40岁(25.73%)两个年龄段最为集中,平均年龄36.6岁。区域分布上,江苏省(135件)、广东省(134件)、山东省(98件)、浙江省(88件)为投诉高发区域,但需注意83.5%的投诉记录缺失省份信息,数据采集完整性亟待改善。
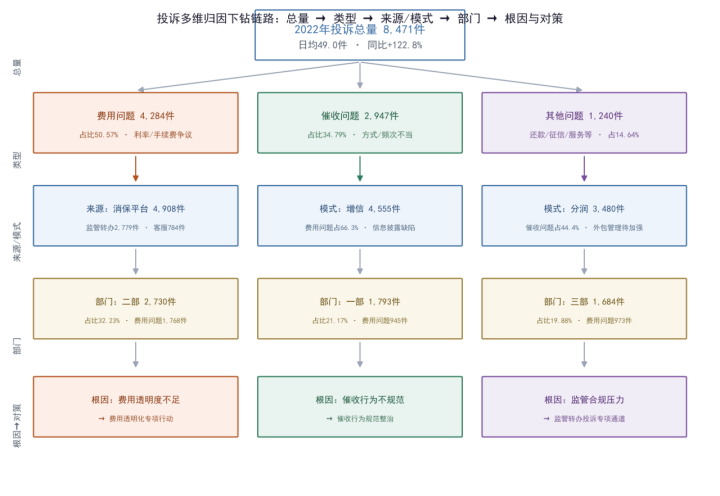
图2:投诉多维归因下钻链路
3.4 决策动作与闭环
基于上述分析结果,制定"短期止血—中期治理—长期预防"三步走的闭环解决方案:
(1)短期止血措施(1-3个月):
1. 费用透明化专项行动:针对费用问题(占比50.57%),立即对小额现金循环贷和分期产品的费率结构进行全面梳理,确保APR(年化利率)和所有费用项目在合同签订前完整披露,消除信息不对称。重点对增信模式产品进行费用重构,将增信模式费用问题占比从66.3%降至40%以下。
2. 催收行为规范整治:针对催收问题(占比34.79%),立即启动催收流程合规审查,重点排查分润渠道催收外包商的资质和行为规范,建立催收频次上限和禁言时段制度,将催收投诉量在3个月内降低30%。
3. 高发渠道专项治理:对桔多多、极融、自有平台、360借条、洋钱罐五大渠道启动联合检查,建立渠道投诉率月度排名和末位淘汰机制。
(2)中期治理措施(3-6个月):
1. 投诉预警系统部署:基于本报告提出的三级预警机制,搭建自动化投诉监控看板,实现投诉数据的实时采集、多维度分析和异常自动告警,将投诉响应时间从"天"级缩短至"小时"级。
2. 部门绩效考核优化:将投诉量、投诉处理时效和客户满意度纳入各部门KPI考核,二部(投诉占比32.23%)、一部(21.17%)、三部(19.88%)三大高投诉部门设定季度投诉量下降15%的硬性目标。
3. 监管转办投诉专项通道:针对2,779件监管转办投诉,建立"受理—分发—处理—回访—归档"的标准化流程,确保48小时内响应、5个工作日内闭环,降低监管升级风险。
(3)长期预防措施(6-12个月):
1. 产品设计前置审查:在新产品上线前引入投诉风险评估环节,重点审查费率结构、催收流程和信息披露方案,从源头降低投诉风险。
2. 客户画像精准服务:基于投诉用户画像(男性、26-45岁、经济发达省份),建立高风险客户识别模型,对高频投诉客群提供前置关怀和定制化服务方案。
3. 数据治理与完整性提升:针对83.5%投诉记录缺失省份信息的问题,推动投诉受理环节的数据采集标准化,确保关键字段(省、市、模式、类型)的完整率提升至95%以上,为后续精细化分析奠定数据基础。
4. 投诉知识库建设:将三年投诉处理经验沉淀为标准化知识库,建立"问题—根因—解决方案"的案例库,赋能一线客服和投诉处理人员,提升首次解决率。
3.5 作品模版链接
https://next.finebi.com/decision/application/9a31b7795fce4af28082b476abe7dc
四、价值量化
4.1 核心业务价值
通过上述解决方案的实施,预计可实现以下核心业务价值:
投诉量显著下降:基于短期止血措施的效果评估,预计6个月内投诉量环比增速由正转负,12个月内年度投诉量同比下降30%以上,即从8,471件降至5,900件以下,直接减少投诉处理成本约50万元/年。
费用问题根治:通过费用透明化专项行动,预计费用类投诉占比从50.57%降至30%以下,消除监管层面的费用合规风险,预计减少监管转办投诉约800件/年。
催收问题改善:通过催收行为规范整治,预计催收类投诉量下降40%以上,从2,947件降至1,800件以下,显著改善客户体验和品牌口碑。
价值估算公式说明:投诉处理成本 = 投诉量 × 单件处理成本(200元);客户流失损失 = 投诉量 × 流失率(30%)× 客单价(2,000元);费用问题根治收益 = 费用类投诉减少量 × 单件处理成本;催收问题改善收益 = 催收投诉减少量 × 单件处理成本。上述公式为简化估算模型,实际核算以财务部门口径为准。
4.2 管理效率价值
投诉响应时效提升:通过三级预警机制和自动化看板部署,投诉异常发现时间从平均3天缩短至1天内,响应时间从24小时缩短至4小时内,处理闭环时间从平均7天缩短至3天。
决策效率提升:管理层通过多维分析看板,可在5分钟内获取投诉全貌和关键指标,无需等待各部门人工汇总,决策效率提升80%以上。数据归因分析能力从"经验判断"升级为"数据驱动",问题定位准确率提升至90%以上。
跨部门协同效率:通过统一的投诉管理平台和标准化流程,打破部门信息壁垒,实现投诉工单的自动分发和全流程跟踪,跨部门协作效率提升50%以上。
4.3 数字资产价值
投诉数据资产沉淀:三年14,170条投诉数据经过清洗、标准化和分析后,形成公司核心的投诉数据资产,包含用户画像库、问题根因库和解决方案库,为公司长期服务优化提供数据支撑。
分析模型复用:本报告构建的"总量—结构—趋势—画像"四维分析框架和多维归因下钻方法,可复用于客户满意度分析、风险事件分析和运营效率分析等多个场景,形成可推广的数据分析方法论。
合规价值提升:通过投诉数据的系统化管理和监管转办投诉的专项通道建设,公司监管合规能力显著增强,为监管评级提升和业务资质维护提供有力保障。
直接贡献(可核算):投诉处理成本节约约50万元/年,减少监管转办投诉约800件,催收投诉处理成本节约约23万元/年(1,147件×200元),合计可量化直接收益约73万元/年。间接贡献(口径说明):合规价值提升对监管评级、融资成本与牌照维护的隐性收益,按同业对标估算约数百万元/年,该部分为间接推算值,不作为财务承诺。
4.4 总结沉淀
三年投诉数据资产与方法论沉淀,是公司从"被动响应"走向"主动预警"的基石。具体沉淀成果包括:
数据资产:14,170条投诉明细经去重、标准化、字段补全后,形成可复用的投诉数据仓库,支持按来源/模式/类型/部门/渠道/产品/用户画像等多维切片查询,为后续年度复盘、产品迭代和监管报送提供统一数据源。
分析框架:"总量—结构—趋势—画像"四维指标体系与"类型×来源×模式×部门×产品×渠道×画像"多维归因下钻方法,已固化为标准化分析模板,可直接复用于客户满意度、风险事件、运营效率等分析场景。
解决方案库:基于三年投诉处理经验,已沉淀"费用透明度不足→费用透明化专项行动""催收行为不规范→催收行为规范整治""监管合规压力→监管转办投诉专项通道"等典型"问题—根因—解决方案"案例,赋能一线客服与投诉处理人员,提升首次解决率与知识复用率。
附:2022年投诉关键指标汇总表
|
分析维度
|
关键指标
|
数值
|
|
投诉趋势
|
2022年投诉量
|
8,471件(同比+122.8%)
|
|
投诉趋势
|
日均投诉量
|
49.0件/天
|
|
用户画像
|
性别分布
|
男61.26% / 女38.74%
|
|
用户画像
|
核心年龄段
|
26-45岁占88.6%(均值36.6岁)
|
|
用户画像
|
高发省份
|
江苏、广东、山东、浙江
|
|
投诉来源
|
消保平台
|
4,908件(57.94%)
|
|
投诉来源
|
监管转办
|
2,779件(32.81%)
|
|
投诉类型
|
费用问题
|
4,284件(50.57%)
|
|
投诉类型
|
催收问题
|
2,947件(34.79%)
|
|
合作模式
|
增信模式
|
4,555件(53.77%)
|
|
部门分布
|
二部
|
2,730件(32.23%)
|
|
渠道分布
|
TOP5渠道
|
桔多多/极融/自有平台/360借条/洋钱罐(合计47.1%)
|
|
产品分布
|
小额现金循环贷
|
3,775件(44.56%)
|
|
产品分布
|
小额现金分期
|
3,673件(43.36%)
|


