|
1 团队介绍
团队成员为林晓萍,数字经济专业,持有 FCP—Fine BI V5.x 证书,先后参与帆软平台 Fine BI电商数据分析师打卡营、Fine BI财务分析打卡营学习。本次参赛希望借助实战项目检验所学 BI 工具与财务数据分析技能,进一步提升自身财报解读、数据处理与可视化输出综合能力。
2 作品背景
传统上市公司财报以表格文本为主,大量科目、比率分散在多张报表中,阅读门槛高,很难快速发现企业经营异动与潜在财务风险。永辉超市作为国内代表性零售上市企业,经营波动明显,利润、现金流、资产负债端均存在值得探究的疑点。
本作品以永辉超市个股报告期三张财报数据为基础,借助 BI 可视化手段,把枯燥的报表数字转化为多类型图表,实现利润质量、现金造血能力、资产负债风险的直观观测,挖掘企业经营背后的数据真相,快速识别库存、债务、盈利等风险信号,为零售企业财报分析提供可复用的 BI 分析思路。
3 制作流程
- 数据来源:个股报告期‑利润表、个股报告期‑现金流量表、个股报告期‑资产负债表公开财报数据集。(Find BI打卡营提供的数据)
- 整体思路:数据预处理→指标体系梳理→数据集关联→可视化组件搭建→多模块看板设计→异常数据解读。
- 数据预处理阶段:以《个股报告期 - 利润表》为例,依次新增【经济板块】【季度】【年度】【年】字段,叠加多层过滤筛选出永辉超市有效报告数据;现金表、资产负债表同步执行一致的字段加工与过滤逻辑,统一三张表的时间维度口径,保证报告期对齐,剔除空值、无效冗余数据,为后续表关联打好基础。
- 模型关联阶段:在 FineBI 模型视图中,以《个股报告期 - 利润表》作为中间主表,分别关联《个股报告期 - 现金表》、《个股报告期 - 资产负债表》,采用最终表唯一键建立表间关联,实现三张财报数据联动,支持跨表指标计算(如利润现金保障倍数等勾稽指标)。
- 指标梳理阶段:划分盈利分析、现金流分析、资产负债风险分析三大模块,确定 KPI 指标卡、明细表、交叉热力表、双向条形图、瀑布图、双年度对比饼图、散点图、气泡图等组件,规避单一折线、柱状图。基于预处理好的年度 / 季度维度,统一采用环比口径计算指标。
- 模型搭建阶段:建立多表关联数据集,新增衍生计算字段,完成毛利率、净利率、流动比率、现金比率、各类占比、环比增长率等指标。
- 可视化实现阶段:分三大业务模块搭建看板,设置筛选控件,对负数、异常比率设置条件格式标红;散点、气泡图严格将数值指标放在 X/Y 轴,报告年度放入维度栏,开启趋势线;饼图采用双年度对比,不局限单期数据;配置交叉热力表实现全科目异动扫描。
- 校验优化阶段:核对指标口径,校验勾稽关系,调整图表布局,去除冗余组件,保证非财务人员也可以看懂看板信息。
4成果展示
本作品搭建永辉超市财报综合可视化看板,将利润表、现金流量表、资产负债表拆分为独立分析模块,综合运用 KPI 指标卡、明细表、交叉热力表、双向条形图、瀑布图、对比饼图、散点图、气泡图等多种组件,实现经营盈利、现金造血、资产质量与债务风险的多角度观测,能够快速定位各报告期财务异常点,挖掘零售企业库存、债务、盈利相关经营风险
Fine BI公共分享链接(可联动):
https://pcdemo.finebi.com/webroot/decision/link/UTjE
Fine BI next:https://next.finebi.com/decision/application/88466553730248e194f2d03df029f2
4.1 模块一:利润表分析模块
本模块用于验证企业账面利润的现金含金量。利用 KPI 指标卡展示三类现金流净额与利润现金含量;瀑布图拆解经营现金流流入流出;双向条形图对比各报告期三类现金流净额;气泡图实现 “造血‑扩张‑融资” 三维分析;交叉表呈现现金流科目环比变化,识别主业造血不足、过度依赖外部筹资的风险。
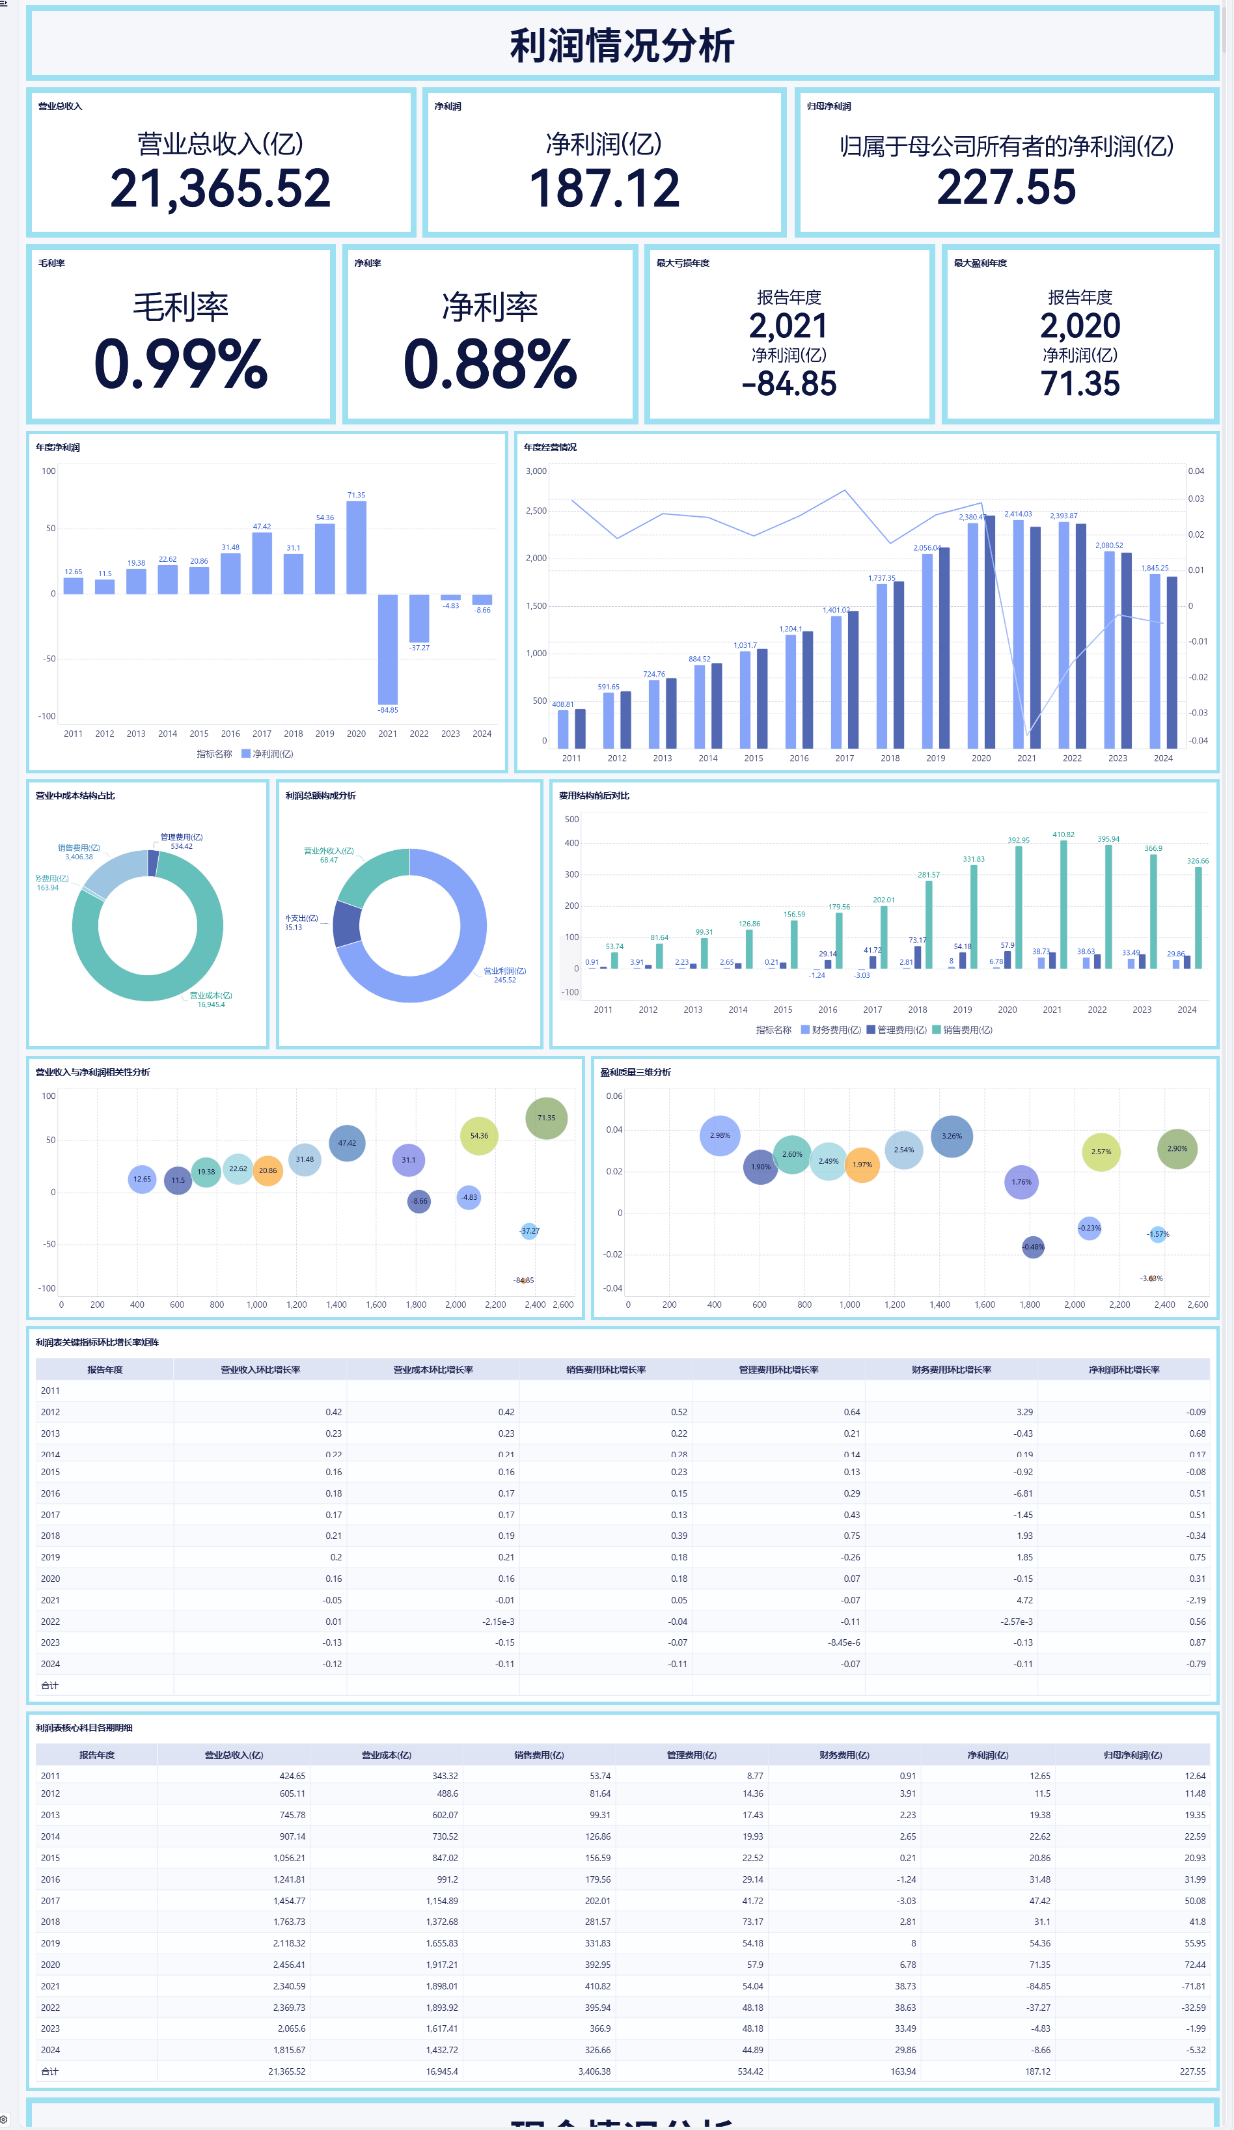
从核心汇总 KPI 指标来看,统计周期内永辉累计营业总收入达到 21365.52 亿元,累计净利润 187.12 亿元,但整体毛利率仅 0.99%、净利率仅 0.88%,反映出超市零售行业本身利润空间微薄,企业整体盈利能力偏弱。其中 2021 年是盈利的关键拐点,当年净利润大幅亏损 84.85 亿元,成为企业盈利由稳转差的标志性年份。
年度经营趋势与年度净利润时序数据可以清晰看出企业发展的两个阶段:发展前期,营业总收入持续稳步扩张,净利润同步上行,规模扩张能够转化为实际利润,规模效应较为显著;而发展后期,企业营收规模依旧维持在较高水平,但净利润出现明显下滑,甚至发生大额亏损,形成典型的 “增收不增利” 特征,原有依靠门店扩张拉动盈利的模式失效。
成本与费用结构图表进一步解释利润被挤压的底层原因。在营业成本构成中,营业成本占据总成本的绝大部分,商品采购、仓储物流等基础成本是侵蚀毛利的首要因素;利润总额构成与费用对比图显示,销售费用、管理费用、财务费用长期保持刚性支出,门店运营、人力、租金以及资金相关费用持续消耗企业收益,在毛利本就微薄的基础上,进一步压缩最终利润空间。
营业收入与净利润相关性散点图搭配线性趋势线验证了盈利逻辑的转变:在早期阶段,营收和净利润呈现正向相关,营收提升能够带动利润增长;而后期随着营收继续走高,净利润不升反降,二者正向关联关系被打破,说明单纯扩大营收规模已经无法带来利润增量。盈利质量三维气泡图则补充验证盈利基本面的恶化,部分年度毛利率跌至负值区间,代表商品本身进销差价已经不足以覆盖基础成本,主营业务的造血能力明显弱化。
面板底部的利润表核心科目明细表与利润表关键指标环比增长率矩阵,实现了数据可追溯与异动定位。明细表完整留存各年度营业收入、营业成本、各项费用、净利润等原始科目数据,支撑结论溯源;环比矩阵直观展示各年度营收、成本、三项费用、净利润的环比变动幅度,能够精准定位亏损、利润大幅下滑年份对应的成本、费用异动,区分利润波动究竟是收入收缩、成本上涨还是费用激增导致。
综合来看,永辉超市在发展初期依托规模扩张实现了稳定盈利,但随着零售行业竞争加剧、线上渠道冲击叠加自身成本管控压力,高额营业成本与刚性费用持续挤压利润,主营业务盈利能力逐步下滑,盈利质量持续变差,阶段性出现大额亏损,整体经营压力持续凸显。
4.2 模块二:现金流量表分析模块
本模块用于验证企业账面利润的现金含金量。利用 KPI 指标卡展示三类现金流净额与利润现金含量;瀑布图拆解经营现金流流入流出;双向条形图对比各报告期三类现金流净额;气泡图实现 “造血‑扩张‑融资” 三维分析;交叉表呈现现金流科目环比变化,识别主业造血不足、过度依赖外部筹资的风险。
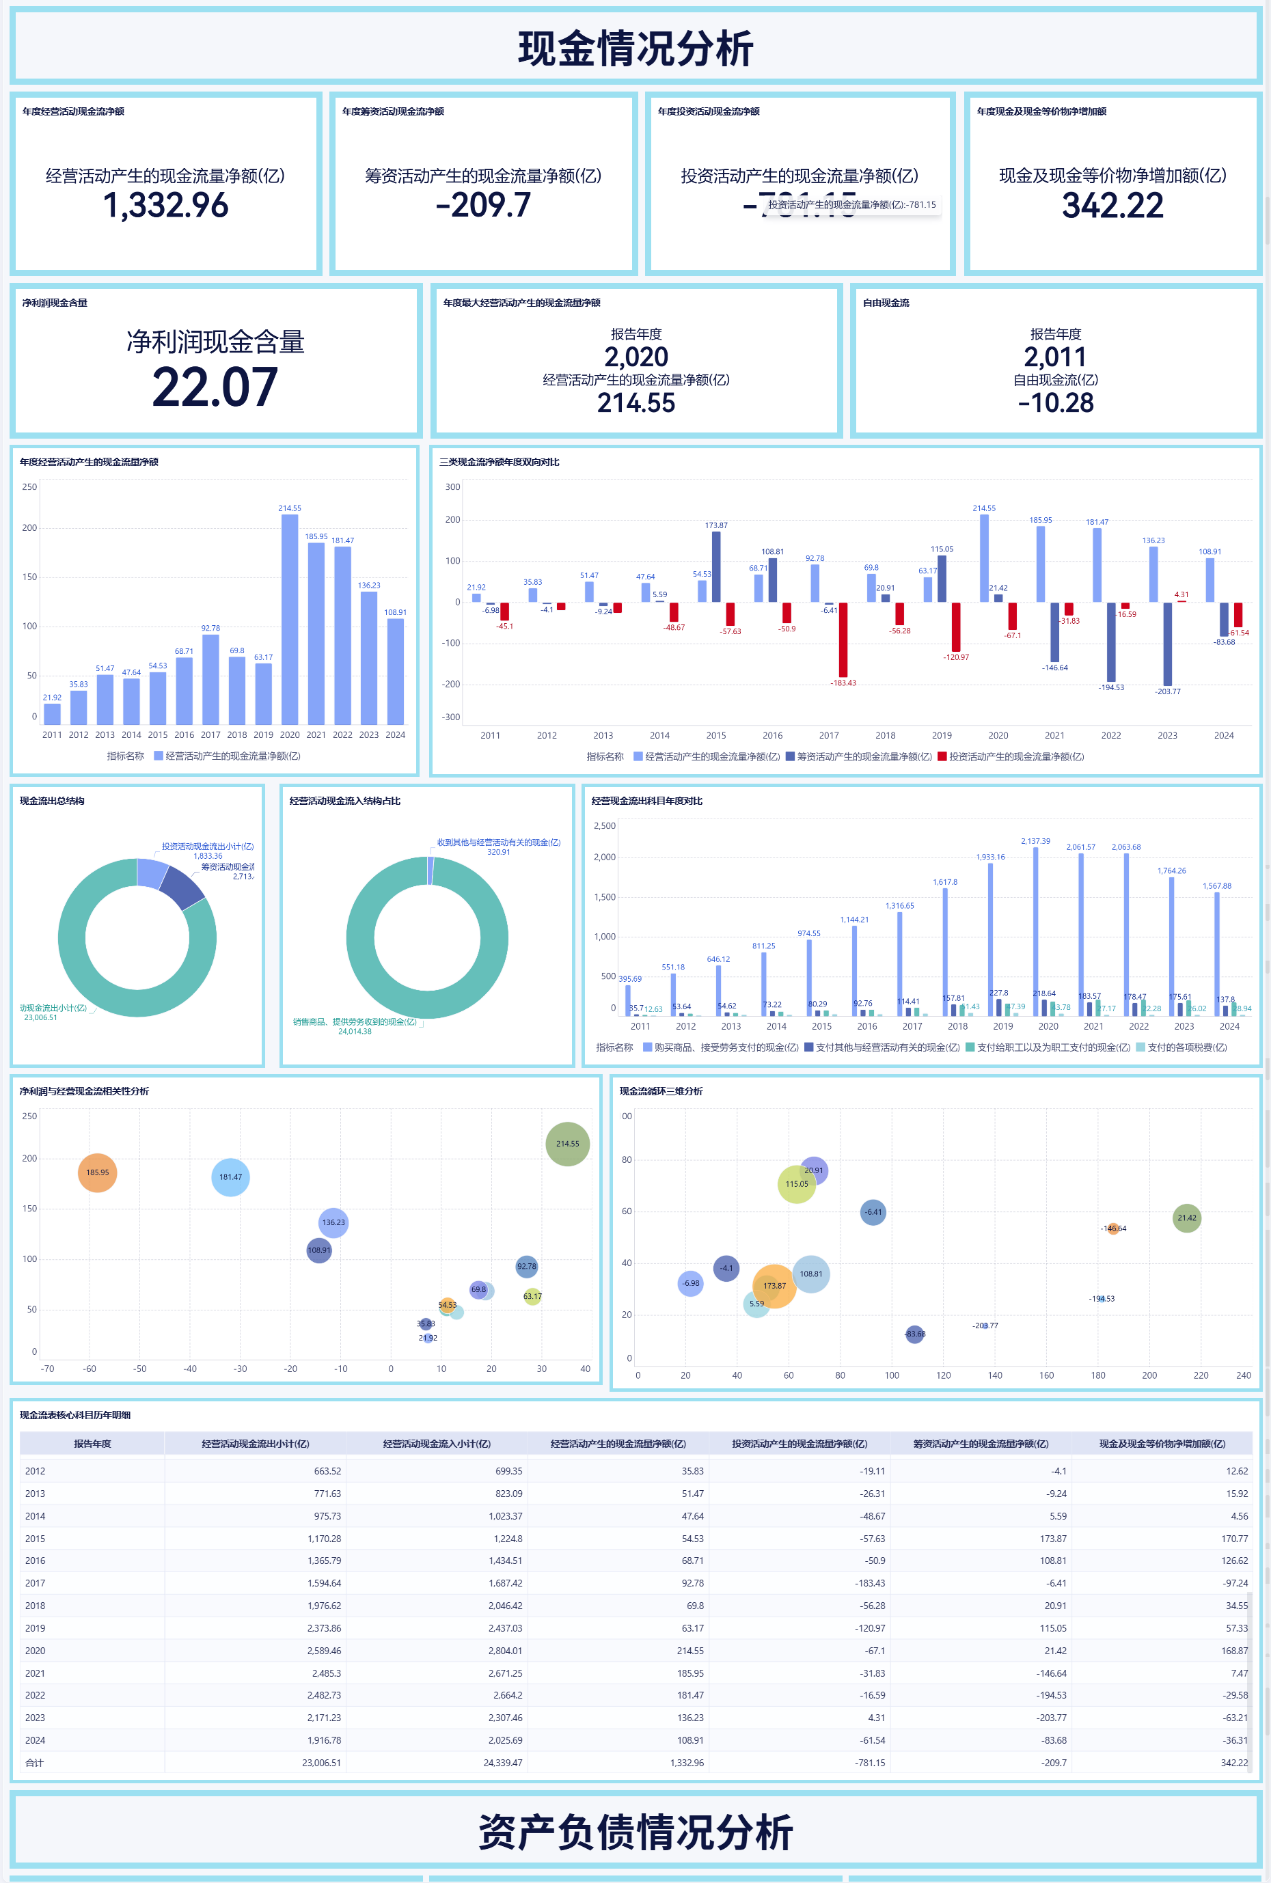 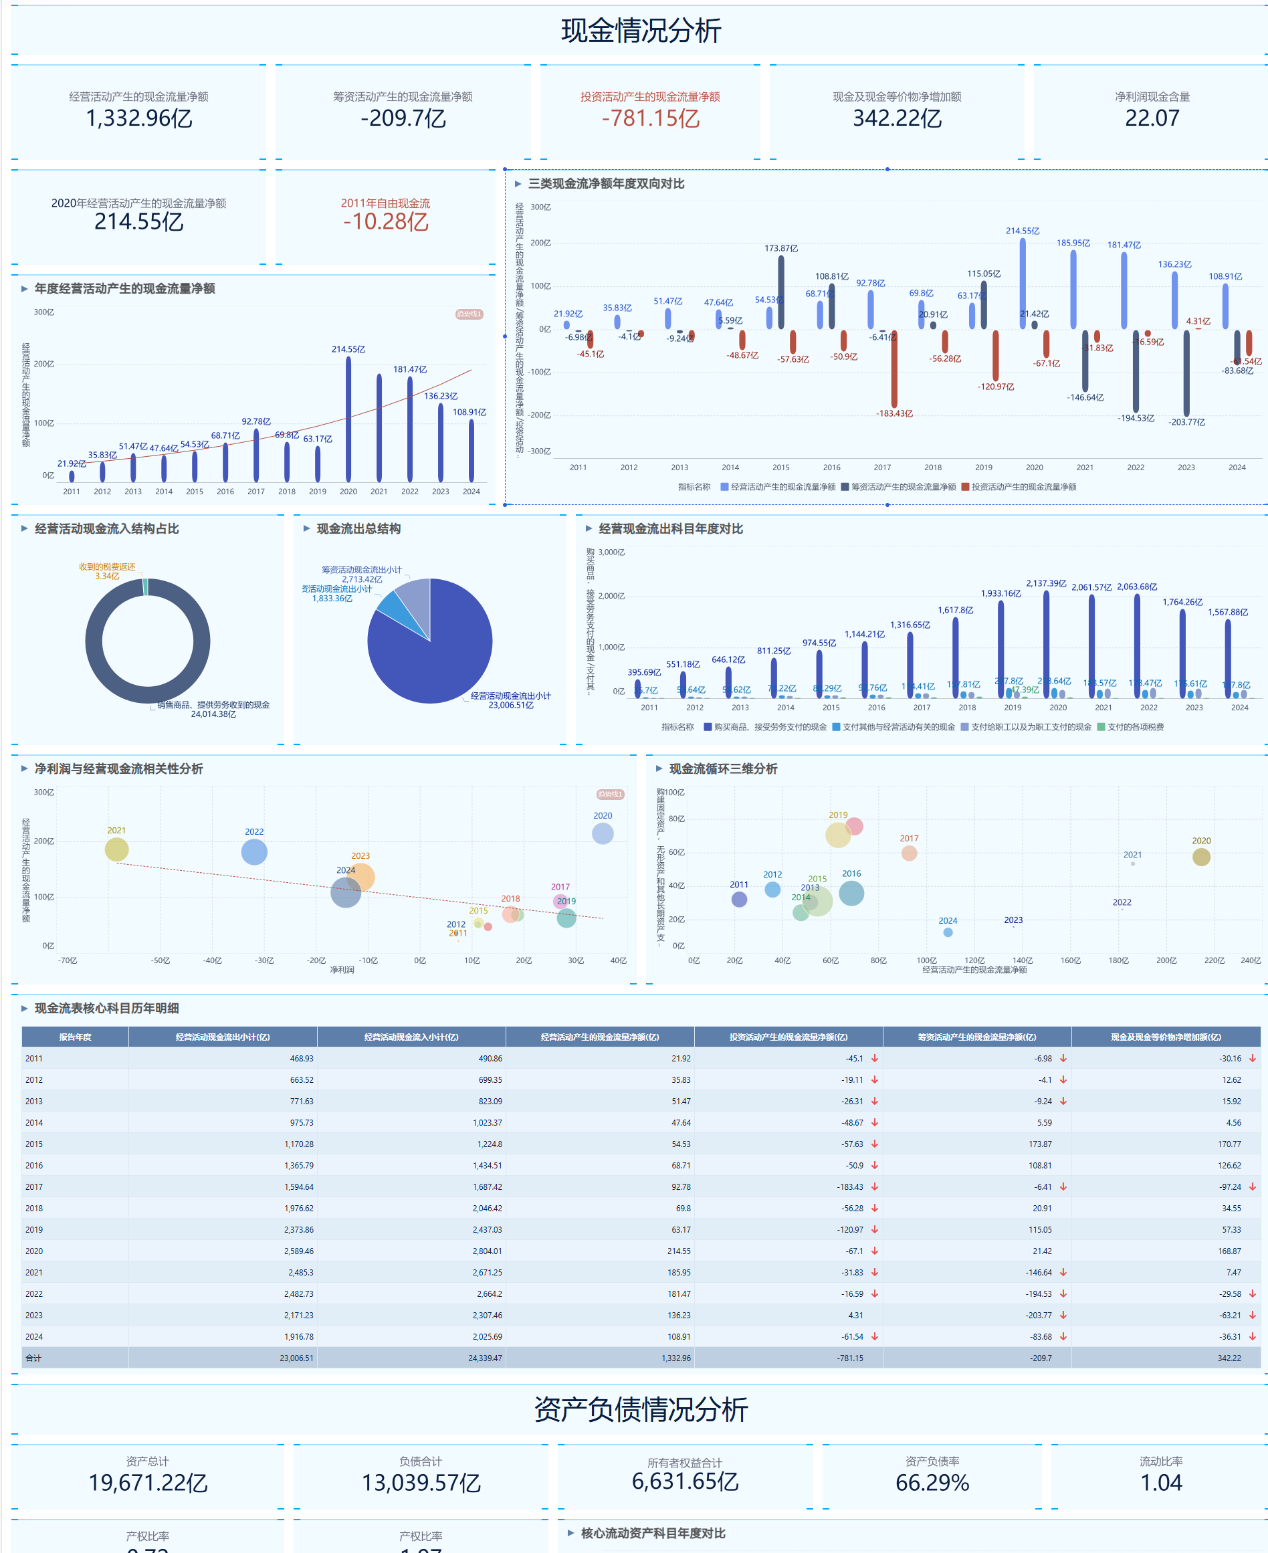 从汇总 KPI 核心指标来看,统计周期内永辉经营活动产生的现金流量净额累计 1332.96 亿元,是企业最核心的现金来源;投资活动现金流量净额累计 - 781.15 亿元,筹资活动现金流量净额累计 - 209.7 亿元,现金及现金等价物净增加额累计 342.22 亿元,净利润现金含量为 22.07,同时标注 2020 年经营现金流净额 214.55 亿元、2011 年自由现金流 - 10.28 亿元。整体数据反映企业主营业务具备持续造血能力,但长期持续对外进行资本投入,后期筹资端资金呈现净流出状态,同时净利润现金含量数值较高,说明账面利润对应的现金回款基础整体较强,但不同年份波动差异较大。
年度经营现金流时序趋势图可以看到,企业经营活动现金流整体呈现先持续上行、后期有所回落的走势,前期随着门店规模扩张、营收增长,经营回款能力持续增强,在阶段性年份达到峰值;但后期经营现金流出现下滑波动,反映零售主业的现金生成能力受行业环境、经营效益变化影响,稳定性有所减弱。三类现金流净额年度双向对比图直观呈现了永辉长期的资金运作模式:多数年份经营现金流为正向,投资现金流持续为负,代表企业依靠主业产生的现金持续投入门店拓展、资产购置等资本开支;而筹资现金流在不同阶段方向有所分化,前期依靠外部筹资补充资金,后期筹资净额转负,体现企业偿还债务、分红等资金流出,资金端压力逐步显现,部分年份投资端大额现金流出,会显著消耗企业积累的经营现金。
现金流入、流出结构环形图与经营现金流出科目年度对比图进一步拆解资金构成。经营现金流入中销售商品、提供劳务收到的现金占据绝对主体,现金来源高度依赖零售主业营收回款;现金流出以购买商品、接受劳务支付的现金为核心支出项,同时包含职工薪酬、各项税费等刚性支出,符合商超行业重采购、重人力运营的资金特点。历年经营现金流出规模随业务体量同步变化,在营收高峰期采购资金支出同步走高,在经营承压阶段,采购端资金投放有所收缩,体现企业根据经营情况动态调整备货与采购策略。
净利润与经营现金流相关性散点图搭配趋势线,用来验证盈利的现金含金量。在多数年份,经营现金流能够随净利润同步变动,但部分年度出现净利润下滑甚至亏损时,经营现金流依旧保持正向,也存在利润与现金流匹配度弱化的阶段,说明企业账面利润和实际现金回款不完全同步,存在应收、存货等营运资金占用的影响。现金流循环三维气泡图从多维度展示不同年度现金流组合特征,能够直观区分不同阶段企业是属于扩张期、现金储备期还是资金承压期,反映企业现金流循环模式随经营周期不断变化。
面板底部的现金流量表核心科目明细表,完整留存各年度经营、投资、筹资现金流以及现金等价物变动原始数据,可追溯每一年现金流变动的具体来源,能够快速定位现金流大幅波动的年份,区分波动来自经营回款变化、资本投入增加或是筹资端资金变动,为整体现金状况结论提供底层数据支撑。
综合来看,永辉超市主营业务具备稳定的现金造血能力,长期依靠经营现金流支撑扩张性的资本投入,前期通过外部筹资匹配发展需求,但后期筹资端转为净流出,叠加经营现金流波动,资金周转压力有所上升;虽然整体净利润现金含量表现较好,但不同周期利润和现金流匹配度存在差异,需要持续关注经营现金流的稳定性以及大额资本开支对企业资金储备的消耗情况。
4.3 模块三:资产负债表分析模块
本模块诊断企业资产质量与偿债风险。KPI 指标卡展示资产负债率、流动比率、现金比率等关键偿债指标;双向条形、堆叠条形展示资产、负债规模与结构变化;多组双年度对比饼图对比不同阶段资产、负债、权益内部占比;散点、气泡图实现杠杆、货币资金、存货、短期借款多维度相关性分析;搭配热力表、明细表扫描全部科目异动,识别库存积压、短债压力、资产结构错配等财务风险。
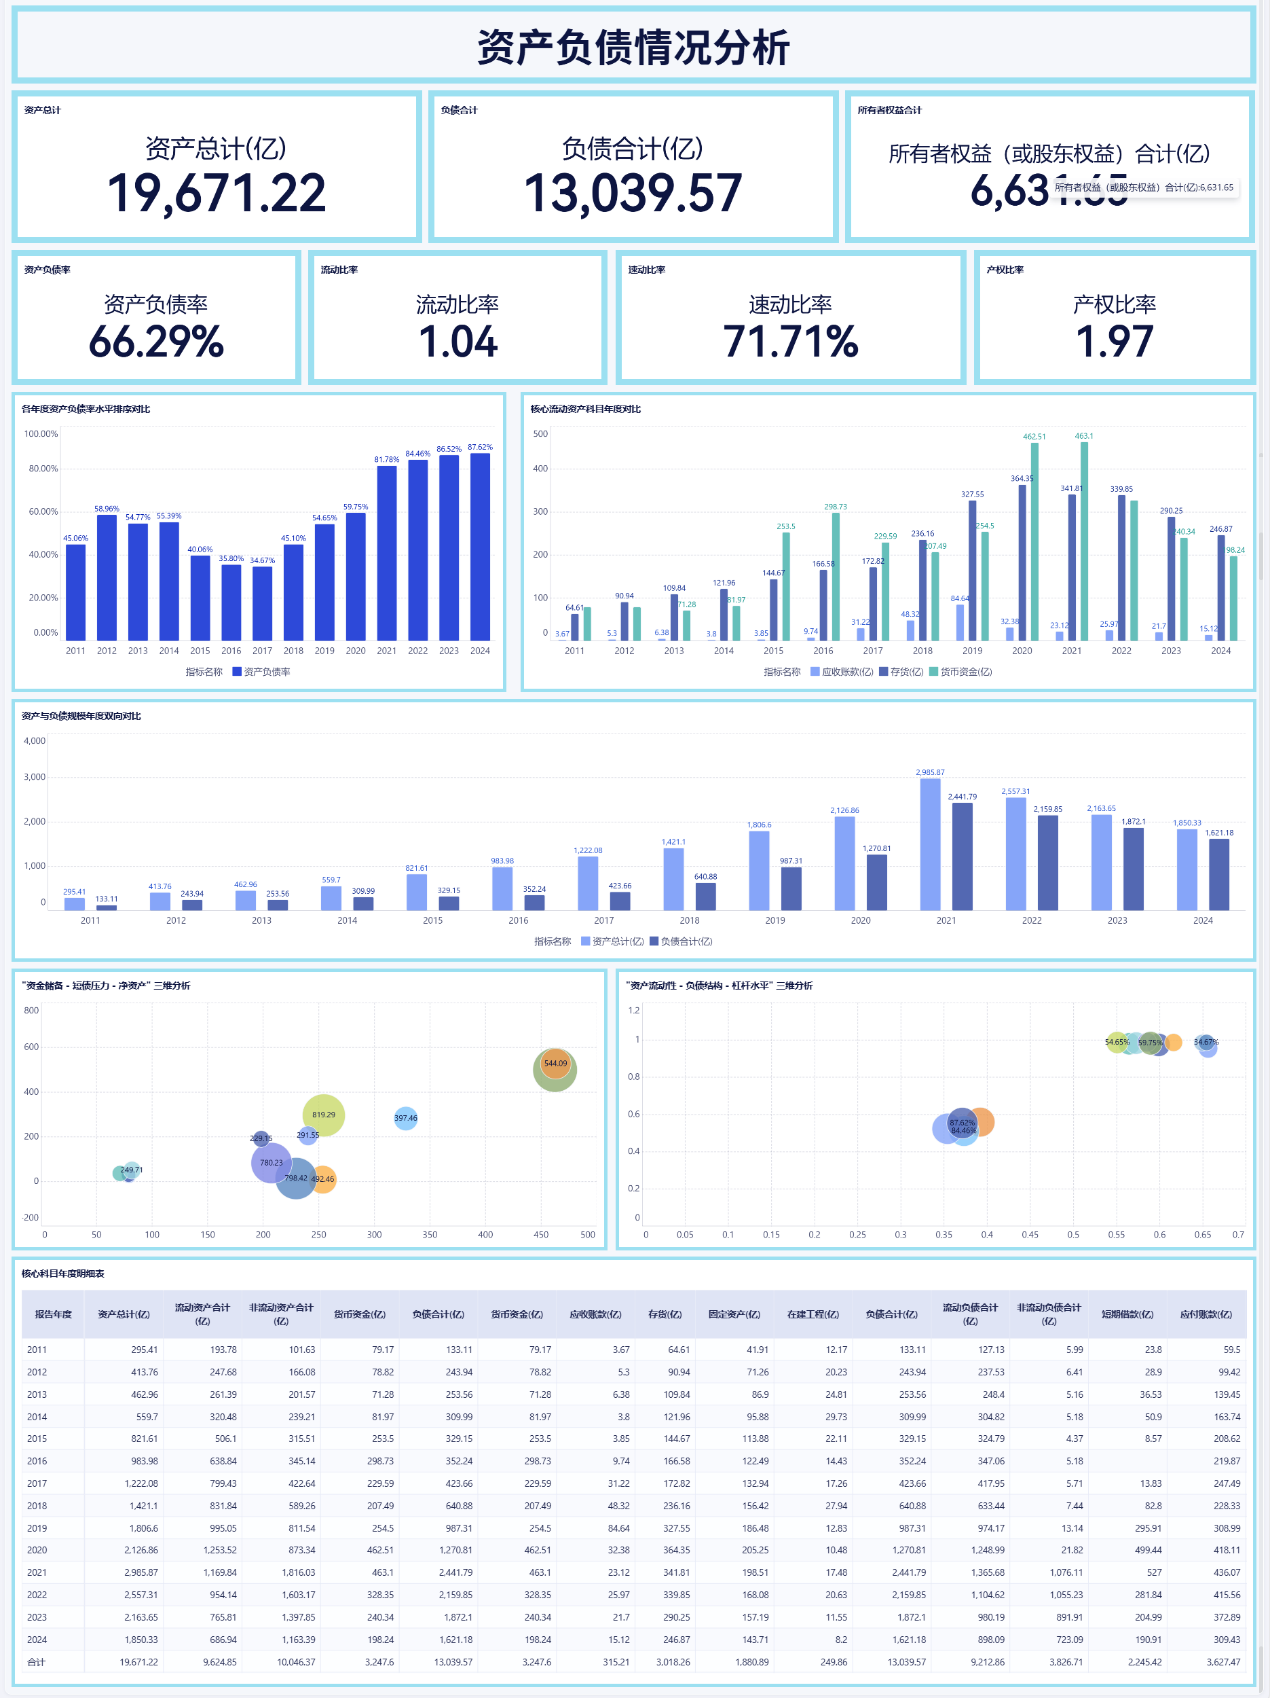
从汇总 KPI 核心指标来看,统计周期内永辉资产总计 19671.22 亿元,负债合计 13039.57 亿元,所有者权益合计 6631.65 亿元,整体资产负债率达到 66.29%,流动比率为 1.04,产权比率 1.97。资产负债率处于偏高区间,流动比率仅略高于 1,说明企业短期可变现资产基本能够覆盖短期债务,短期偿债安全边际较薄;而产权比率接近 2,体现企业资本结构中负债占比高,对债务资金依赖程度较强,财务杠杆水平较高,财务风险相对突出。
各年度资产负债率水平排序图直观展示了企业长期杠杆的变化趋势,早期资产负债率相对偏低,后续持续震荡上行并长期维持在 60% 以上的高位区间,反映企业在发展扩张阶段持续依靠举债方式支撑业务拓展,债务规模不断抬升。核心流动资产科目年度对比图显示,流动资产整体规模呈现持续增长后回落的走势,存货与货币资金是流动资产的主要组成部分,存货体量长期处于较高水平,这和商超行业备货经营的特性相匹配,但高存货也会占用营运资金,降低资产周转效率。
资产与负债规模年度双向对比图清晰呈现了企业规模扩张的节奏:前期资产总额与负债总额同步增长,资产扩张主要依托负债增长驱动,是门店快速扩张阶段的典型特征;后期资产规模出现见顶回落,负债规模同步收缩,说明企业进入调整阶段,主动缩减资产体量、压降债务规模,应对经营压力。
“资金储备 - 短债压力 - 净资产” 三维分析、“资产流动性 - 负债结构 - 杠杆水平” 三维分析两组气泡图,从多维度综合刻画不同时期的财务安全状态。早期企业净资产稳步积累、资金储备尚可、杠杆水平相对可控;随着负债持续扩张,短期债务压力上升,资产流动性承压,高杠杆带来的财务隐患逐步显现,部分年份指标组合凸显资金储备不足、债务压力偏大的问题。
面板底部的资产负债核心科目年度明细表完整留存历年资产、负债、权益、存货、货币资金等原始数据,能够精准追溯各年度资产、负债项目变动来源,可区分资产增长来自流动资产还是非流动资产,负债增长来源于短期经营性负债还是有息债务,支撑各项指标变化原因的验证与溯源。
综合来看,永辉超市在扩张周期内依靠高财务杠杆实现资产规模快速增长,资产以存货等经营性流动资产为主;但长期偏高的资产负债率、偏低的流动比率,意味着企业短期偿债缓冲空间有限,财务刚性压力较大。后期企业主动收缩资产与负债规模进行调整,不过整体资本结构仍偏激进,需要持续关注存货周转效率、短期债务偿付压力以及杠杆水平变化带来的财务风险。
综合三张报表看板分析结果:永辉超市在发展前期依靠门店扩张实现营收增长,具备不错的经营现金造血能力;但后期受行业竞争冲击,出现增收不增利现象,盈利质量下滑。虽然经营活动现金流整体保持正向,为企业提供安全垫,但企业长期使用较高财务杠杆,短期偿债缓冲空间有限,存货占用大量营运资金。企业后期主动收缩资产、压降负债进行经营调整,仍需要持续关注盈利修复、存货管控、短期债务风险。
5 总结与分享
在本次参赛作品制作过程中,完整走完从原始财报数据清洗、指标梳理到 BI 看板产出的全流程,将打卡营学到的 FineBI 工具知识落地到真实上市公司财务案例。
踩过的弯路:最开始散点图误把报告年度放到 X 轴,导致无法生成趋势线,反复调试才理清散点图 X/Y 轴必须放数值指标;财务指标口径容易混淆,部分比率计算时没有做表间关联,造成数据错乱;一开始大量使用柱状、折线图,图表类型单一,后期增加饼图、气泡、双向条形、热力交叉表,丰富分析视角。
经验收获:财务可视化不能只堆砌图表,要贴合业务逻辑;财报分析要重视表间勾稽关系;环比分析适合报告期序列数据;饼图尽量做跨时期对比,避免只看单期静态结构;条件格式、颜色预警可以极大提升看板可读性。本次实战也发现自身财报业务理解仍有不足,后续会继续加强零售行业财务业务知识积累。 | 


