从 24 工时到 30 分钟:三大油气上市公司五年财务风险洞察看板作品介绍
一、企业背景与业务目标
1. 企业背景和业务目标
本次分析对象为国内油气行业三家核心上市企业:中国海油(600938)、中国石油(601857)、中国石化(600028),数据覆盖 2021-2025 年完整财报周期。三家企业赛道定位存在本质差异:中国海油聚焦油气上游勘探开采业务,中国石油、中国石化为全产业链一体化企业,同时布局上游开采、炼化加工、终端油品销售全环节。
油气行业属于强周期重资产行业,盈利高度绑定国际原油价格,不同业务结构企业在油价上行、下行周期中财务表现分化显著。国际原油价格剧烈震荡是行业核心外部变量,选取 2022 油价高位、2023‑2025 油价下行作为周期基准,用来对标不同业务模式企业财务表现。
本次 BI 看板搭建与数据分析的核心业务目标。
- 横向对比三家油气龙头盈利、偿债、现金流、成长四大维度财务实力,精准区分产业链上下游业务模式的财务优劣。
- 纵向追踪 2021‑2025 五年财务指标变化趋势,识别油价周期波动下企业经营韧性与潜在经营风险。
- 搭建标准化油气行业财务指标看板,实现指标自动计算、趋势可视化、异常风险自动识别,支撑集团财务、投资部门快速经营研判。
- 构建覆盖盈利、偿债、成长、现金流、效率 5 大维度指标的综合评分体系,实现企业财务实力可打分、可排序,风险指标自动分级预警。
2. 业务现状与差距
①业务现状
传统财报分析依赖 Excel 手工整理报表数据,仅能输出静态数字表格,存在三大局限,一是多企业多年度数据汇总工作量大,毛利率、资产负债率、经营现金流比率等衍生指标需人工重复计算,二是缺乏可视化图表,管理层难以直观对比三家企业五年维度变化趋势,三是风险识别滞后,净利率持续下滑、资产负债率攀升、现金流萎缩等隐患无法自动预警。
本次基于 FineBI Next搭建财报对比分析看板,统一归集三家企业 2021-2025 原始财报数据,自动衍生盈利、偿债、成长、现金流四大类核心指标,配套折线趋势图、分区对比图、指标评分表,实现多主体、多周期、多维度联动下钻分析。
②现存差距
第一是数据效率差距,传统手工统计单季度三家企业指标需 多 个工作日,且易出现计算误差,BI 看板实现数据一键更新,指标实时自动计算。
第二是分析深度差距,传统报表仅展示数值,无法完成多维归因,例如无法直观区分 “石化净利率下滑是成本上涨还是费用侵蚀”,BI 支持营收、成本、费用、现金流多层级下钻溯源。
第三是风险管控差距,人工复盘需逐行翻阅报表,极易忽略流动性、偿债、盈利恶化信号,看板内置阈值预警,指标触碰风险线自动高亮提示。
3. 工具定位与价值
本次 FineBI 财报对比分析看板定位为油气行业多主体财务智能分析平台,面向财务分析人员、投资风控、经营管理层三类用户。 核心价值是打通多企业多年度财报数据孤岛,标准化油气财务指标体系,以可视化、AI 预警、多维下钻能力替代传统手工报表,实现经营数据从 “静态数字展示” 向 “动态风险监控、智能归因、辅助决策” 升级。
二、业务痛点
1. 业务场景还原
业务主管经常提出这样的诉求:“我希望拿到财报之后,立刻就能看清三家公司的差距,不要花几天整理 Excel,等报告做完风险时机已经错过了。”财务分析岗每月需完成三家油气上市公司五年财报复盘工作。
- 手工抓取资产负债表、利润表、现金流量表原始数据,录入 Excel。
- 手动计算毛利率、净利率、资产负债率、流动比率、经营现金流比率、营收增速等数十项衍生指标。
- 分别制作三家企业独立分析表格,横向对比三家企业同期数据,纵向追踪单企业五年变化。
- 人工识别经营风险,如净利率持续走低、负债率上升、现金流大幅收缩。
- 输出文字分析报告,支撑管理层判断企业投资价值、经营风险。
全流程高度依赖人工,数据更新滞后、指标计算出错、趋势对比不直观、风险发现滞后,无法快速响应管理层临时多维度查询需求。
2. “一号位 / 业务主管” 的焦虑维度
盈利分化无法快速定位根源,管理层无法一眼看懂为何上游中国海油盈利能力大幅领先一体化石化企业,难以快速判断油价周期对不同业务企业的冲击差异。
潜在财务风险识别滞后,中国石化负债率持续走高、流动比率偏低、净利率逼近盈亏线,传统报表难以第一时间凸显三重风险叠加。
跨企业对比效率低下,需要横向对比三家企业偿债、成长、现金流综合实力,手工整理评分耗时久,无法快速输出综合排名。
周期波动影响难以量化,2022 年油价高位三家营收同步上涨,2023-2025 年行业下行营收持续下滑,人工难以量化油价下行对每家企业营收、利润、现金流的冲击幅度。
上游业务占比最高的中国海油营收规模不及另外两家一体化企业,但盈利、现金流表现反而是三家最优,传统手工报表很难快速凸显这一组反差。
3. 痛点的量化影响
人力成本损耗,每月财报复盘人工耗时约 24 工时,折算人力成本高,且每年油价周期切换时,数据调整工作量翻倍。
决策滞后风险,手工分析至少滞后 5 个工作日,当企业出现净利率、现金流恶化时,管理层无法及时介入经营调整。
数据误差风险,手工计算衍生指标平均每月出现多处计算错误,易误导经营判断。
风险漏判损失,人工复盘易忽略边缘指标异常,如中国石化流动比率长期低于 0.23 的流动性隐患,长期积累可能放大融资、信用风险。
三、核心方案
依托 FineBI NEXT 搭建油气三巨头综合财报分析看板,完整覆盖指标体系、异常预警、多维归因、决策闭环四大模块,作品链接:https://next.finebi.com/decision/application/99b11cd7436648e2b6b8e5eb70f8e0
1. 指标体系构建
结合 2021-2025 三家企业财报数据,搭建四大维度标准化油气财务指标库,全部指标由原始报表字段自动计算生成。
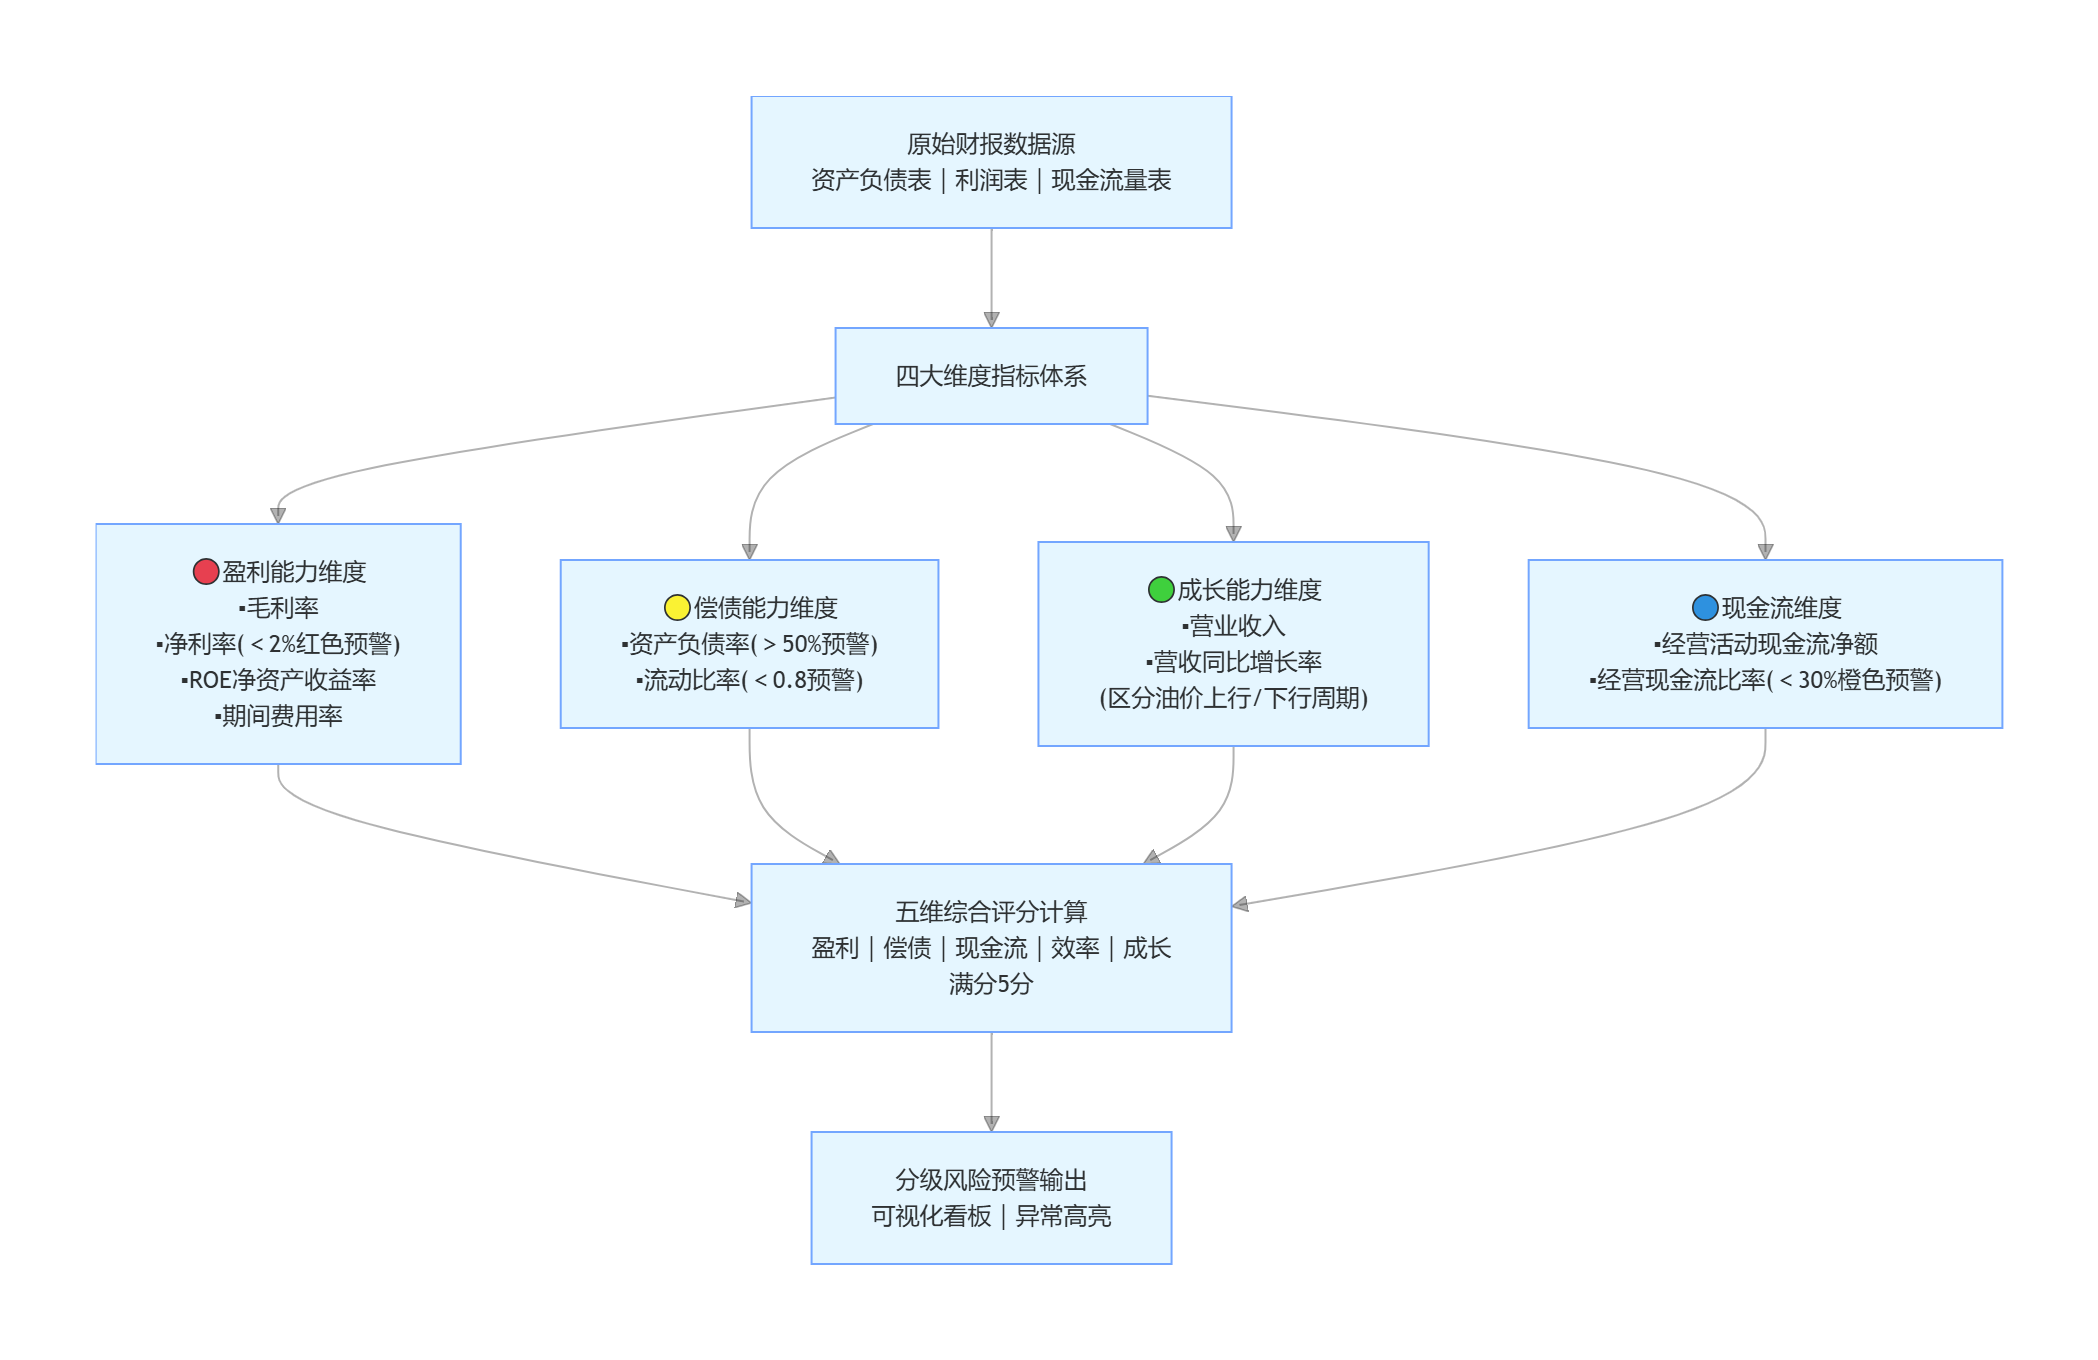
图1 四大维度指标体系
(1)盈利能力指标
毛利率、净利率、ROE、期间费用率,在三家公司指标明细中,净利率小于0.2,触发红色预警。
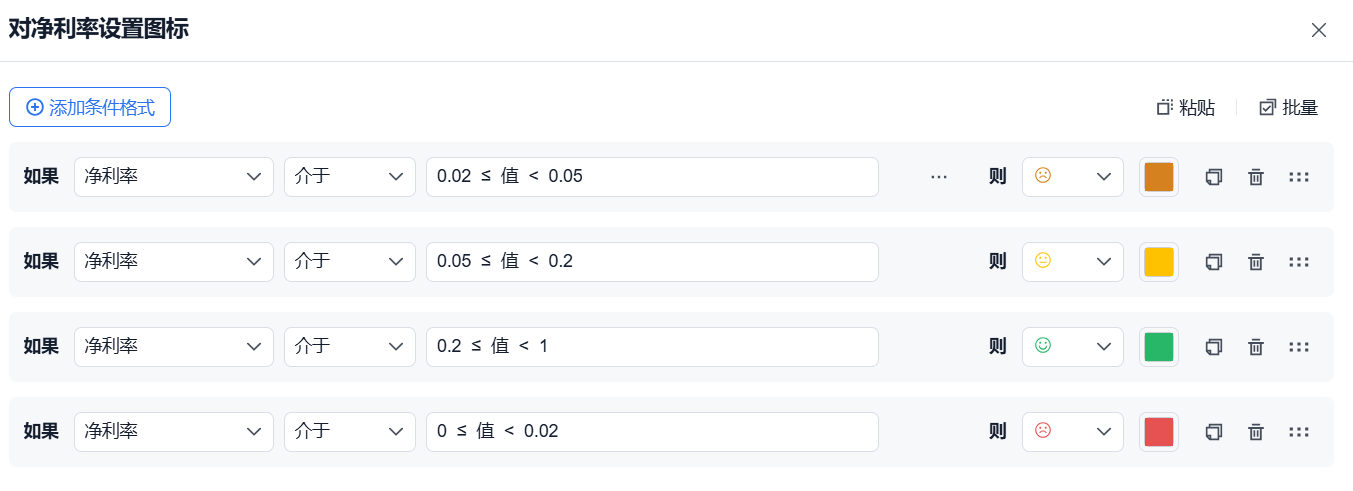
图2 指标明细对比中净利率条件设置
(2)偿债能力指标
资产负债率、流动比率;风险阈值:资产负债率>50% 预警,流动比率<0.8预警。
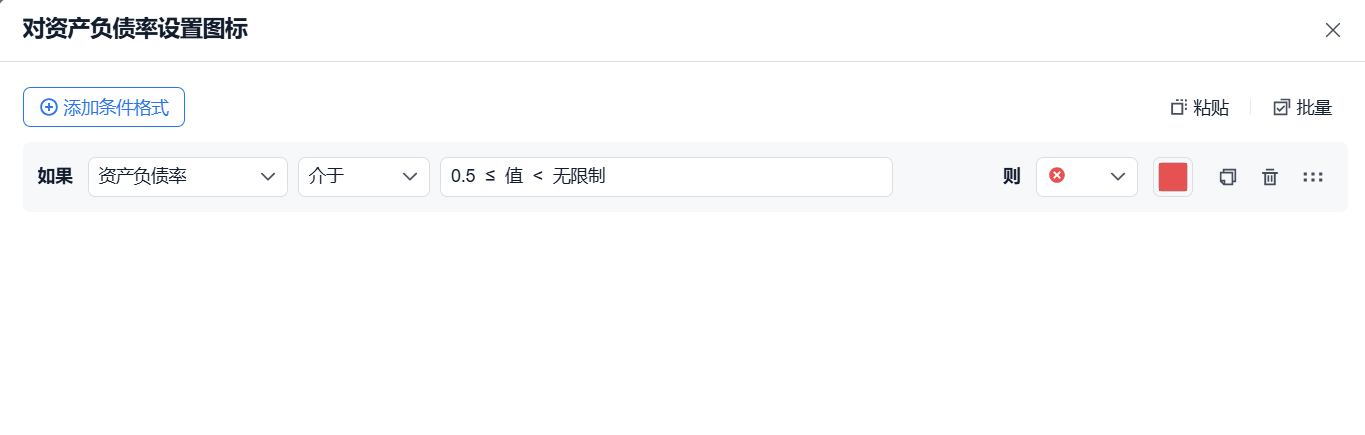
图3 指标明细对比中资产负债率条件设置
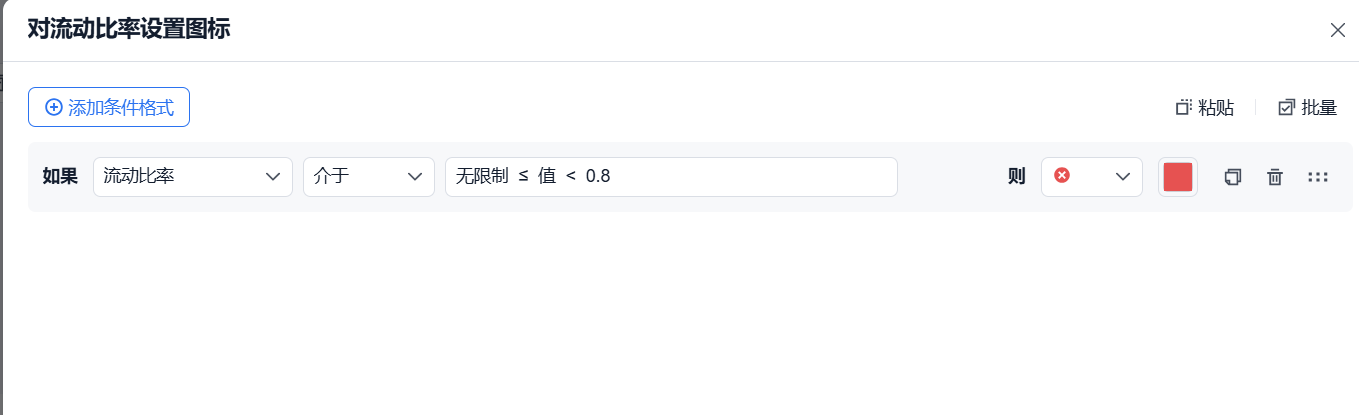
图4 指标明细对比中流动比率条件设置
(3)成长能力指标
营业收入、营收同比增长率,区分油价上行(2022)、下行(2023-2025)周期增速表现。
(4)现金流指标
经营活动现金流净额、经营现金流比率,经营现金流比率健康标准≥30%。
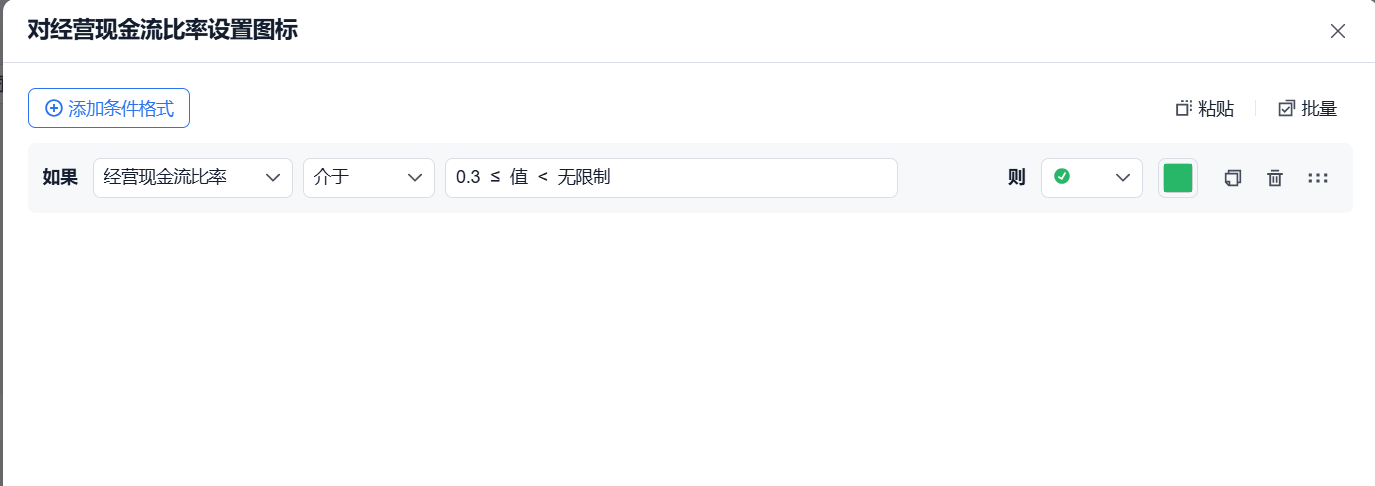
图5 指标明细对比中经营现金流比率条件设置
整体同时配套综合评分体系,从偿债、成长、效率、现金流、盈利 5 个维度对三家企业打分,满分 5 分,直观呈现综合实力差距。
|
财务指标综合评分体系
|
|
评价维度
|
核心指标
|
五档打分区间(由优到劣)
|
|
盈利得分
|
净利率
|
≥0.2;0.1‑0.2;0.05‑0.1;0.02‑0.05;<0.02
|
|
偿债得分
|
资产负债率
|
≤0.3;0.3‑0.4;0.4‑0.5;0.5‑0.6;>0.6
|
|
现金流得分
|
经营现金流比率
|
≥0.6;0.4‑0.6;0.3‑0.4;0.2‑0.3;<0.2
|
|
效率得分
|
期间费用率
|
≤0.03;0.03‑0.04;0.04‑0.05;0.05‑0.06;>0.06
|
|
成长得分
|
ROE
|
≥0.18;0.12‑0.18;0.08‑0.12;0.05‑0.08;<0.05
|
表1 财务指标综合评分体系
其中,盈利得分指标净利率,按照大于等于0.2,0.2-0.1, 0.1-0.05,0.05- 0.02, 小于0.02以下5个区间进行打分,偿债得分指标资产负债率,按照小于等于0.3, 0.3-0.4, 0.4- 0.5, 0.5-0.6, 大于0.6,5个区间进行打分,现金流得分指标经营现金流比率,大于等于 0.6, 0.6-0.4,0.4-0.3, 0.3- 0.2, 小于0.2,5个区间进行打分,效率得分指标期间费用率,按照小于等于 0.03, 0.03- 0.04, 0.04- 0.05, 0.05- 0.06, 大于0.06,5个区间进行打分,成长得分指标ROE,按照大于等于0.18, 0.18- 0.12, 0.12- 0.08,0.08-0.05, 小于0.05,5个区间进行打分。
最终5个维度得分,对比3家企业的综合实力差距,中国海油在盈利、偿债、现金流三个维度全面领先,中国石化盈利得分仅1.6,偿债和现金流亦为三家中最弱。
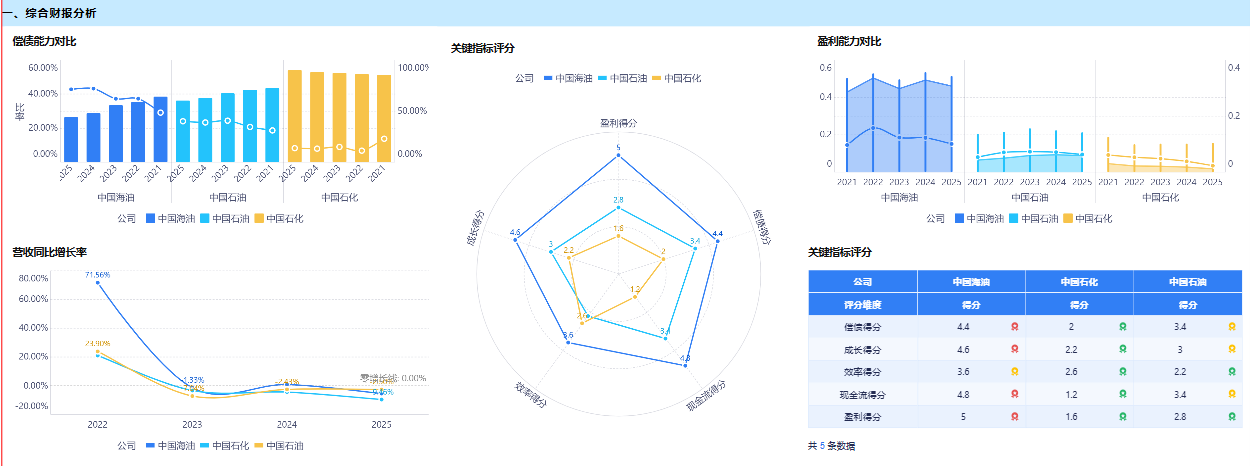
图6 三大油气公司维度对比
2. 异常识别与预警机制
基于三家企业历史财务区间设置分级预警阈值,看板自动高亮异常指标。
- 盈利预警,净利率连续两年下滑、净利率<2% 触发红色预警,中国石化 2021-2025 净利率持续下行至 1.3%,持续高亮提示盈利承压。
- 偿债预警:资产负债率>50%、流动比率<0.8 触发红色预警,中国石化 5 年负债率均大于50%、且流动比率3年长期低于 0.8,持续标记流动性风险.
- 现金流预警:经营现金流比率<30% 触发橙色预警,中国石化经营现金流比率5年均低于30%,且2025年仅 13.94%,提示自身造血能力不足。
- 成长预警:营收同比连续三年负增长触发预警,2023-2025 三家企业营收持续下滑,重点标注跌幅最深的中国石化(2025 年 - 9.46%)。
3. 多维归因与下钻分析
看板支持三层联动下钻分析,实现问题溯源。
第一层是企业维度横向对比,一键切换三家企业同期指标,直观对比海油、中石油、中石化盈利、偿债、现金流断层式差距。
第二层年度维度纵向趋势下钻,选中单家企业,查看 2021-2025 折线趋势图,定位指标拐点,如 2022 年油价高点营收峰值、2023 年后持续回落。
第三层,报表科目明细下钻,利润指标异常可下钻至营业成本、销售 / 管理 / 财务 / 研发费用,分析期间费用率变化对利润的侵蚀,现金流指标异常可下钻经营、投资、筹资现金流净额,判断企业资金结构。
以中国石化公司分析为例,中国石化净利率持续走低,下钻后可归因两点,一是炼化业务毛利率偏低,二是期间费用率持续反弹挤压利润,中国海油高盈利归因于上游开采高毛利、极低期间费用率、极强经营现金流造血能力。
在看板指标中,中国石化净利率 1.3%(盈利红色预警),资产负债率>50%,经营现金流比率不足 30% 三重风险。
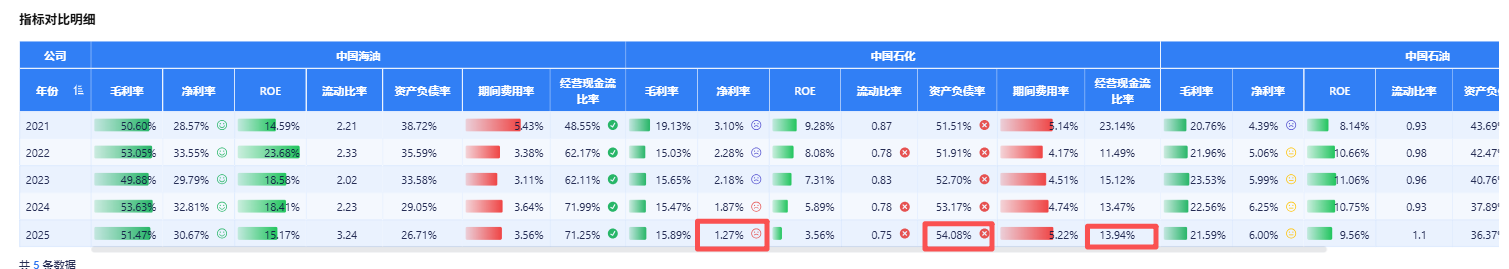
图7 中国石化指标明细图
通过三层下钻定位根源,炼化业务毛利偏低,期间费用持续抬升挤压利润,将预警结论推送风控财务部门,提出管控负债、压降期间费用、优化炼化成本的经营调整动作。
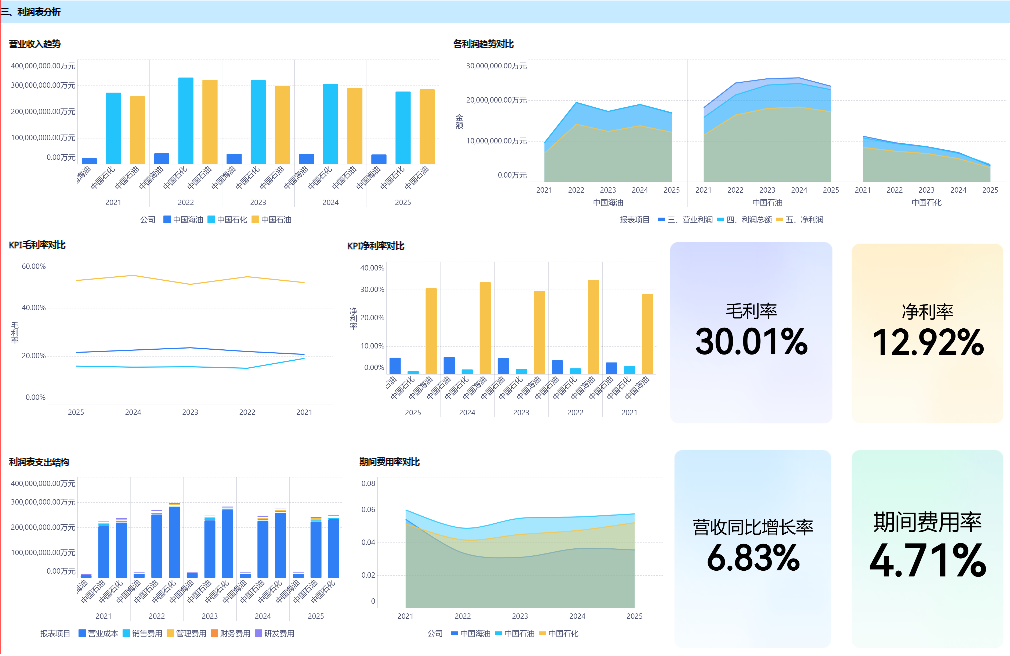
图8 中国石化利润表具体分析
每月看板自动更新,持续跟踪净利率、负债率、现金流指标,验证经营调整改善效果,完成 “数据预警‑分析归因‑经营调整‑数据验证” 完整闭环。
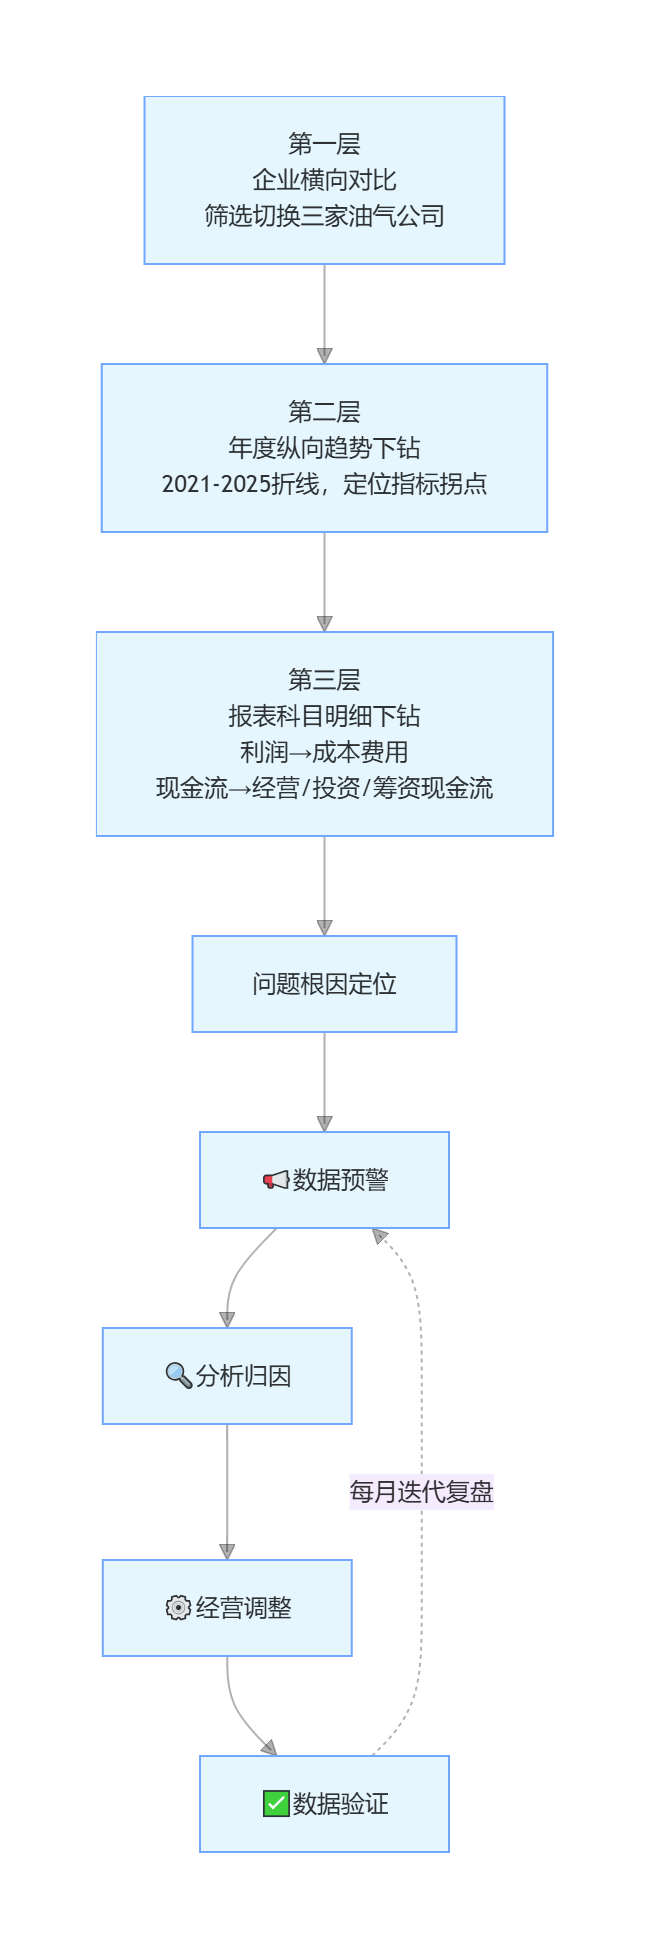
图9 三层下钻 + 完整决策闭环流程图
4. 决策动作与闭环
看板输出数据结论后,形成标准化经营决策闭环。
风险类指标(中国石化),预警推送风控、财务部门,跟踪融资成本、负债规模管控,优化炼化业务成本控制,压降期间费用。
周期波动类指标(全三家),根据营收增速、油价周期研判,调整上游开采、炼化产能布局,对冲油价下行周期业绩下滑压力。
优势对标类指标(中石油),对标中国海油低费用、高现金流运营模式,优化资产杠杆,提升资本回报效率。
定期复盘闭环,每月自动更新看板数据,对比上月指标变化,跟踪各项经营调整动作的改善效果,形成 “数据预警 - 分析归因 - 经营调整 - 数据验证” 闭环。
四、价值量化
1. 核心业务价值
风险管控价值,能够提前识别中国石化高负债、低现金流、低盈利三重经营风险,规避流动性、信用融资隐患,降低潜在经营损失,按企业千亿级负债规模测算,提前识别流动性风险,可规避潜在的融资成本抬升、债务违约带来的千万元级别潜在经营损失。
周期研判价值,清晰量化油价上行 / 下行周期对不同产业链企业业绩影响,为投资、产能规划提供数据支撑。
对标管理价值,直观呈现上游纯开采与全产业链一体化企业财务差距,为企业业务结构优化提供对标依据。
2. 管理效率价值
人力效率提升,财报指标计算、图表制作由 24 工时缩短至 30 分钟,人力成本下降 95% 以上,(时间口径说明:24 工时为财务人员每月完整完成三家企业 5 年财报手工整理计算的合计工时,30 分钟为 BI 看板完成同样分析输出报告素材耗时,效率节约 =(24‑0.5)/24≈97.9%,对外表述简化为人力成本下降 95% 以上,5 个工作日滞后,指手工模式从拿到财报原始数据,到完整输出对比分析结果的时间)。
分析响应提速,管理层临时多维度对比需求实时响应,数据输出滞后 5 个工作日缩短至实时查看。
数据误差清零,全部指标自动计算,消除手工录入、计算带来的数据错误,保障经营判断数据准确。
3. 数字资产价值
标准化指标资产,沉淀油气行业专属财务指标体系,形成可复用的行业财务分析模板,后续新增油气企业可直接复用看板框架。
历史数据资产,统一归集 2021-2025 五年多企业财报数据,形成企业长期经营数据库,支持长期周期、跨主体深度研究。
可视化分析资产,沉淀毛利率、净利率、资产负债率、现金流趋势图表、分区对比图模板,可直接复用至企业经营汇报、投资分析报告。


