从账面盈利到现金窒息:一家贸易公司的"三高两低"财务真相
一、企业背景与业务目标
本案例企业是一家覆盖全国的办公家具贸易公司,经营隔断、储物、桌椅、电脑配件、办公电器、通讯设备等10个品类,业务遍及华南、华东、华中、西南、华北、东北、西北七大区域。2024—2025年累计收入超过660万元,是一家具备一定规模但尚未建立精细化财务分析体系的中型贸易企业。
行业对标:参照行业基准,家具制造业规模以上企业2025年营业收入利润率为3.4%,而本企业综合利润率约43%——看似远高于行业均值,但需注意行业利润率以规模以上制造企业为统计口径,贸易型企业的利润率结构存在本质差异。更值得关注的是应收账款指标:家具制造业应收账款平均回收期为38.88天,而本企业综合回款率仅47%,实际回款周期估算超过120天,远超行业健康水平。
盈利性目标:从“追求收入规模”转向“追求利润质量”,明确各品类、各区域的真实盈利贡献,优化资源配置。
现金流目标:改善回款效率,将综合回款率从当前的47%提升至行业健康水平(60%以上),降低应收账款风险。
增长质量目标:厘清收入增长的动力来源(量增还是价增),确保增长具有可持续性,而非依赖短期价格波动或脉冲式订单。
当前企业的经营数据呈现“三高两低”的矛盾特征:
收入集中度高:隔断、储物、桌椅三大品类合计贡献61%的收入;华南、华东、华中三区域合计贡献近49%的收入。
利润率尚可:综合成本率约57%,整体利润率约43%,在家具贸易行业中处于中等偏上水平。
回款率极低:综合回款率仅47.44%,意味着过半营收仍以应收账款形式挂在账上,实际现金流入与账面收入严重脱节。
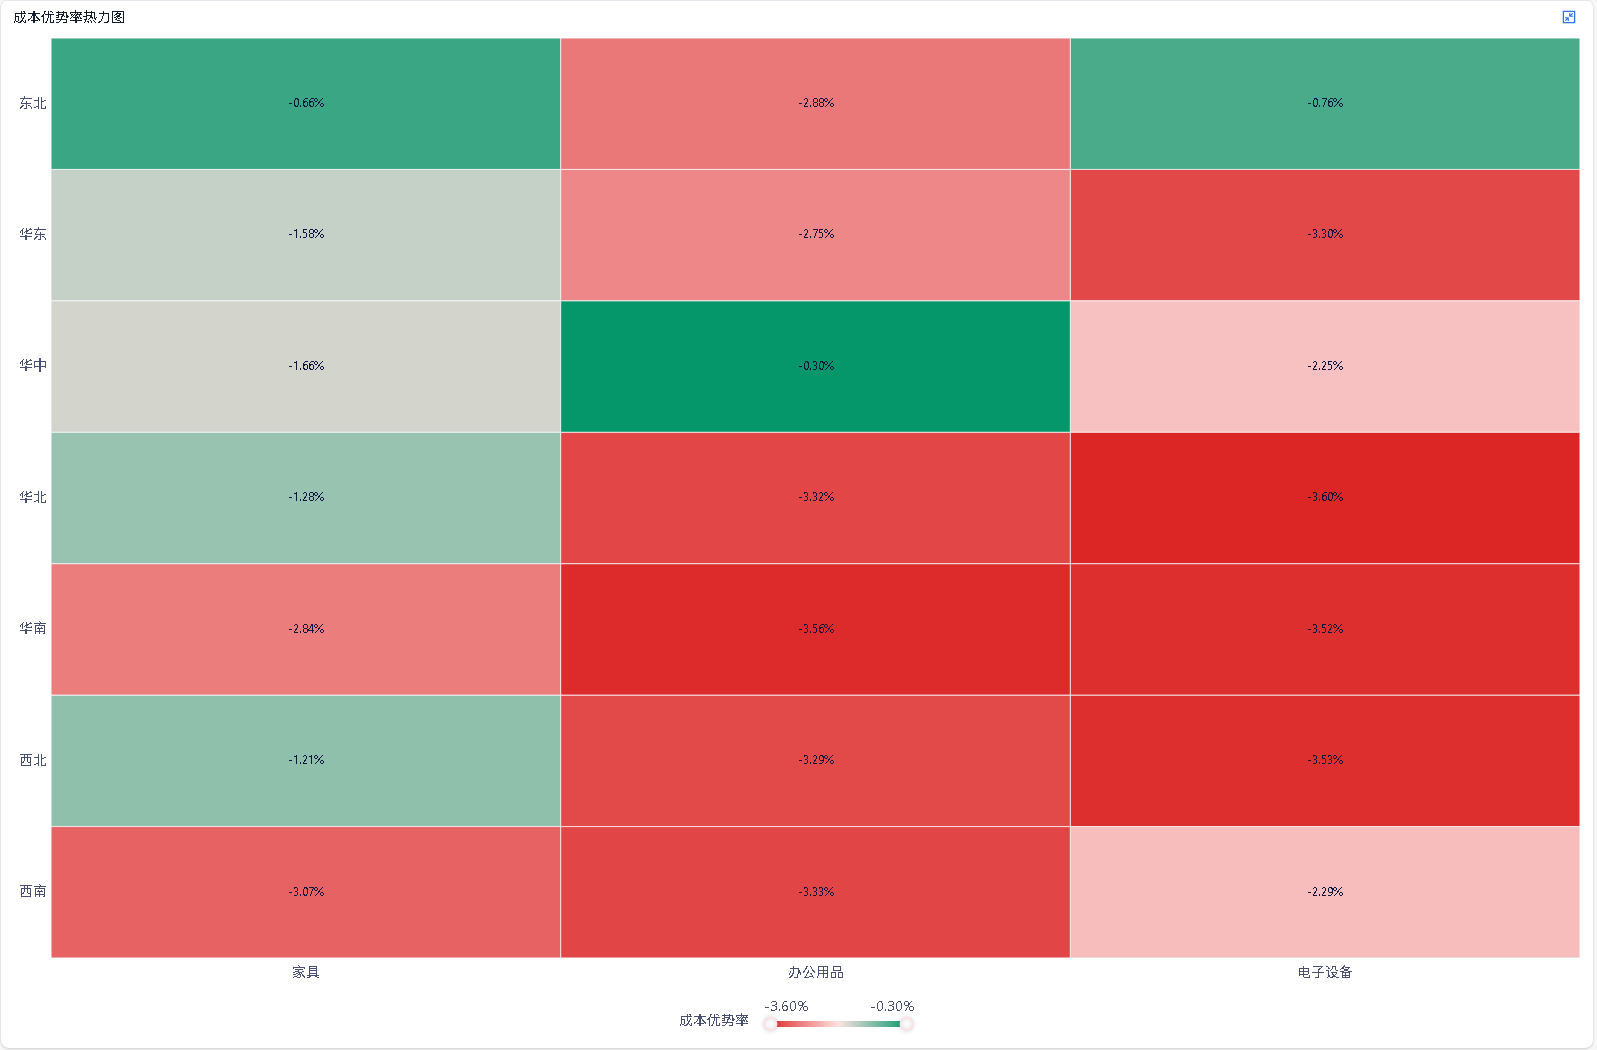
成本劣势明显:所有品类和区域的成本优势率均为负值(-0.3% ~ -3.6%),我方成本普遍高于竞品,无法依赖成本领先战略。
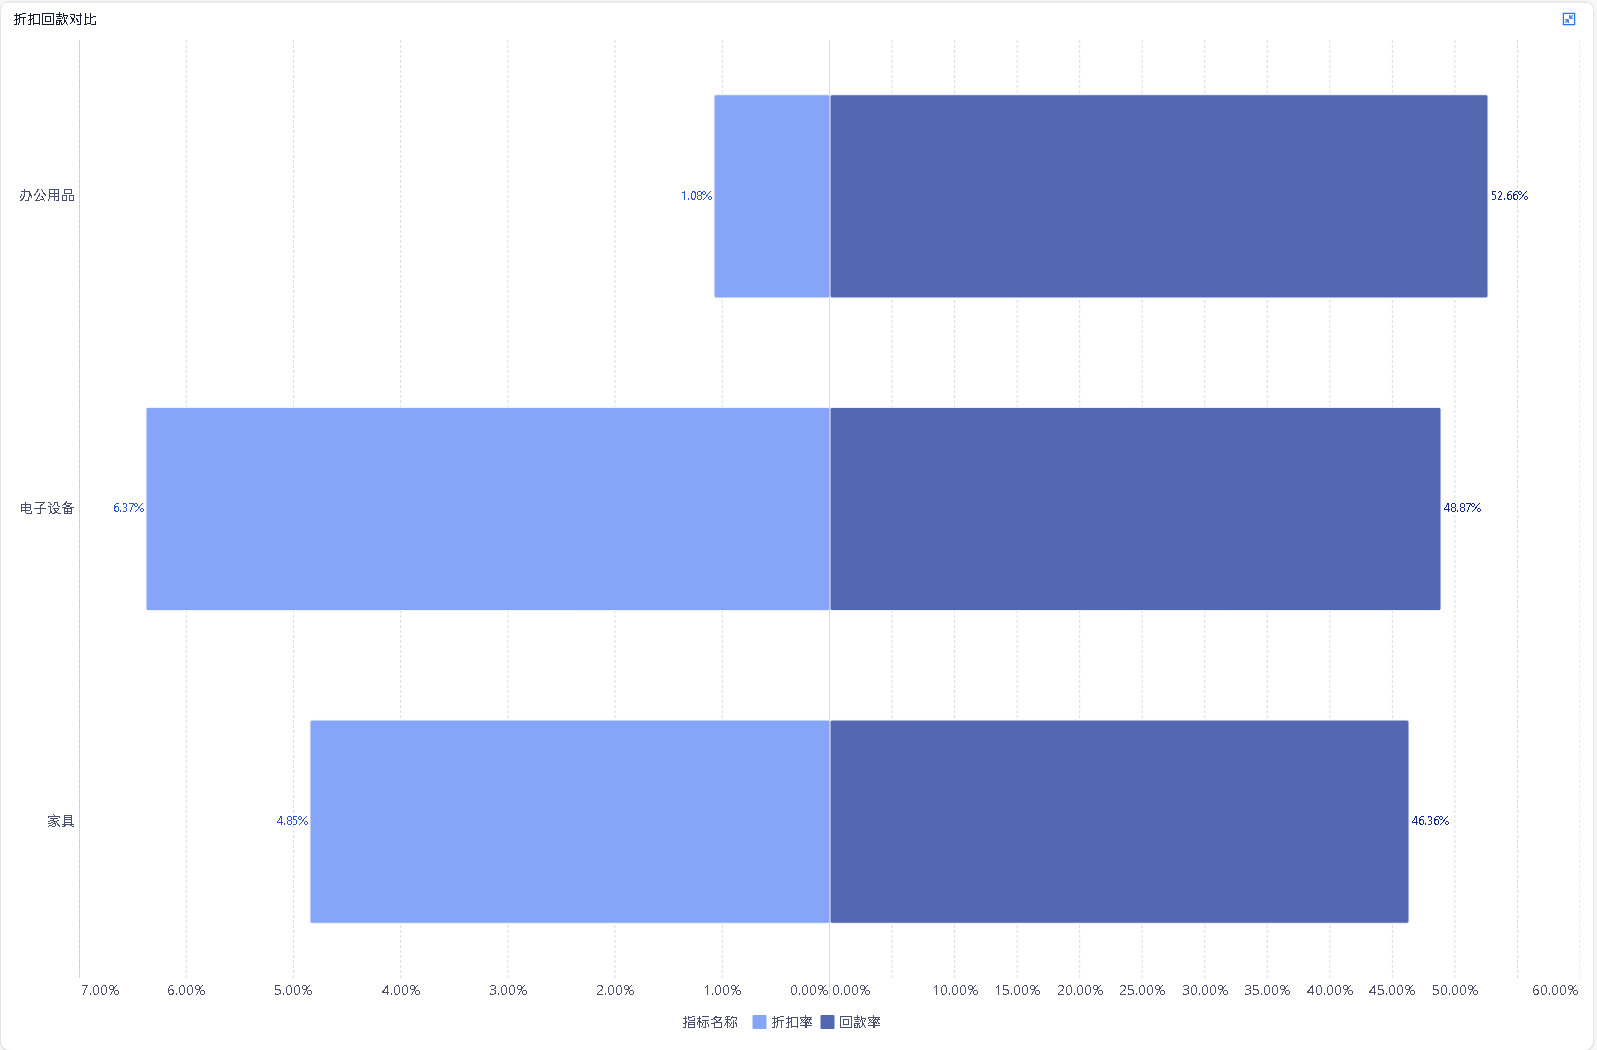
折扣与回款反向:电子设备品类折扣率高达6.37%,但回款率仅48.87%,折扣并未换来回款改善,存在“被动让利”嫌疑。
上述差距表明,企业具备一定的产品竞争力和市场覆盖能力,但在财务精细化管理、现金流管控和成本竞争力方面存在显著短板,亟需一套系统化的数据分析工具来支撑决策。
鉴于上述差距,企业引入 FineBI Next 作为财务全景分析的核心工具:统一数据底座将分散在订单、成本、应收、库存等9张Excel表中的数据整合为21张分析表;通过KPI卡片、热力图、帕累托图、现金流矩阵等30+图表组件将复杂财务数据转化为直观的经营信号;支持按区域、品类、时间等多维度自由筛选和联动;内置逾期率、成本率等预警色阶和参考线,自动识别异常组合。其定位与价值体现在:
统一数据底座:将分散在订单、成本、应收、库存等9张Excel表中的数据整合为21张分析表,打破信息孤岛,实现“一张画布看全貌”。
敏捷可视化:通过KPI卡片、热力图、帕累托图、现金流矩阵等30+图表组件,将复杂财务数据转化为直观的经营信号,降低决策者的认知负荷。
交互式下钻:支持按区域、品类、时间等多维度自由筛选和联动,让管理层能够从总览到明细逐层穿透,快速定位问题源头。
预警与归因:内置逾期率、成本率等预警色阶和参考线,自动识别异常组合(如“东北-办公电器-成本率64%”),辅助提前干预。
二、业务痛点
在日常经营中,企业管理层面临的典型决策场景如下:
月度经营会上,财务部展示收入报表,销售部展示区域业绩,供应链部展示成本数据——但三份报表口径不一、维度不同,无法当场交叉验证。当问及“华南区收入第一,但利润是否也第一?”时,无人能即时回答。(财务总监原话:“每次开会像在拼拼图,每个人手里都有一块,但拼不出完整的画面。”)
预算编制时,各区域提报下一年度销售计划,总部缺乏统一的历史利润和回款数据支撑,只能依据收入份额分配资源,导致“收入大户”拿到更多预算,却可能掩盖其利润不佳或回款恶化的真相。(销售总监感慨:“收入高的区域喊得多,钱就拿得多,至于他们到底赚不赚钱,没人算得清。”)
制定折扣政策时,销售团队主张“给大客户更多折扣以加速回款”,但财务团队没有数据证明折扣与回款的相关性,决策凭经验而非事实。(一位大区经理直言:“不给折扣客户就不下单,给了折扣钱还是回不来,我们像是在赌。”)
这些场景的共同痛点是:数据存在,但不在决策者手中;信息丰富,但无法形成统一判断。
企业总经理(一号位)和业务主管的焦虑集中在四个维度:
|
焦虑维度
|
具体表现
|
|
利润迷思
|
“收入最高的华南区,利润率只有44%,而收入第四的西南区利润率反而44.4%——到底哪个区域是真正的利润引擎?如果按收入分配资源,是不是在‘奖励’低利润区域?”
|
|
成本失控
|
“综合成本率57%,但电子设备品类成本率接近64%,东北区域的办公电器成本率甚至达到64%——这些‘成本黑洞’是如何产生的?我们是否在亏本做买卖?”
|
|
现金流窒息
|
“账面营收660万,实际到手只有313万,过半资金被客户占用。华东区收入第二,回款率却只有38%,这个区域的业务是在‘赚钱’还是在‘赚应收账款’?”
|
|
增长虚胖
|
“2024年12月均价环比暴涨120%,次月又回落——这种剧烈波动是正常季节性因素,还是意味着我们的增长依赖于大客户偶发大单,缺乏稳定性?”
|
上述焦虑并非主观感受,而是有明确的量化数据支撑:
利润错配损失:利润错配损失:若将华南区(收入119万,利润率44%)的资源配置部分转向西南区(收入96万,利润率44.4%),理论上可在不增加总投入的情况下提升整体利润约0.4个百分点,年化利润增加约 2.6万元。
计算公式:利润提升 = 转移资源规模(约65万元)× 利润率差值(0.4%)= 2.6万元
回款延迟成本:以综合回款率47%计算,未回款金额约 348万元。假设行业平均回款周期为60天,而企业实际回款周期超过120天,仅资金占用成本就达约 17万元/年。
计算公式:资金占用成本 = 应收账款余额(348万元)× 年化融资成本率(5%)× 超额账期/365(60天/365)= 17.4万元/年
折扣失效成本:电子设备品类平均折扣6.37%,对应收入237万元,折扣金额约15万元,但其回款率仅48.87%,并未显著高于家具品类(折扣4.85%,回款率46.36%)。这 15万元 折扣几乎未带来回款改善,属于“无效让利”。
成本劣势累积:所有品类成本均高于竞品,若按行业平均成本测算,企业年利润被侵蚀约 12-18万元(占利润总额的5%~8%),长期将削弱价格竞争力。
三、核心方案
基于企业业务目标和痛点,我们构建了“总览 → 收入归因 → 利润拆解 → 成本透视 → 回款监控 → 现金流矩阵”六层分析框架,并沉淀了21张分析表,核心指标体系如下:
|
指标类别
|
核心指标
|
计算口径
|
当前值
|
|
规模类
|
总收入、总利润
|
按订单实收金额(剔除退款)
|
收入660万+,利润约283万
|
|
效率类
|
综合利润率
|
利润/收入
|
约43%
|
|
效率类
|
综合成本率
|
成本/收入
|
约57%
|
|
效率类
|
综合回款率
|
实际回款/应收货款
|
47.44%
|
|
结构类
|
品类收入占比、区域收入占比
|
帕累托累计占比
|
前三品类占61%,前三区域占49%
|
|
风险类
|
逾期率
|
逾期金额/应收总额
|
区域间38%~62%不等
|
|
竞争力类
|
成本优势率
|
(竞品成本-我方成本)/竞品成本
|
全部为负(-0.3%~-3.6%)
|
|
增长类
|
量价拆分(销量同比、均价同比)
|
月度销量与均价变动
|
均价波动振幅最高120%
|
所有指标均支持按区域、品类、时间维度筛选,并采用帕累托分析(累计百分比+80%参考线)快速识别“关键少数”。
- 异常识别与预警机制—— FineBI Next 核心功能实现
|
功能模块
|
实现方式
|
业务含义
|
|
帕累托80%线
|
自动计算累计占比并标记80%参考线
|
一眼识别"贡献80%收入的最小品类/区域集合",资源精准投放
|
|
现金流矩阵
|
以平均收入线和平均现金流入线划分四象限
|
自动圈出"高收入低现金流入"的异常区域(如华东),预警失血风险
|
|
量价拆分
|
将月度收入变动分解为销量贡献与均价贡献
|
定位"量跌价升"或"量升价跌"的异常组合
|
为帮助管理层第一时间发现风险,本方案内置了多层次的异常识别逻辑:
色阶预警:在区域×品类热力图中,利润率、成本率、逾期率分别使用红-黄-绿渐变色阶。例如,“华东-电子设备”利润率显示为红色(偏低),“西南-隔断”显示为绿色(偏高),一目了然。
阈值参考线:在帕累托图中设置80%累计线,自动标出“贡献前80%收入的最小品类/区域集合”;在现金流矩阵中设置平均收入线和平均现金流入线,将区域自动划入四个象限,圈出“高收入低现金流入”的异常区(如华东)。
组合异常标记:通过热力图交叉,直接定位“东北-办公电器-成本率64%”这类双重异常组合,提示该品类在该区域的成本结构可能存在问题。
趋势异动检测:在月度量价趋势图中,标记均价环比涨幅超过±50%的月份(如2024年12月暴涨120%),触发进一步归因分析。
当异常被识别后,系统支持逐层下钻,定位根因。以下以华东区域回款异常为例,展示从发现到验证的完整闭环:
|
环节
|
操作
|
发现
|
|
异常发现
|
现金流矩阵自动标记
|
华东区收入49万(区域第二),现金流入仅19万,落入"高收入低现金流"危险象限
|
|
根因定位
|
区域下钻 → 回款率明细
|
华东区回款率仅38.19%,为七大区域最低;其中电子设备品类回款率仅35%,拉低整体
|
|
归因分析
|
折扣-回款关联分析
|
华东区电子设备平均折扣率6.8%,高于全司均值,但回款率反而最低——折扣未激励回款
|
|
决策建议
|
导出决策动作
|
对华东区大客户实施"现金折扣替代价格折扣",将回款条款与折扣挂钩
|
|
执行动作
|
落地执行
|
调整华东区大客户合同条款,增加预付款比例,提供账期缩短激励
|
|
效果验证
|
3个月后数据刷新对比
|
目标:华东区回款率提升至50%以上,逾期率下降5个百分点
|
整个流程链条:
【异常发现】→【根因分析】→【归因分析】→【决策建议】→【执行动作】
基于上述分析,本方案可直接导出以下可落地的决策动作,并形成管理闭环:
|
分析发现
|
决策动作
|
闭环验证
|
|
家具品类(隔断、储物、桌椅)利润率高且收入占比大,电子设备品类低利润
|
调整产品组合策略:将营销资源向家具品类倾斜,适度收缩电子设备的促销力度,或重新评估电子设备的定价策略。
|
下季度跟踪家具品类收入占比和整体利润率变化,若利润率提升2个百分点即验证有效。
|
|
华东、华南回款率低于40%,但收入贡献高
|
实施差异化回款政策:对华东、华南大客户缩短账期、增加预付款比例,或提供“现金折扣”替代“价格折扣”。
|
设定目标:3个月内两区域回款率提升至50%以上,逾期率下降5个百分点。
|
|
所有品类成本均高于竞品
|
建立采购成本对标机制:针对劣势最大的“华东-电子设备”(成本劣势-3.3%),启动供应商重新谈判或集中采购。
|
半年内将该组合成本优势率提升至-1%以内,若达成则推广至其他区域。
|
|
折扣与回款无关,折扣主要变相降价
|
重构折扣审批流程:将回款条款与折扣挂钩,要求享受折扣的客户必须签署自动扣款授权或缩短账期。
|
跟踪新折扣政策实施后,电子设备品类回款率变化,若提升超过5个百分点则说明政策有效。
|
|
收入波动剧烈,依赖脉冲式大单
|
建立客户分级与预测模型:识别大客户签单周期,将销售激励从“单月冲量”改为“季度平滑增长”,降低供应链波动风险。
|
下一季度月度收入标准差降低20%以上,即认为稳定化措施见效。
|
以上决策动作均可在仪表板中设置“目标值”和“实际值”对比,通过定期刷新数据(月度/季度),持续监控改善效果,形成“分析→决策→执行→验证”的完整闭环。
四、成果展示
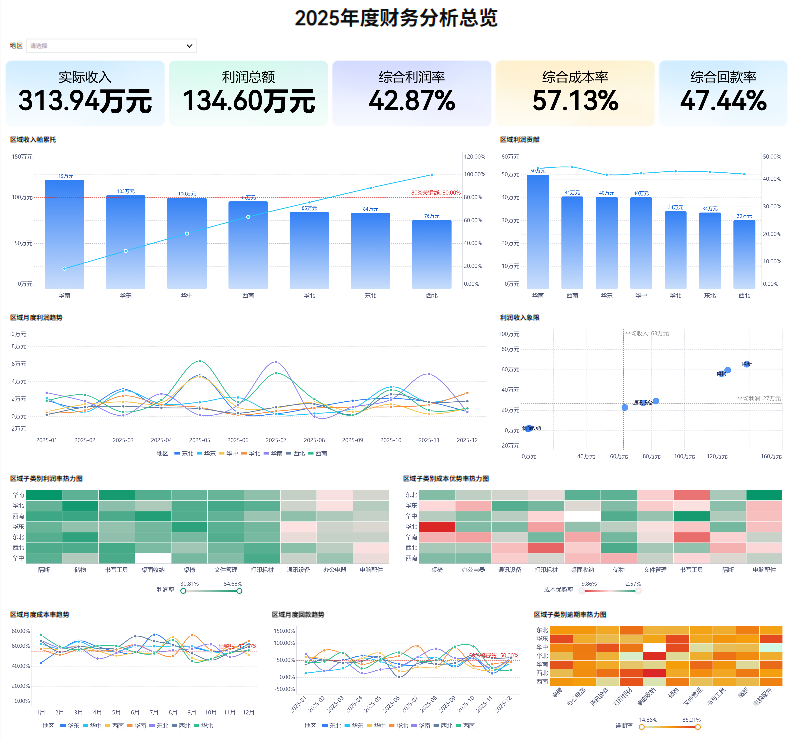
本作品通过一张 14 组件的总览仪表板,将企业 2025 年度收入、成本、利润、回款四大财务维度的全貌浓缩于一个页面。用户只需切换顶部地区筛选器,即可实时查看任意区域或区域组合下的完整财务画像,无需在不同报表间跳转。从“这张表看看收入、那张表看看利润”的碎片化分析,提升到“一个页面看完所有”的一体化决策体验。
|
价值项
|
金额
|
说明
|
|
利润错配损失
|
2.6万元/年
|
华南区资源配置部分转向西南区的理论利润增量
|
|
回款延迟成本
|
17.4万元/年
|
348万应收 × 5%融资成本 × 60天超额账期/365
|
|
无效折扣成本
|
15万元/年
|
电子设备品类折扣未带来回款改善
|
|
成本劣势侵蚀
|
12~18万元/年
|
占利润总额5%~8%
|
|
对比项
|
原流程
|
新流程(FineBI Next)
|
效率提升
|
|
月度经营会数据准备
|
财务部3人×2天=48人时
|
1人×0.5天=4人时
|
节省92%
|
|
区域利润排名查询
|
跨3份报表手动匹配,约2小时
|
仪表板筛选,约10秒
|
从小时级到秒级
|
|
异常组合识别
|
逐表排查,约1天
|
热力图自动标记,即时
|
从日级到即时
|
|
预期价值
|
测算假设
|
达成条件
|
预期收益
|
|
回款率提升至60%
|
综合回款率从47%→60%
|
实施差异化回款政策
|
释放流动资金约86万元
|
|
两区域回款改善
|
华东/华南从38%/43%→50%+
|
3个月内落地账期调整
|
释放流动资金约30万元
|
|
无效折扣削减50%
|
电子设备折扣从6.37%降至3%
|
重构折扣审批流程
|
年化节省约7.5万元
|
"六层穿透 · 三阶识别 · 一表闭环"
【六层穿透框架】:从总览→收入归因→利润拆解→成本透视→回款监控→现金流矩阵,逐层深入,避免"一张表看所有"的浅层分析陷阱。每一层回答一个核心经营问题:赚了多少?从哪赚的?利润从哪来?成本花在哪?钱回来了吗?现金流健康吗?
【三阶异常识别模型】:色阶预警(视觉发现)→ 阈值参考线(规则判定)→ 组合异常标记(交叉定位),形成从"看到异常"到"定位根因"的完整链路。
【一表闭环设计】:14组件总览仪表板实现"分析→决策→执行→验证"的完整闭环,让财务分析从"事后报告"升级为"事中干预"的经营工具。
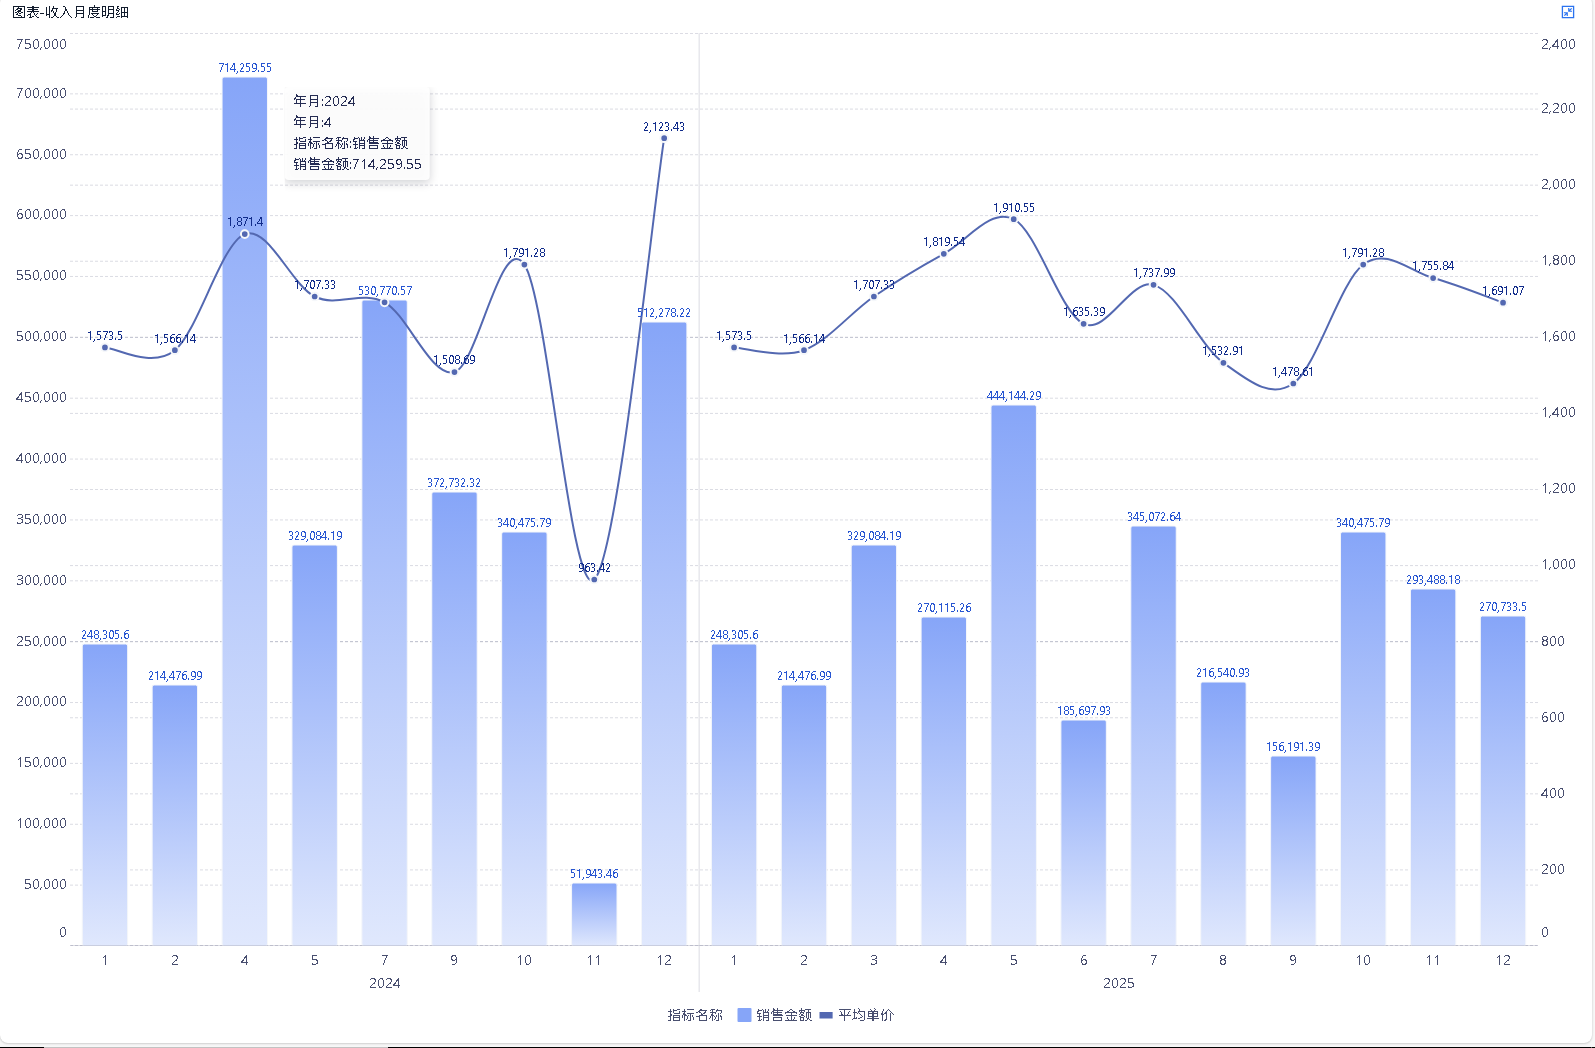
模块一:量价拆分趋势
核心发现:2024-2025 年月度销售均价在 1,000-2,200 元区间波动,环比振幅最高达 120%(2024 年 12 月均价环比暴涨 120%,主要因为当月销售品类结构偏向高单价产品)。整体来看,收入增长以“量”为主驱动,均价波动性高、不是稳定增长引擎。
值得关注:2024 年 11 月销售仅 5 万元(全年最低),次月反弹至 51 万元(全年第二高)——这种「上月极低、下月爆发」的脉冲式销售节奏,是否与大客户签单周期、季度冲量有关,值得结合合同数据进一步验证。
模块二:区域收入帕累托
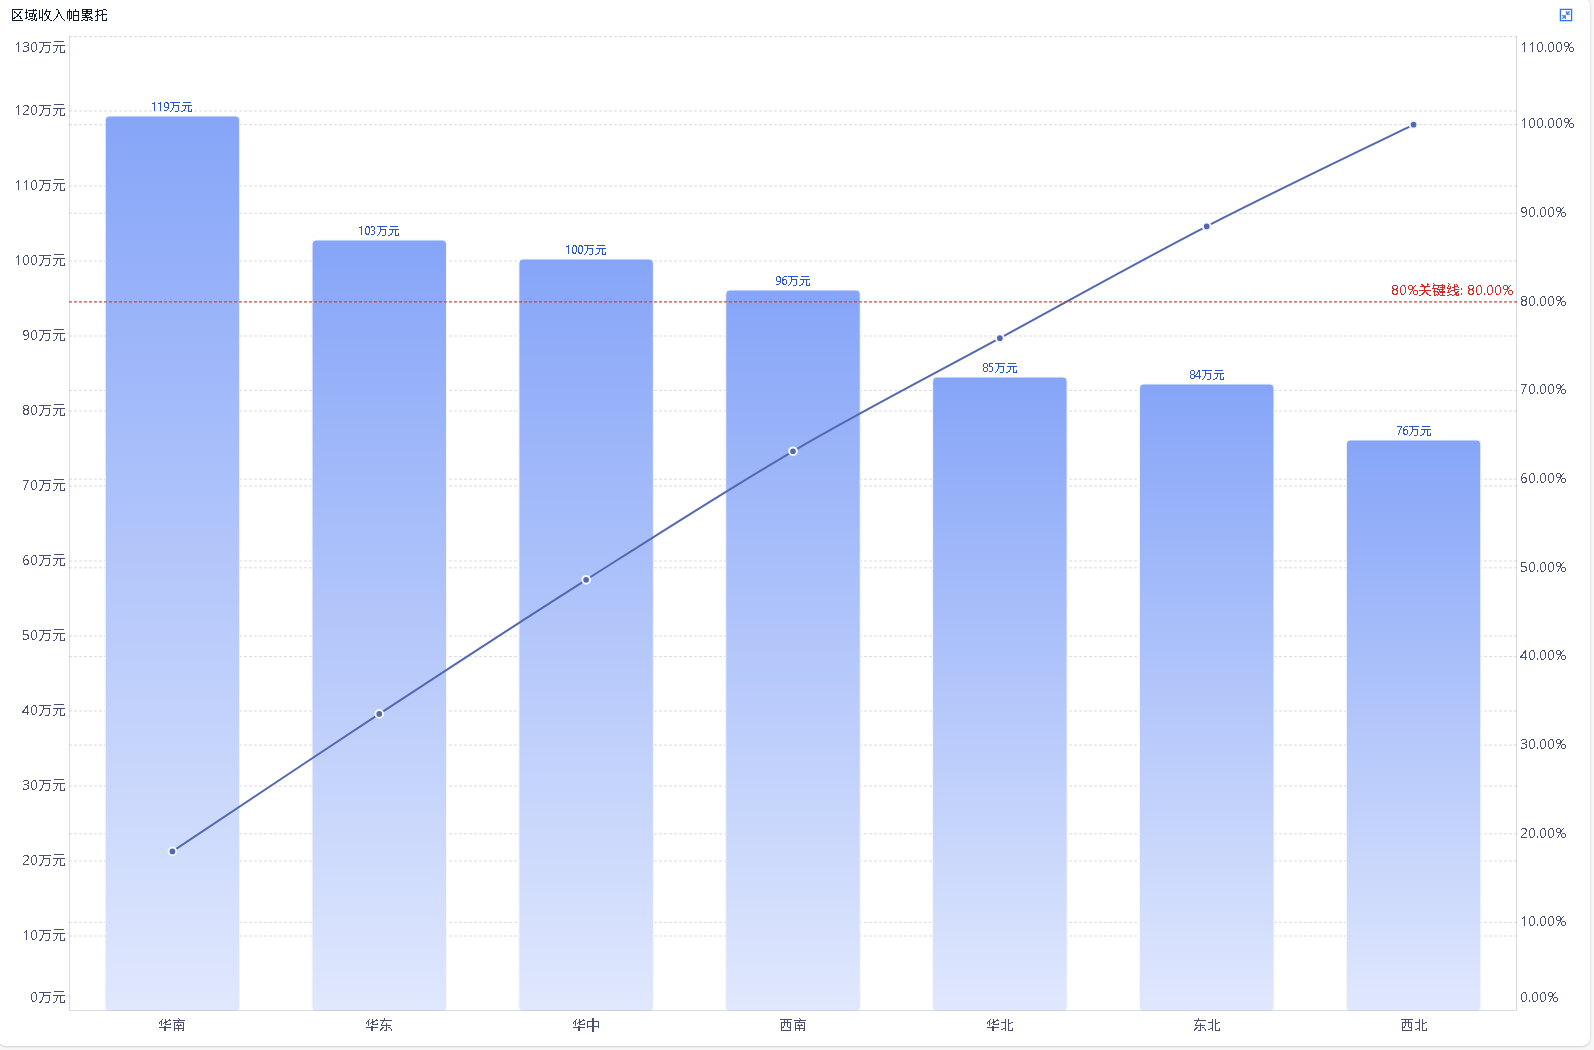
核心发现:华南、华东、华中三个区域合计贡献了 48.65% 的收入,加上西南、华北后前五个区域累计 75.91%,距 80% 二八线仅差一个东北区(88.52%)。这说明收入在区域维度上集中度较高,资源投放不必“撒胡椒面”。
华南区单独贡献 18% 的收入(119 万元),且利润率 44% 处于高位——是“收入 + 利润双优”的明星区域。而西北区收入垫底(76 万元),利润率也仅 41.89%,是“双低”区域,值得检视是否资源配置不足或市场本身容量有限。
模块三:品类收入帕累托
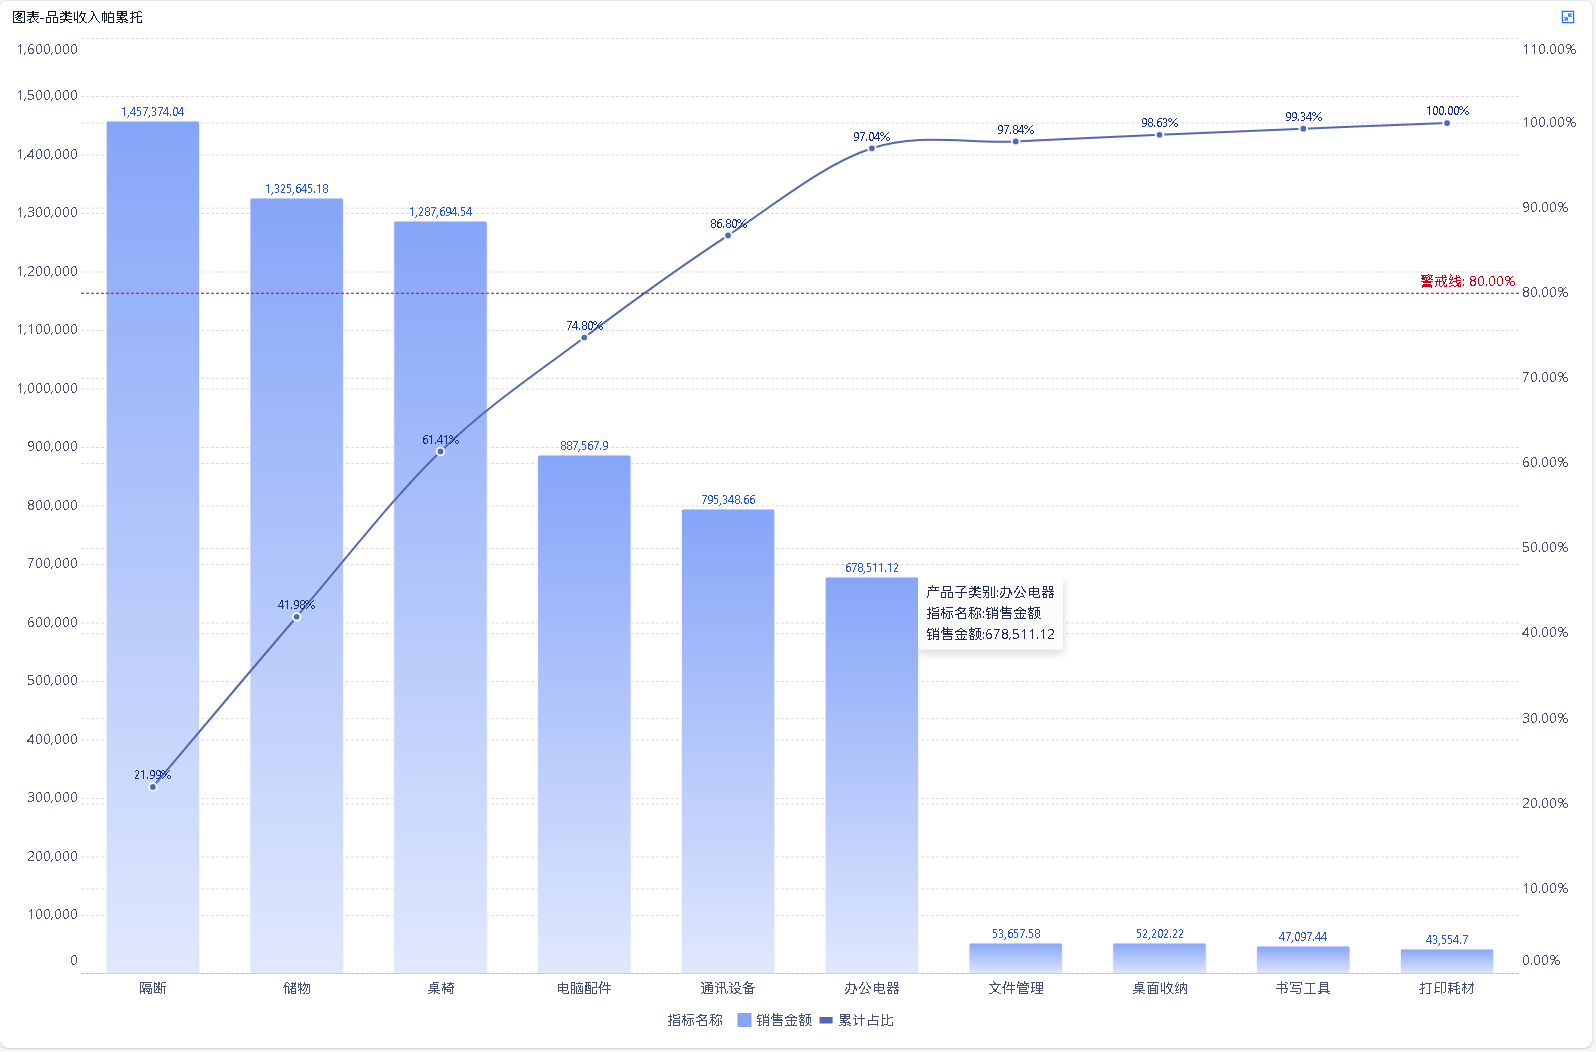
核心发现:隔断(146 万元 / 22%)、储物(133 万元 / 20%)、桌椅(129 万元 / 19%)三个品类合计贡献了 61% 的收入,且累计占比线在「桌椅」处就超过了 60%——品类集中度比区域更高。
更有价值的是三个品类的利润率:隔断 47.37%、储物 47.13%、桌椅 45.62%——不仅收入高,利润率也全部在 45% 以上。这意味着「家具三巨头」贡献了接近半数的利润。
反观电子设备类:电脑配件(89 万元收入,利润率 35.33%)、通讯设备(80 万元,36.50%)、办公电器(68 万元,35.94%)——三者合计收入 237 万元,占总额约 36%,但利润率普遍比家具类低 10 个百分点以上。如果电子设备品类是战略性引流品类可以接受低毛利,否则应检视定价或成本控制策略。
模块四:回款模式分析
支付方式分布:支付宝 32%、微信支付 29%、银行转账 16%、信用卡 16%、对公转账 7%。
关键信号:对公转账和信用卡是回款率最低的两种方式(分别为 43% 和 44%),但合计占收入的 23%。建议对公转账客户加强预付款或分期回款管理。
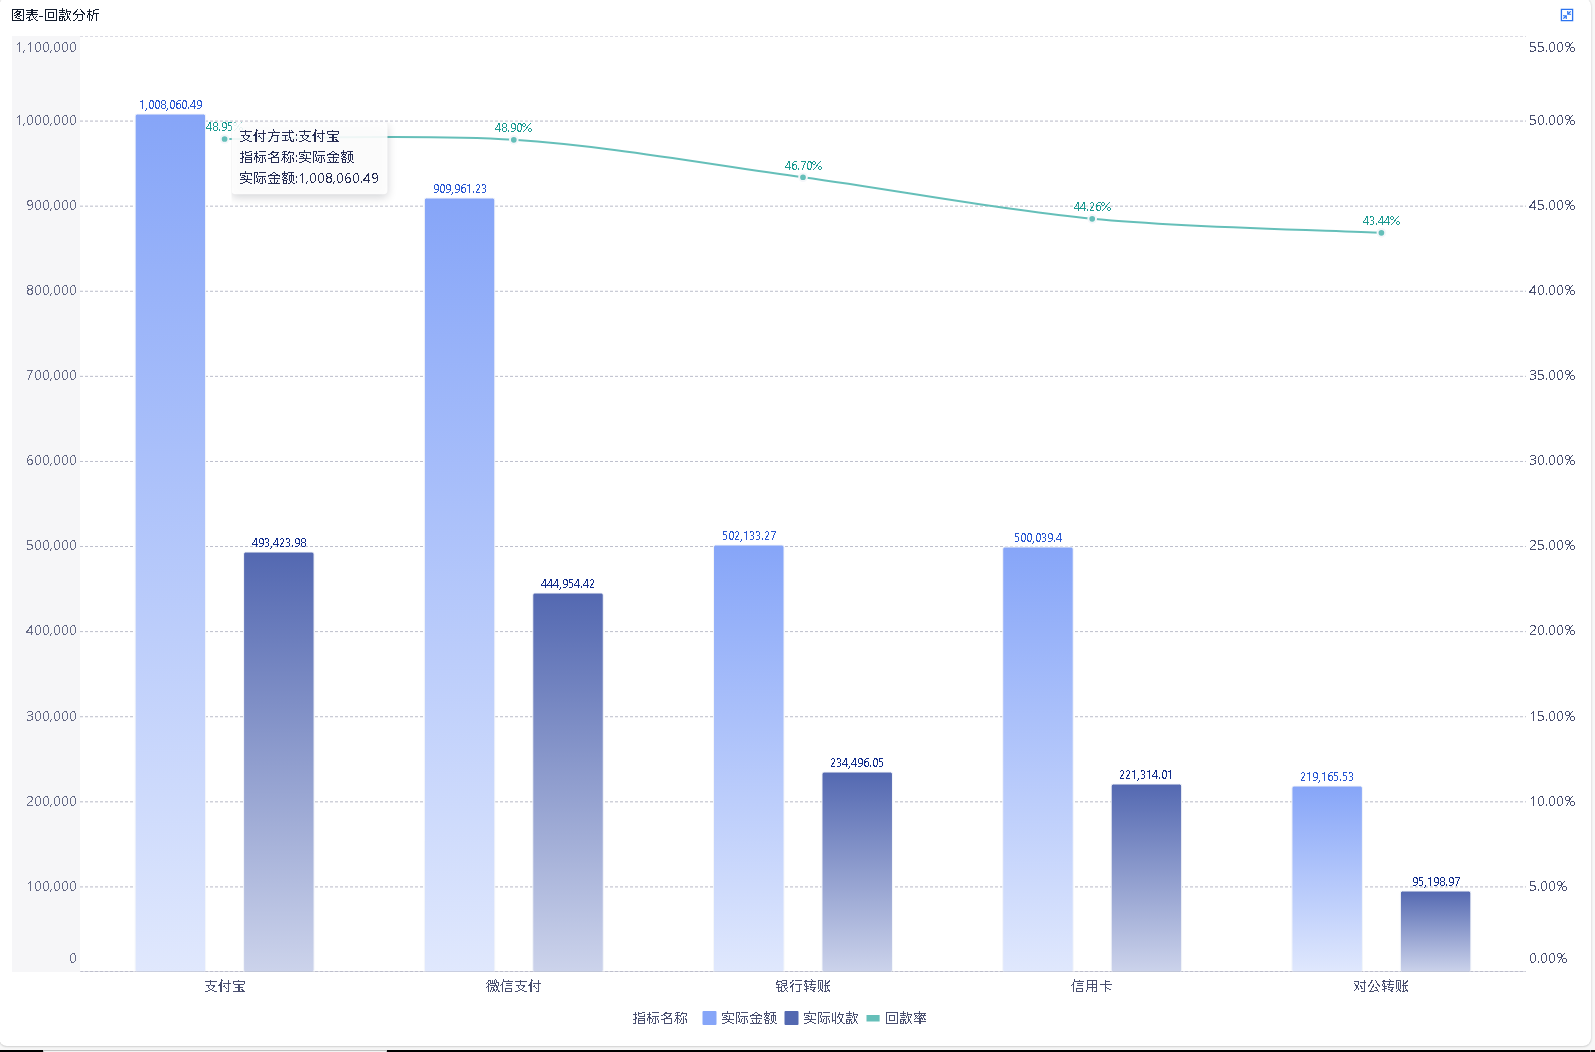
模块五:区域回款率
华东(38.19%)和华南(43.35%)是回款重灾区,两大区域合计收入222万元、占34%。
|
区域
|
回款率
|
逾期率
|
风险等级
|
|
华北
|
53.17%
|
46.83%
|
最低风险
|
|
西南
|
52.51%
|
47.49%
|
|
|
西北
|
49.57%
|
50.43%
|
|
|
东北
|
49.19%
|
50.81%
|
|
|
华中
|
48.39%
|
51.61%
|
|
|
华南
|
43.35%
|
56.65%
|
🔴
|
|
华东
|
38.19%
|
61.81%
|
🔴
|
华东和华南是回款重灾区——两大收入最高的区域(合计 222 万元、占 34%),回款率却最低。
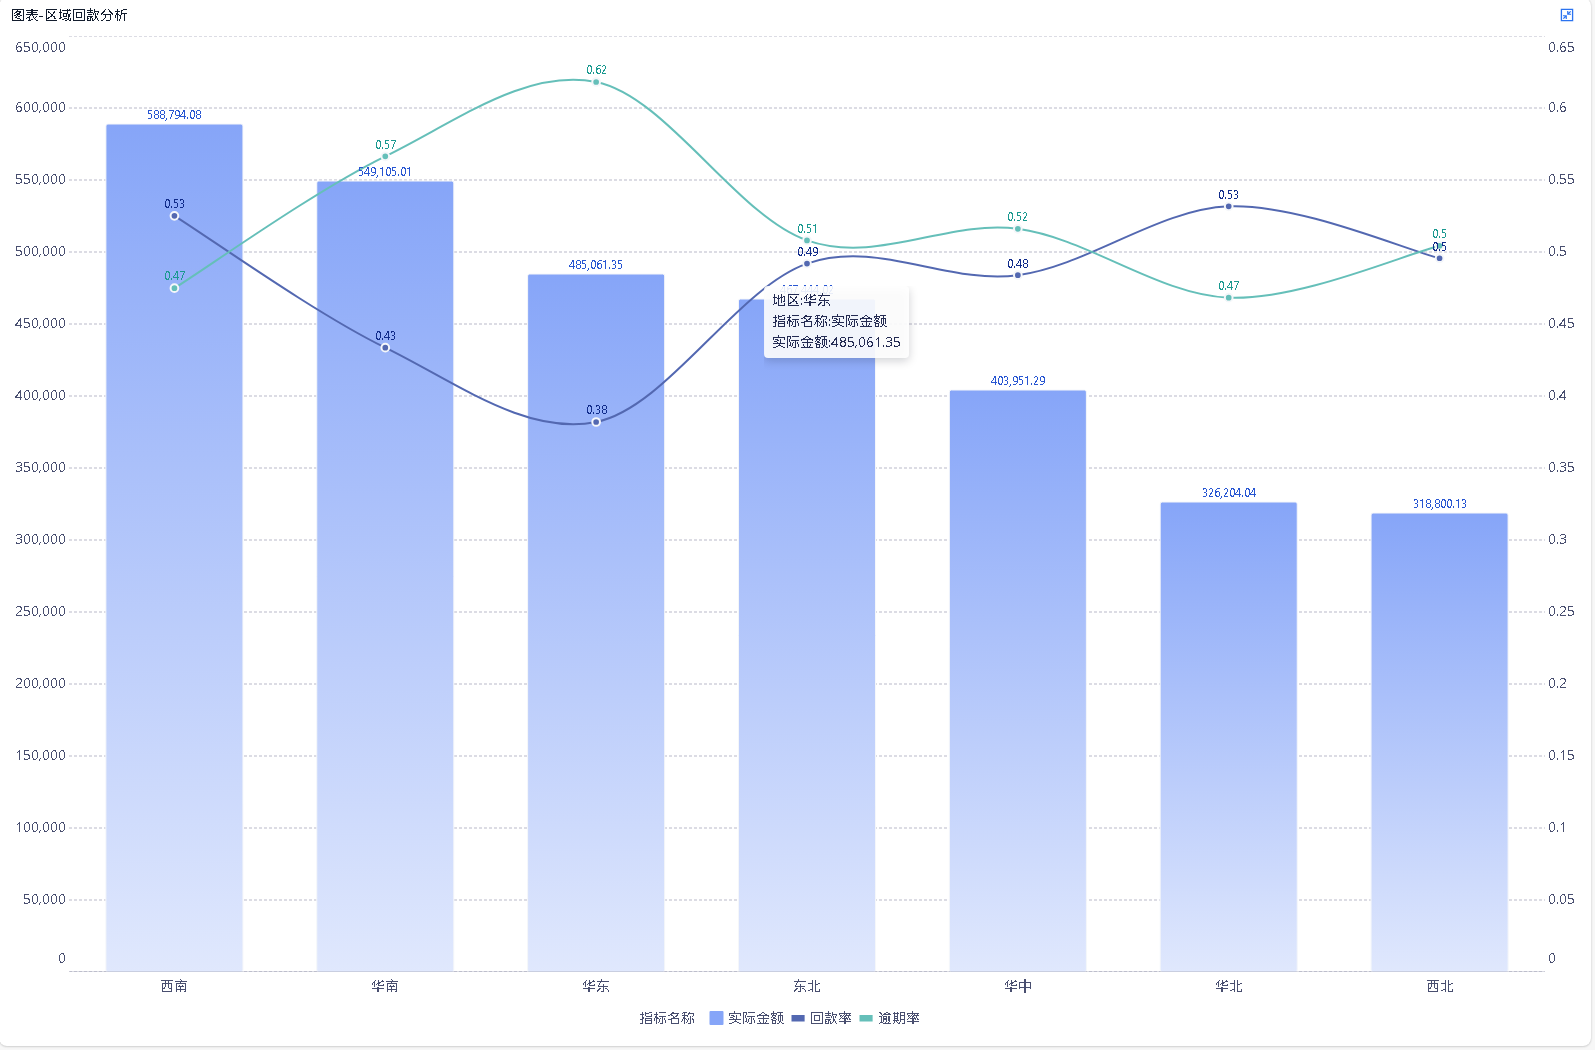
模块六:现金流矩阵
四象限解读:
|
象限
|
区域
|
特征
|
|
右上:高收入+高现金流
|
西南(59万/31万)、华南(55万/24万)、东北(47万/23万)
|
经营健康,金牛型
|
|
左上:低收入+高现金流
|
—
|
无区域落入,说明没有"规模小但回款好"的区域
|
|
右下:高收入+低现金流
|
华东(49万/19万)
|
收入排名第二但现金流入仅 19 万,严重失血
|
|
左下:低收入+低现金流
|
华北(33万/17万)、华中(40万/20万)、西北(32万/16万)
|
规模偏小且现金薄弱
|
华东区是最大问题点:收入第二高,现金流入却倒数第二,气泡也是最小的(回款率仅 38%),需要重点关注。
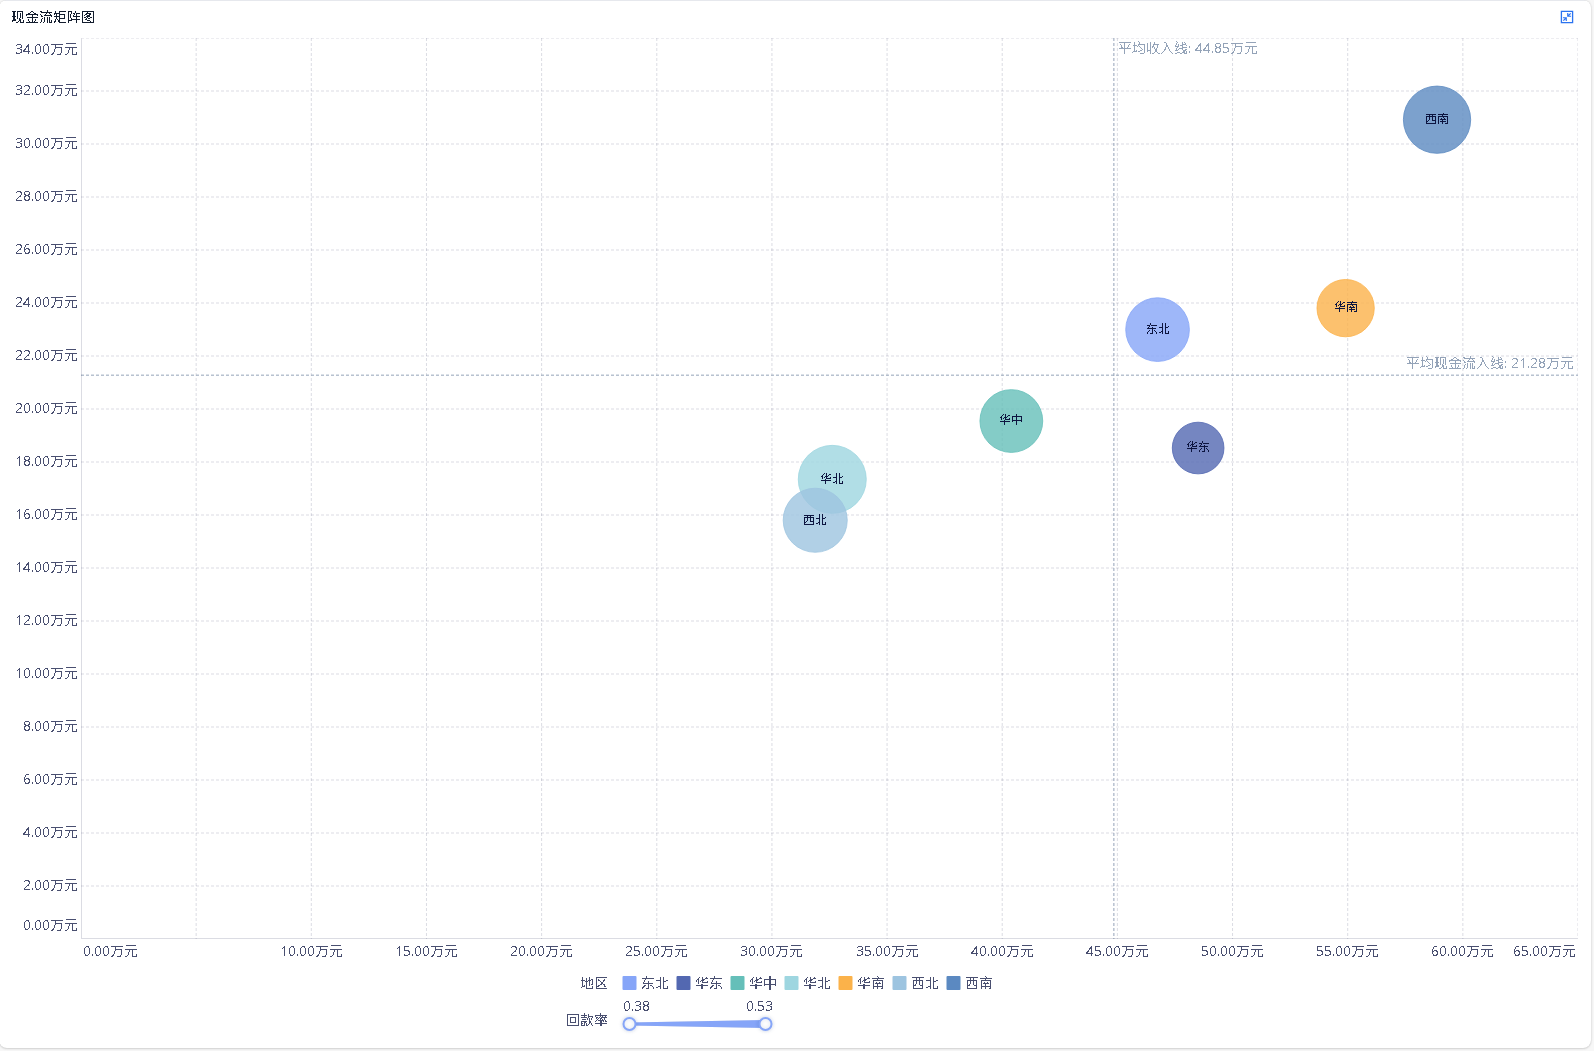
模块七:价值链成本结构
三大品类的成本结构高度一致:采购成本占 93-95%、运输费占 3-5%、固定成本(人工+房租+水电+仓储)占 1-2%。
成本结构的单一性意味着:对上游采购价格和运输费用的变动几乎没有缓冲空间。如果原材料涨价 5%,综合成本率将从 57% 升至约 62%,利润率相应从 43% 降至 38%。
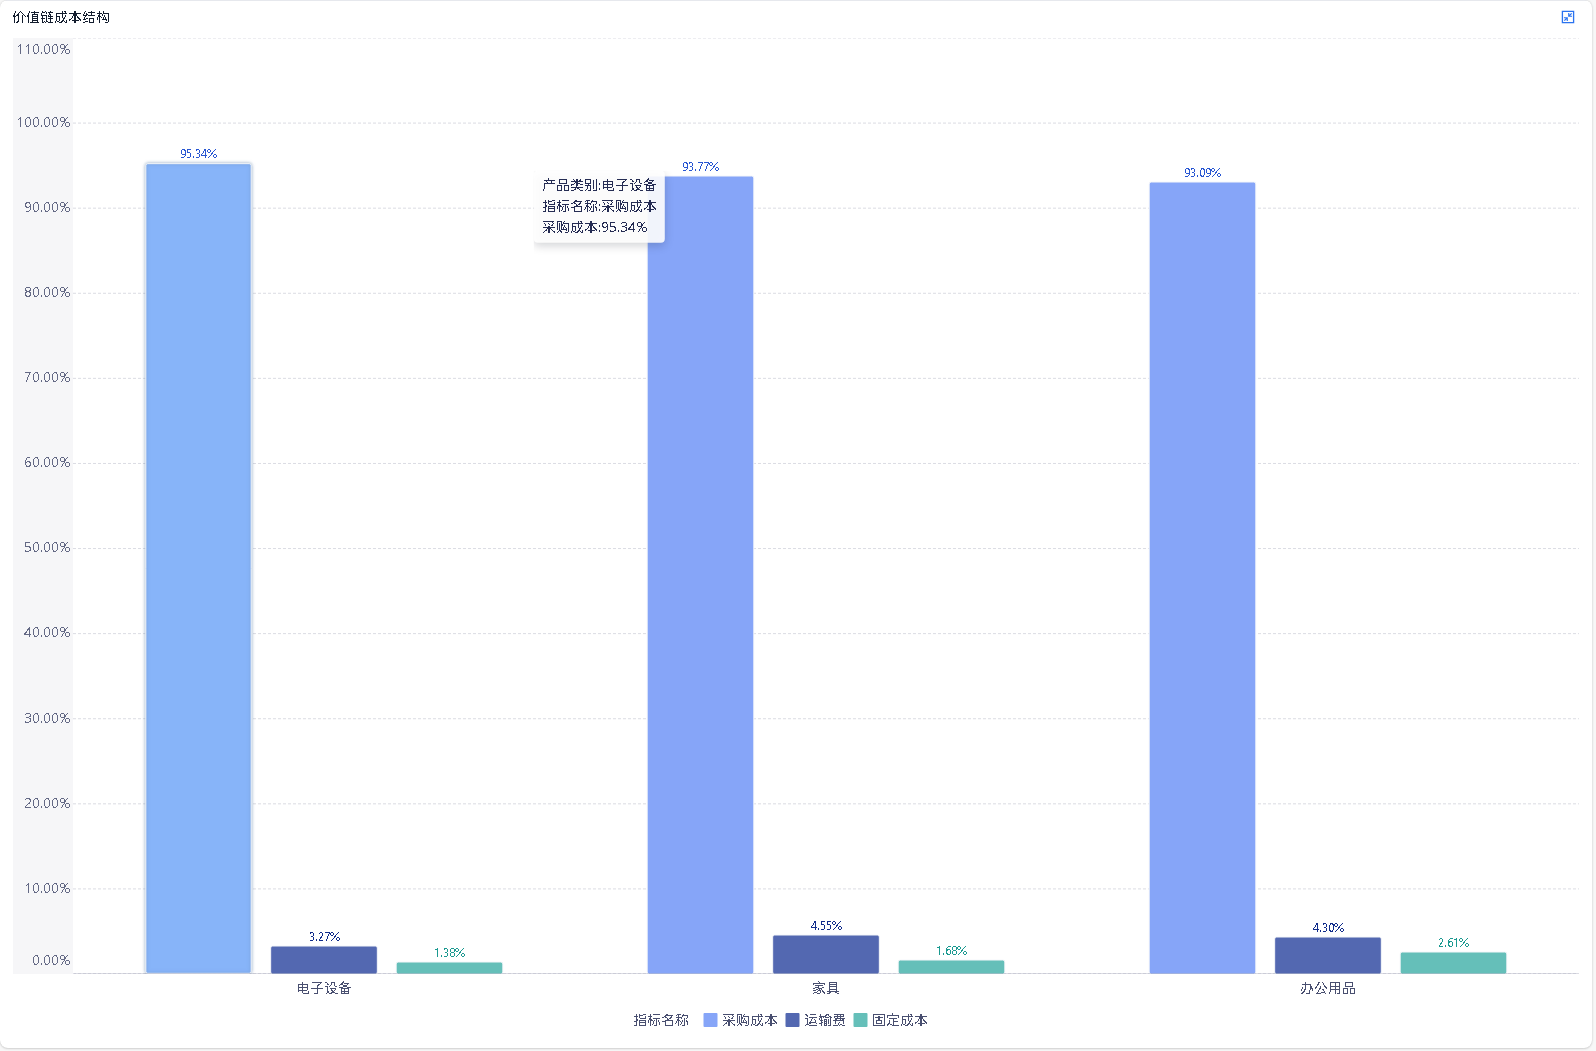
模块八:折扣回款对比
|
品类
|
平均折扣率
|
回款率
|
启示
|
|
办公用品
|
1.08%
|
52.66%
|
低折扣+高回款:理想组合
|
|
家具
|
4.85%
|
46.36%
|
折扣不低但回款仍差
|
|
电子设备
|
6.37%
|
48.87%
|
最高折扣+回款一般:折扣未转化为回款激励
|
核心发现:折扣与回款率呈反向关系——折扣越高的品类回款率反而越低。这暗示折扣可能是"被动让利"(为促成交易而非改善回款),而非"主动工具"。
模块九:成本优势率热力图
成本优势率 = (竞品成本 - 我方成本)/ 竞品成本,正值表示我方有成本优势。
所有区域×品类组合的成本优势率均为负(-0.30% ~ -3.60%),我方成本普遍高于竞品。这意味着公司无法依赖成本领先战略,利润空间来自品牌溢价或渠道优势。
华东-电子设备成本劣势最大(-3.30%),华中-办公用品劣势最小(-0.30%)。
https://next.finebi.com/decision/application/b72edd2cb7254f6ca7ebd864de6304


