|
不知不觉,这次 FineBI 的线上学习已经结束了。
我是银行从业人员,帆软社区用户名3789395,平时工作中和数据打交道的机会比较多,各种统计表、业务数据、指标分析都不算陌生。但以前更多还是用 Excel,很多时候就是筛选、汇总、做表,再根据结果去看业务情况。
参加这次培训,一开始想法也比较简单,就是想多学一个数据分析工具,看看能不能在平时工作中提高一点效率。
经过这两个月的学习,从最开始的数据导入,到后面的字段处理、计算指标、图表制作、仪表板,再到最后完成结业作品,对 FineBI 算是有了一个比较完整的认识。
对我来说,最大的收获其实不只是学会了怎么做图,而是开始慢慢习惯从“看数据”往“分析数据”走一步。
一、我的结业作品
这次结业作业,我最后选的题目是:
《企业贷款经营与风险分析》
之所以选贷款这个方向,主要也是因为和银行业务比较接近,自己理解起来会更顺一些。
这次用到的是一份企业贷款明细数据,里面包括贷款余额、贷款投向、放款日期、到期日期、逾期金额、逾期天数等字段。
我一开始也纠结过到底要做多少图,后来觉得图做得多不一定就代表分析得好,所以最后只保留了6个比较核心的组件:
贷款余额、逾期金额、逾期金额占比、各行业贷款余额、各行业逾期风险,以及未来12个月贷款到期余额。
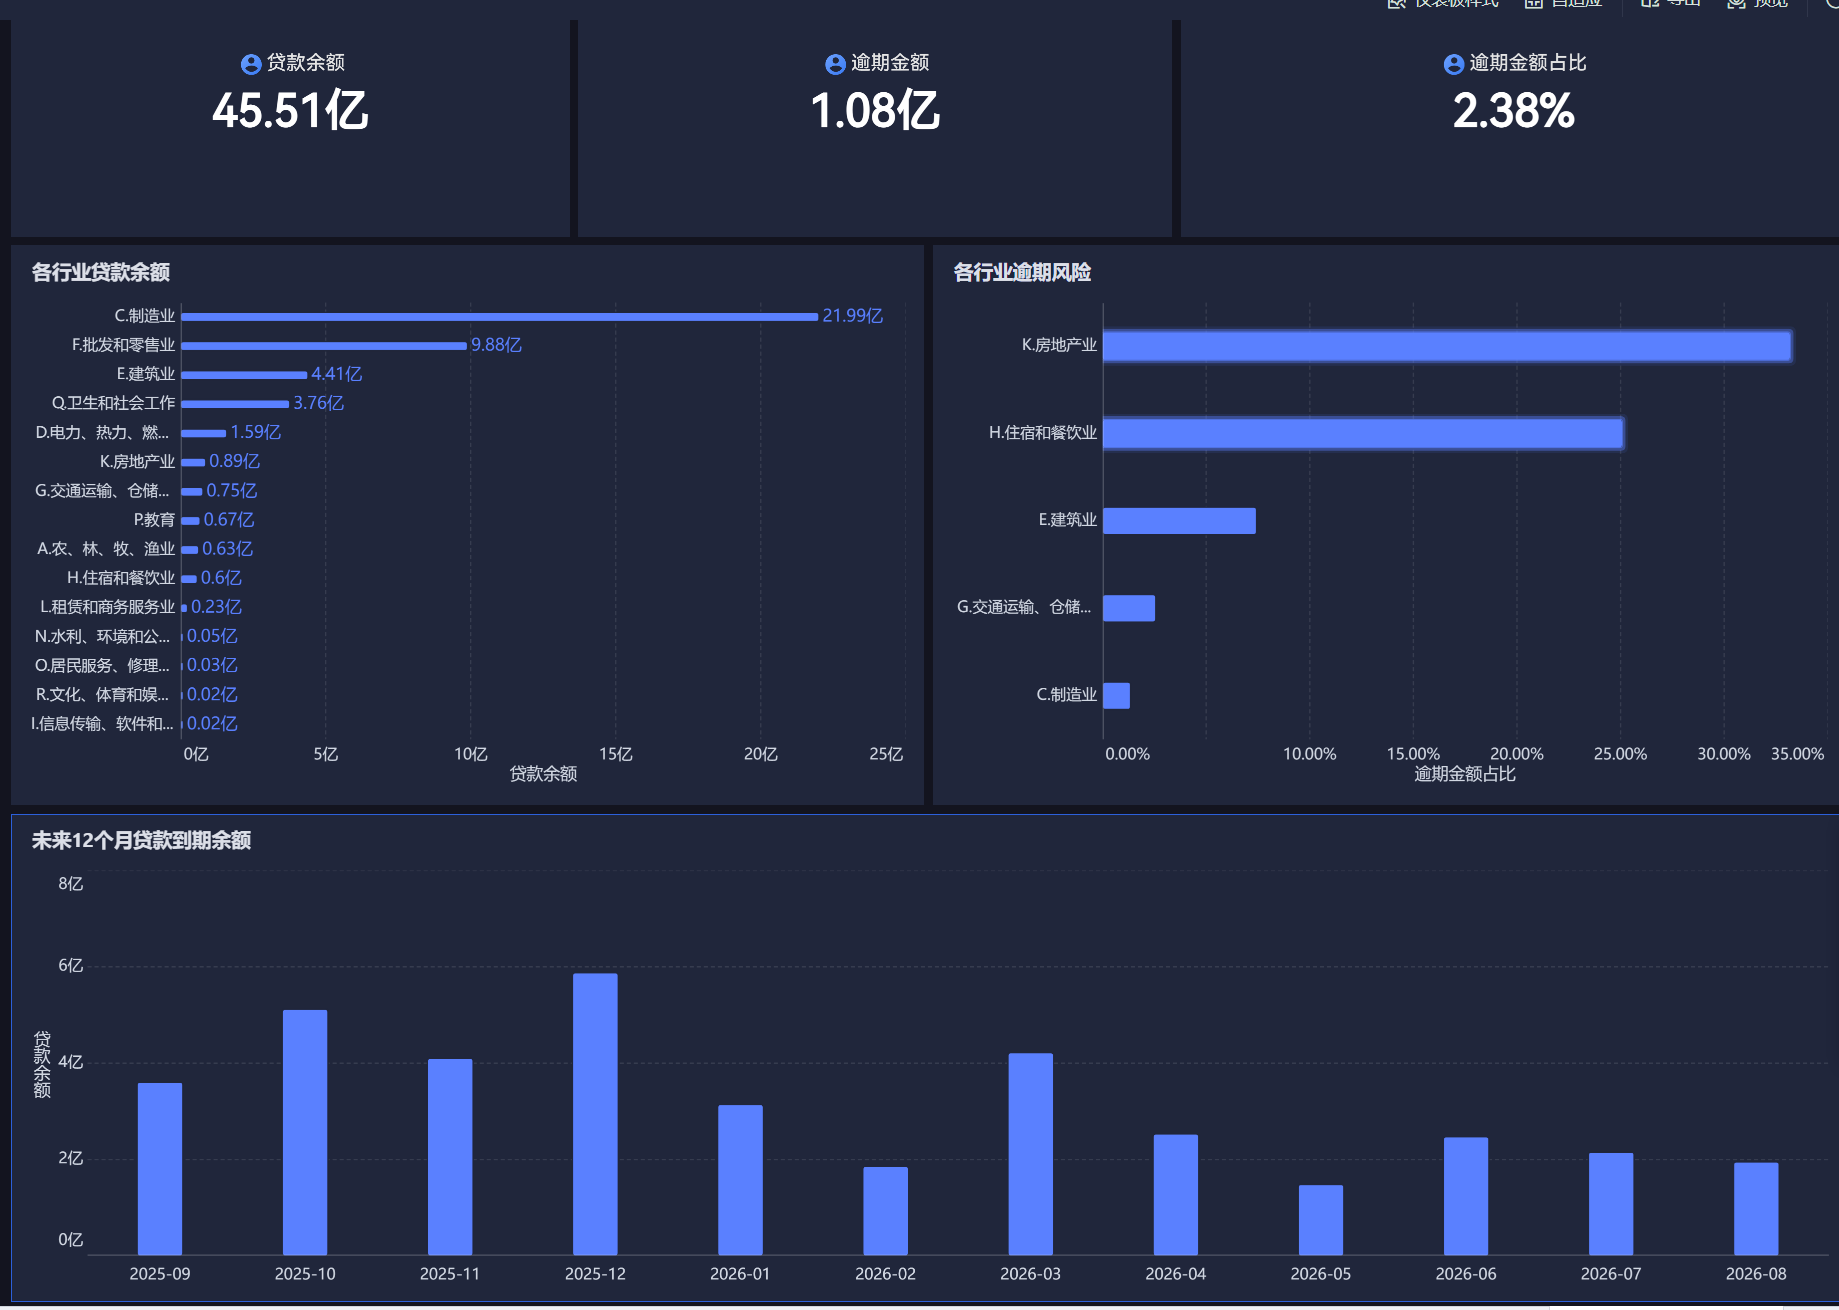
我的整体思路也比较简单,就是先看总体情况,再慢慢往下找问题。
二、先看整体贷款情况
从数据来看,目前贷款余额大约是 45.51亿元,逾期金额大约 1.08亿元,逾期金额占比约 2.38%。
这几个数字放在一起之后,比单独看贷款余额更有意义。
如果只看到45.51亿元,只能知道目前贷款规模有多大。但加上逾期金额以后,就能知道这部分资产里面已经出现了多少风险。
做到这里的时候,我开始想下一个问题:
这1.08亿元的逾期,到底主要来自哪里?
所以后面就继续从行业这个角度往下分析。
三、哪些行业的贷款比较多
从各行业贷款余额来看,制造业的贷款规模最大,大约 21.99亿元,批发和零售业大约 9.88亿元,建筑业大约 4.41亿元,卫生和社会工作大约 3.76亿元。
【这里放“各行业贷款余额”截图】
这个结果还是比较直观的,制造业在整个贷款组合中的占比比较高。
以前看这种数据时,我可能看到“制造业第一”就结束了。
但这次做作业的时候,我又继续往下想了一步:
制造业贷款多,那制造业是不是也是风险最高的行业?
后面的结果其实和这个直觉不太一样。
四、贷款最多的行业,不一定风险最高
再看各行业的逾期情况,房地产业逾期金额占比约 33.17%,住宿和餐饮业约 25.08%,建筑业约 7.43%。
而贷款余额最高的制造业,逾期金额占比只有大约 1.32%。
【这里放“各行业逾期风险”截图】
这一块是我做完整个仪表板后觉得比较有意思的地方。
制造业贷款规模最大,但当前逾期比例并不高;房地产和住宿餐饮的贷款规模没有制造业大,逾期风险反而比较突出。
这也让我体会到,分析数据的时候不能只看一个指标。
比如只看贷款余额,会觉得制造业最值得关注;但如果再加上逾期比例,真正需要重点关注的行业又不一样。
实际工作中应该也是这样,一个指标通常只能说明一部分问题,很多时候还是要把规模、结构、比例放在一起看。
五、再往前看一步:未来哪些月份贷款到期比较集中
除了看现在已经出现的逾期情况,我还根据贷款到期日期做了一张未来12个月贷款到期余额的图。
从结果来看,贷款到期并不是每个月都差不多。
其中,2025年12月到期余额大约 5.87亿元,2025年10月大约 5.12亿元,2026年3月大约 4.23亿元,这几个时间点相对比较集中。
【这里放“未来12个月贷款到期余额”截图】
这里没有做很复杂的预测模型,主要就是根据现有贷款的合同到期日期,提前看看后面的到期压力。
但我觉得这个思路在实际业务中还是比较有用的。
如果知道某几个月贷款到期比较集中,就可以更早关注大额客户、高风险行业客户,以及已经出现风险信号的客户。
这样至少能够把一些工作往前做,而不是等到贷款真正到期以后再去处理。
六、这次案例给我的一些想法
把几张图放在一起之后,我最后总结了几个比较简单的想法。
一是房地产、住宿餐饮、建筑这些逾期比例相对高的行业,需要多关注一些。
二是制造业虽然目前逾期比例不算高,但贷款余额很大,所以行业集中度本身也值得关注。
三是对于未来到期比较集中的月份,可以提前看看有哪些大额客户或者风险客户要到期,早点做准备。
整个案例其实不复杂,但从一开始的贷款余额,到后面的行业结构、逾期风险,再到未来到期情况,我觉得已经把一份明细数据慢慢变成了一些可以解释业务的问题。
这也是我这次作业最想体现的地方。
七、两个月学习下来,我最大的变化
这次学习刚开始的时候,我最关心的还是操作。
比如字段怎么拖、公式怎么写、这个图表在哪里选。
这些东西刚接触的时候确实要花时间熟悉。
但学到后面以后,我发现真正比较难的其实是另外一个问题:
拿到一份数据以后,到底应该看什么?
因为工具学会以后,图其实都可以做出来,但如果没有分析思路,最后很容易变成做了一堆图,却不知道想说明什么。
我这次做贷款分析也是边做边调整。
最开始只是想把贷款余额、逾期金额做出来,后面才想到要按照行业看,再后来又加入未来到期情况。
整个过程让我慢慢体会到,数据分析还是要有一条线。
先看到一个现象,再去找原因,然后再想这个问题后面可能会怎么发展,最后再考虑能做什么。
这可能是这两个月学习中,对我帮助最大的一点。
八、FineBI 对我来说比较实用的地方
作为银行从业人员,我觉得 FineBI 在实际工作中还是有不少可以尝试的场景。
比如经营情况分析、存贷款分析、客户分析、机构分析、风险监测等,都比较适合通过仪表板来展示。
另外一个我比较关注的点,是减少重复工作。
平时一些固定报表,如果每次都要重新导数据、做汇总、做图,会比较花时间。如果以后条件允许,把一些比较固定的分析逻辑放到 BI 看板里,数据更新以后直接查看结果,应该能省下不少重复操作。
当然,真正用到实际工作里,肯定还要考虑数据权限、指标口径、数据质量等问题,这些都不是单纯学会做图就能解决的。
但至少这次课程让我知道了,可以从哪些方向去尝试。
九、对课程的一点建议
这次线上学习整体还是比较系统的,从基础操作一直到最后完成案例,基本把 FineBI 的主要使用过程都走了一遍。
如果后面课程还可以增加一些内容,我个人比较希望多一些完整的业务案例。
特别是拿到一份原始数据以后,老师可以多讲讲为什么要选这个指标、为什么要从这个维度分析、看到某个结果以后下一步应该怎么看。
因为对初学者来说,软件操作多练几次就能熟悉,但“怎么分析”往往更难。
另外,如果能增加一些银行、金融类的案例,我觉得对金融行业的学员会更有代入感。
十、最后的小结
两个月时间不算特别长,但从一开始对 FineBI 只有简单了解,到最后能够自己完成一个相对完整的贷款分析仪表板,对我来说还是有收获的。
以前做数据的时候,我更多是想办法把结果统计出来。
现在会多问自己几个问题:
这个数字说明什么?
有没有异常?
异常主要来自哪里?
如果继续发展下去会怎样?
我们可以提前做什么?
可能这才是我参加这次培训最大的收获。
课程虽然结束了,但对于数据分析,自己应该还是刚刚入门。
后面如果工作中有合适的场景,也希望能把这次学到的方法真正用起来,而不是只停留在这次结业作业上。
感谢老师这段时间的课程和指导,也算是给自己的这两个月学习画一个句号。
继续学习,慢慢实践。 | 

