1、学习初衷
(1)个人介绍
帆软社区用户名:WYP(uid:2372837),现任职于中部地区某城市商业银行,从事数据管理相关工作,主要负责行内 BI 数据平台与指标平台的运维管理。个人深耕数据分析、数据管理领域,对该方向抱有浓厚兴趣。
(2)学习初衷
我所在银行同时部署帆软 BI 与 Smartbi 两套数据分析可视化平台,本人已有 3 年 Smartbi 平台管理经验,全程参与过平台版本升级,对该产品较为熟悉。本次受邀参与帆软产品学习,报名【2608 期】BI 数据分析从入门到精通实战班,希望借助这套系统化课程深化对 BI 产品的认知,夯实数据分析能力。工作之余,我也十分享受数据分析中层层探索、拆解指标逻辑的过程。
2、作品简介
本报告是一份面向银行普惠消费贷业务的双年度风控洞察报告,覆盖 2025 全年 5000 笔与 2026 上半年 3060 笔实际贷款数据,含客户唯一编号、姓名、省份、城市及多笔借贷归并。业务目标是从真实业务数据出发,回答 "发生了什么、为什么发生、未来怎样、如何决策" 四个核心问题,识别高风险客群与区域,输出可落地的准入与经营举措,产出物包括可视化看板和分析报告,年份参数化设计支持逐年复用。
(3)分析思路
当前数据体现问题:
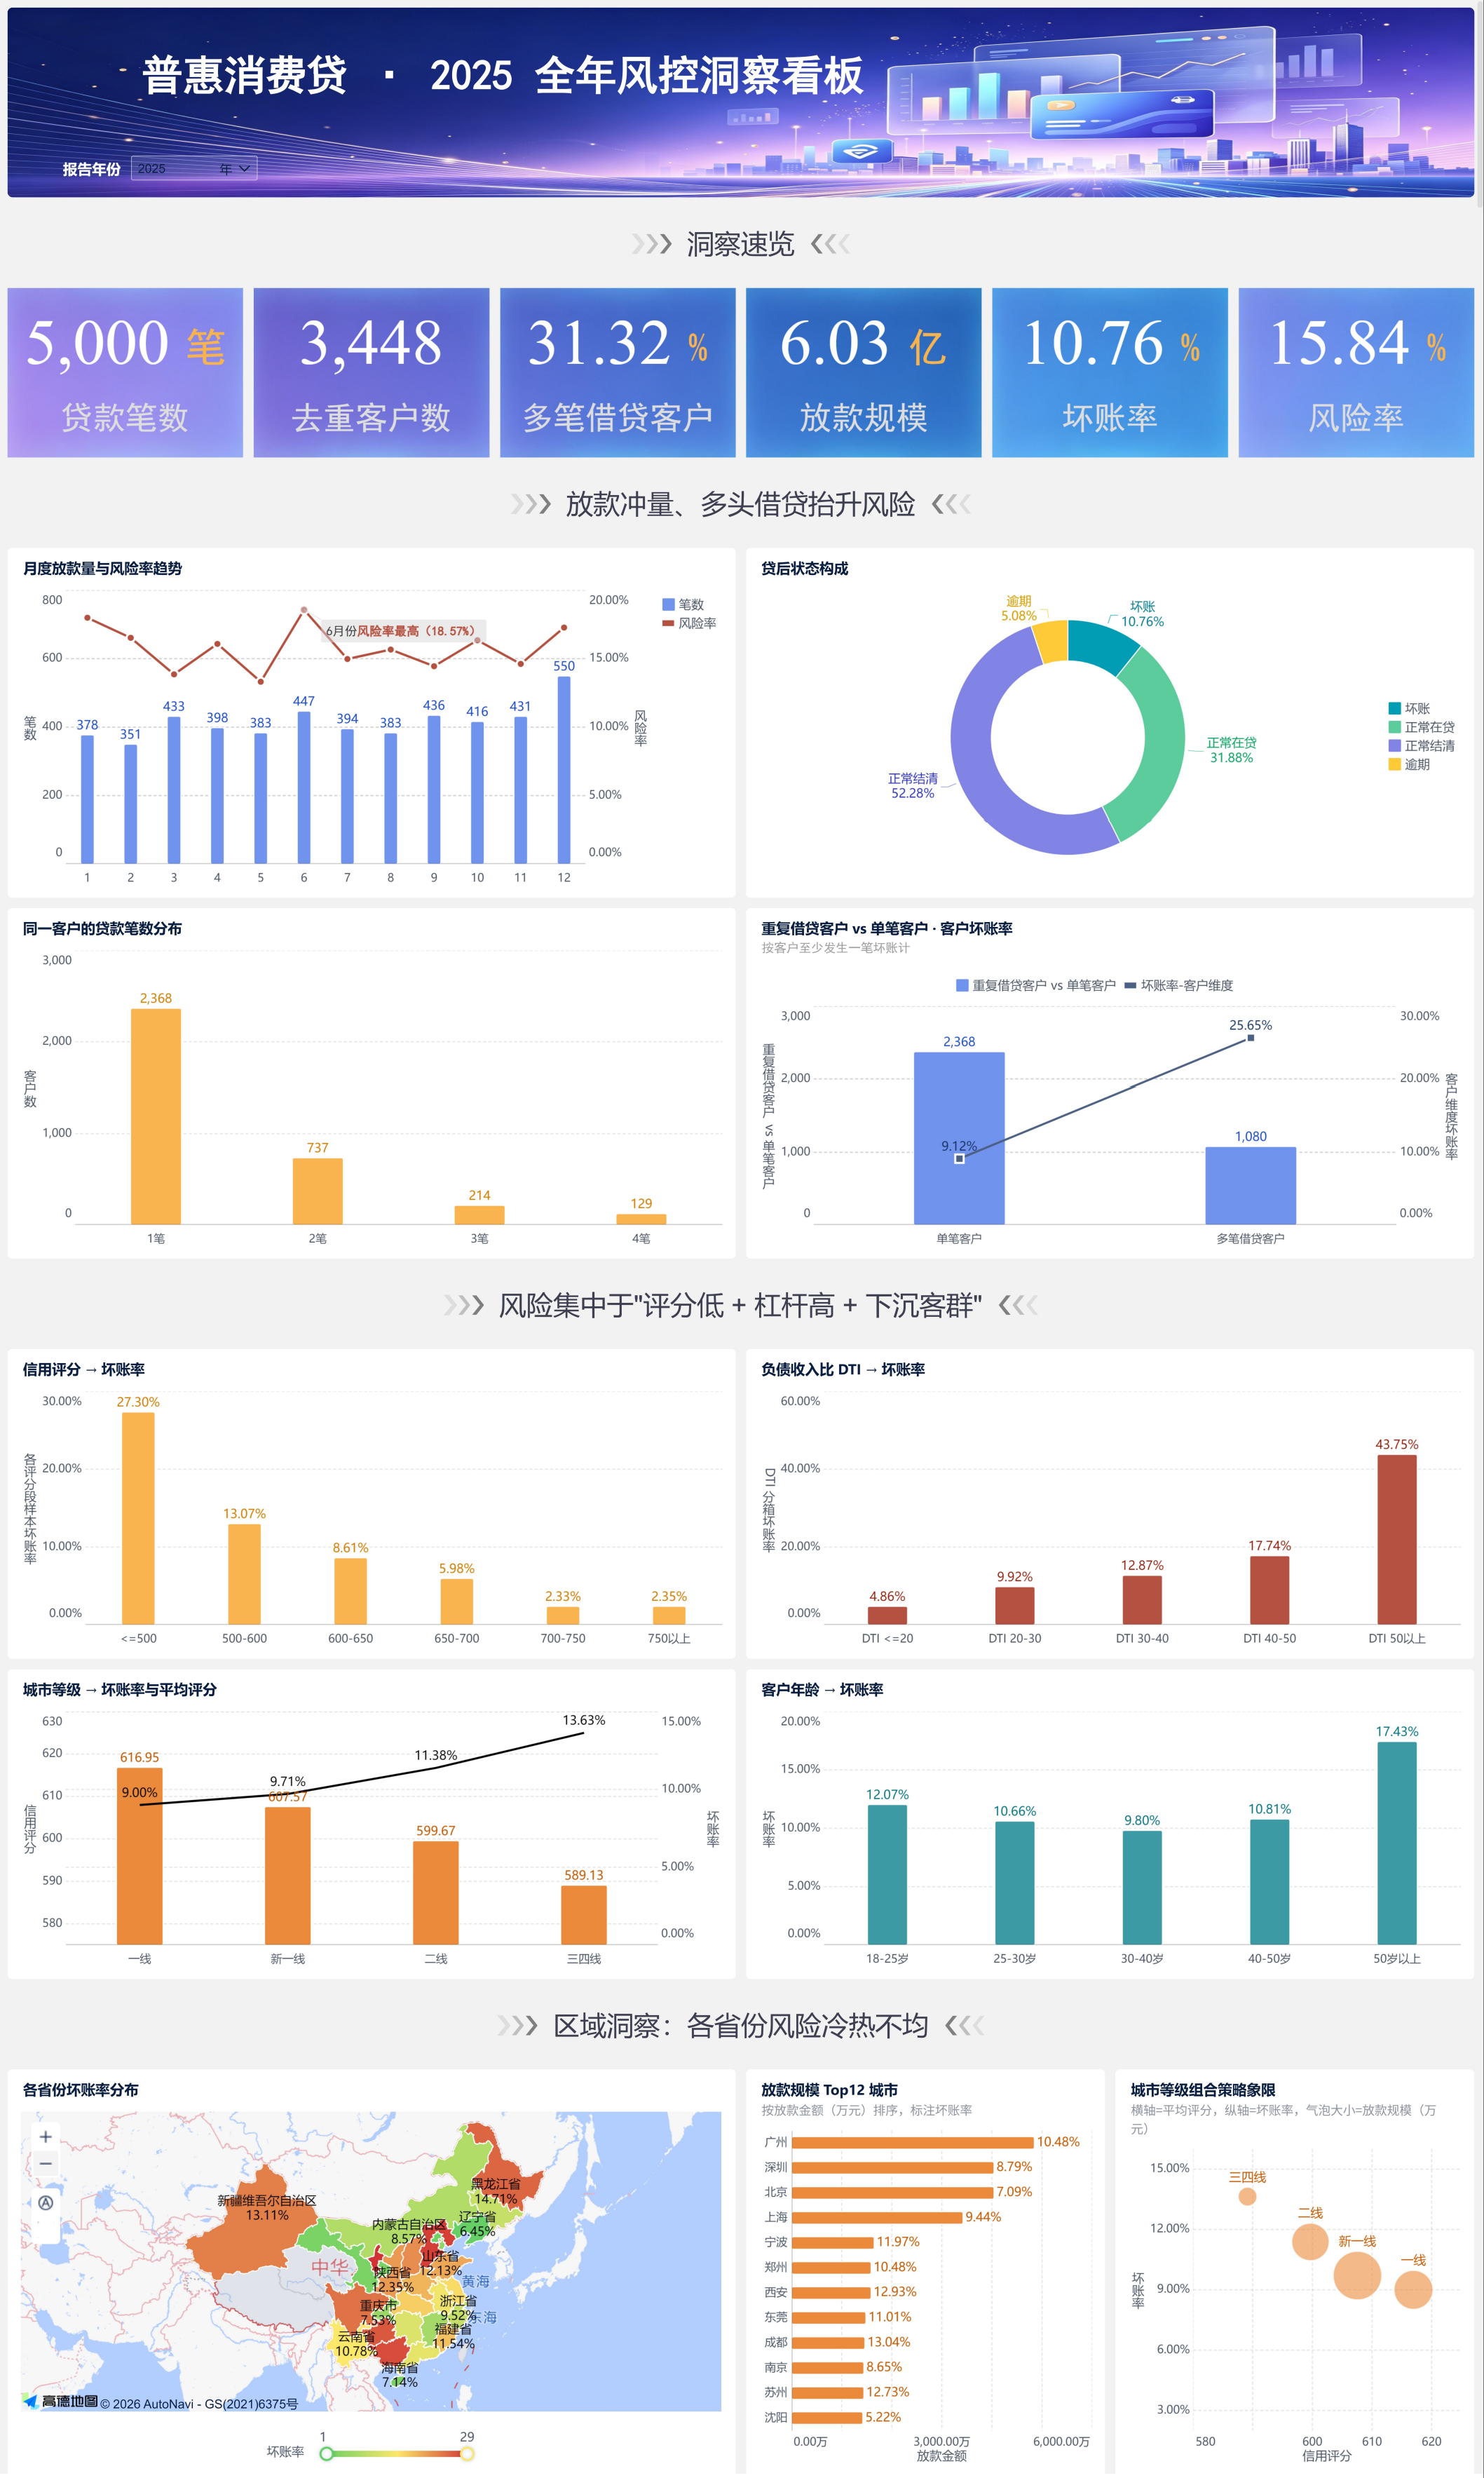
2025 全年坏账率 10.76%、风险率 15.84%,整体风险偏高。最突出的信号是多笔借贷客户坏账率达 25.65%,为单笔客户 9.12% 的近 3 倍,"一人多贷" 成为资金链紧张的先行指标。分维度看,信用评分低于 500 的客群坏账率 27.3%,负债收入比超过 50% 的客群高达 43.75%;三四线城市坏账率 13.63%,明显劣于一线 9.0%。区域上宁夏、河北、广西等省份坏账率超过 16%。2026 上半年早期坏账率 6.57%,但属未到期快照,随贷款成熟预计抬升。
数据分析从四个维度系统展开:
一是画像分箱分析:将信用评分切为六档(<500 至 750+),坏账率从 27.3% 单调降至 2.35%,评分是最强风险区分因子;负债收入比切为五档,<20% 段仅 4.86%,>50% 段飙升至 43.75%,杠杆红线清晰;年龄呈 U 型分布,30–40 岁最低 9.8%,50 岁以上达 17.43%;城市等级从一线 9.0% 单调升至三四线 13.63%。
二是客户维度:以客户唯一编号去重,3448 位客户中 1080 位(31.3%)申请 2 笔及以上,贷款笔数分布为 1 笔 2368、2 笔 737、3 笔 214、4 笔 129;多笔客户坏账率 25.65%,为单笔 9.12% 的近 3 倍。
三是区域维度:29 个省份聚合放款与坏账,宁夏 22.1%、河北 17.0%、广西 16.7% 显著偏高,北京 7.1%、辽宁 6.5% 最低;叠加中国地图热力与放款 Top12 城市(广州 4856 万、深圳 4041 万等)。
四是趋势与结构:月度放款年末冲高(12 月 550 笔),但风险率全年高位震荡 14% 以上;贷后状态中正常结清占 52.3%、坏账 10.8%、逾期 5.1%。双年度对比时严格区分 2025 成熟口径与 2026 早期快照口径,避免裸比。
数据背后的业务逻辑可归纳为四点:
第一,风险根因是多因子叠加:低评分、高负债比、下沉城市、多头借贷各自独立显著,且在同一客户身上叠加时风险放大 —— 一位三四线、评分 <500、DTI>50% 且多笔借贷的客户,坏账概率远高于各因子单独作用之和。
第二,多笔借贷具先行预警价值:它反映客户资金链紧张、以贷养贷,往往比评分恶化更早出现,是比静态评分更灵敏的动态信号,应纳入准入否决而非仅作参考。
第三,区域结构反映客群质量系统性差异:一线与新一线客户收入稳定、评分均值超 607、坏账率低于 10% 且放量大,属 "优质扩量" 象限;三四线评分均值仅 589、坏账率 13.6%,风险溢价不足以覆盖损失;高风险省份集中在中西部与北方,与区域经济活跃度高度相关。
第四,年龄 U 型风险有明确含义:50 岁以上面临收入下行与健康支出压力,18–25 岁收入不稳定且消费冲动,30–40 岁处于收入峰值期风险最低。2026 上半年收紧准入后,评分 < 500 段坏账率从 27.3% 降至 14.4%,全档位风险同步回落,验证了双闸有效性;但 2026 为早期快照,贷款未到期坏账率天然偏低,需跟踪至成熟口径才能最终评估。2025 年末放款冲高至 550 笔但风险未降,说明放量不能以放松准入为代价,业务应从 "规模导向" 转向 "质量导向"。
基于上述分析提出四项可落地举措:
一是把重复借贷设为准入否决变量,对新申请按客户唯一编号归并在贷笔数,第 2 笔起提审、第 3 笔起原则上拒绝,前置拦截多头借贷风险。
二是坚持评分与负债比双闸收紧,守住评分不低于 500、负债收入比不超过 40% 的准入门槛。
三是区域差异化经营,把增量配置到一线与新一线等低风险高规模区域,对高风险省份提高准入评分与首付要求。
四是建立贷后早预警机制,对在贷客户负债比快速攀升或出现第 2 笔新贷时触发预警,从 "事后损失" 转向 "事前干预"。2026 全年展望放款约 6225 笔、坏账约 542 笔,需逐月滚动复盘调整。
(4)数据处理
数据预处理:
- 数据类型转化与增加辅助字段:
将数值年份转化为文本格式、增加计算列、条件标签列等字段信息,辅助后续维度统计。
分析维度:
整体普惠消费贷业务情况:
- KPI指标卡:贷款笔数、去重客户数、多笔借贷客户占比、放款规模、坏账率、风险率
- 组合图(柱形图+折线图):月度放款量与风险率趋势、重复借贷客户 vs 单笔客户 · 客户坏账率、城市等级 → 坏账率与平均评分、放款规模 Top12 城市
- 多系列柱状图:同一客户的贷款笔数分布、信用评分 → 坏账率、负债收入比 DTI → 坏账率、客户年龄 → 坏账率
- 饼图:贷后状态构成
- 散点图:城市等级组合策略象限
- 区域地图:各省份坏账率分布
- 可视化报告:
3、学习总结
(一)学习经历:
我拥有多年SmartBI产品管理工作经验,长期深耕BI产品功能搭建、数据可视化、业务落地等相关工作,对BI平台的整体架构、操作逻辑、业务场景有着成熟的认知和扎实的实操能力。为拓宽自身专业边界,掌握市面上主流BI工具的核心能力,适配多样化的企业数字化分析场景,我启动了帆软FineBI的系统化学习。FineBI与我长期使用的SmartBI属于同类商业智能产品,但二者在产品设计逻辑、功能侧重、操作方式上存在明显差异,这也让我的学习过程充满挑战与突破。
学习初期,我深受长期积累的SmartBI固有思维影响,习惯性以原有产品逻辑为标准,时刻对比两款工具的优劣差异,依赖过往经验套用操作思路。这种固化的对比思维,虽然帮助我快速找到两款产品的异同点,但也极大限制了我对FineBI原生产品体系的理解,导致学习初期知识点掌握片面、细节把控不到位。为夯实学习成果、突破思维局限,我通过九场专项考试持续检验学习效果,全程稳步精进。首次考试取得90分,暴露了我适配性不足、细节薄弱的问题;第二次复盘查漏、调整学习思路,成绩提升至95分;在彻底摒弃固化思维、深耕FineBI专属逻辑后,我从第三次至第九次考试均取得满分,逐步吃透全部核心知识点,完成了从经验束缚到熟练掌握的蜕变。
(二)个人成长:
本次FineBI学习让我实现了技能、方法、思维的全方位成长,综合专业能力得到显著提升。技能层面,我全面掌握了FineBI数据建模、数据处理、报表开发、可视化大屏制作、权限配置、平台运维等全流程核心技能,清晰掌握FineBI低代码开发、灵活联动、自适应展示等特色优势,同时精准区分其与SmartBI的产品差异,具备了双BI工具适配不同业务场景的实操能力。学习方法上,我摒弃了单一对比、生搬硬套的固化模式,总结出“先深耕原生逻辑、再对标差异、最后融合应用”的高效学习方法,大幅提升了新品类工具的学习效率。
本次学习最令我印象深刻的是思维模式的彻底转变。过往从业经验是我的优势,但也一度成为学习的阻碍,过度依赖固有经验会限制创新与适配能力。通过一次次考试复盘和知识点深耕,我真正跳出固有框架,学会尊重不同产品的设计逻辑,针对性吸收各类产品的核心优势。同时,我最初学习FineBI的核心初衷,是打破单一BI工具的能力壁垒,补齐主流产品技能短板,提升自身产品管理与数据赋能的综合实力,目前这一目标已完全达成。依托九轮考试的稳步打磨和多次满分的实战积累,我对FCP帆软认证考试具备十足信心,无论是理论知识点还是实操应用,都已形成完整、扎实的知识体系。此次学习让我深刻感悟到,职场专业成长的核心,是持续打破固有认知、兼容创新。未来我将融合两款BI产品的优势,结合多年产品管理经验,将所学落地到实际业务中,精准匹配多样化数字化需求,持续夯实核心竞争力。
总结:
这段FineBI-FCP的学习旅程,是一场极具价值的自我沉淀与专业投资。此次学习于我而言,收获的不只是即将迎来的FCP认证成果,更重要的是挣脱固有经验束缚、重塑BI产品思维的完整蜕变。在长期SmartBI产品管理的固有思维影响下,我从最初习惯性对比、生硬套用旧经验,到逐步摸索、复盘调整,最终熟练掌握FineBI全套核心技能,建立起适配双平台的数据分析与产品应用体系。这段历程让我不仅补齐了主流BI工具的技能短板,更沉淀出灵活适配、辩证对比、融合落地的高效学习与工作方法。一次次的考试打磨、从稳步提升到全程满分的过程,让我夯实了理论基础与实操能力,也让我对FCP认证充满底气。感恩学习路上的陪伴与指导,未来我将带着本次学习的收获与成长,打破认知局限、兼容产品优势,在数据赋能与BI产品深耕的道路上持续探索前行,依托双工具专业能力挖掘更多商业数据价值,为工作数字化落地赋能增效。


