|
【ZWXCL2608+2019672】结业总结
1、个人介绍: 帆软社区用户名2019672,目前就职于长沙某制造型企业;目前从事大数据开发工作,个人感兴趣的方向为大数据分析。
2、学习初衷:工作需要、个人尤为喜欢数据分析一步步探索及逻辑指标拆解的过程。
3、作品简介:
在企业日常运营中,需要进行业务数据分析,了解业绩情况的好坏,分析问题原因并提供解决建议:
(一).当前业务情况概览 (数据为随机生成,如有雷同实属巧合)
(1).规模与销量翻倍
现状:1-8月累计销售4295台、销售额47844.68万、毛利3584.03万,综合毛利率7.49%;销量自1月427台增至8月907台(+112%),下半年效率迅速增长。
预测:按8月节奏(907台/月)外推全年约7923台;按1-8月线性趋势(约+75台/月)外推约8242台。
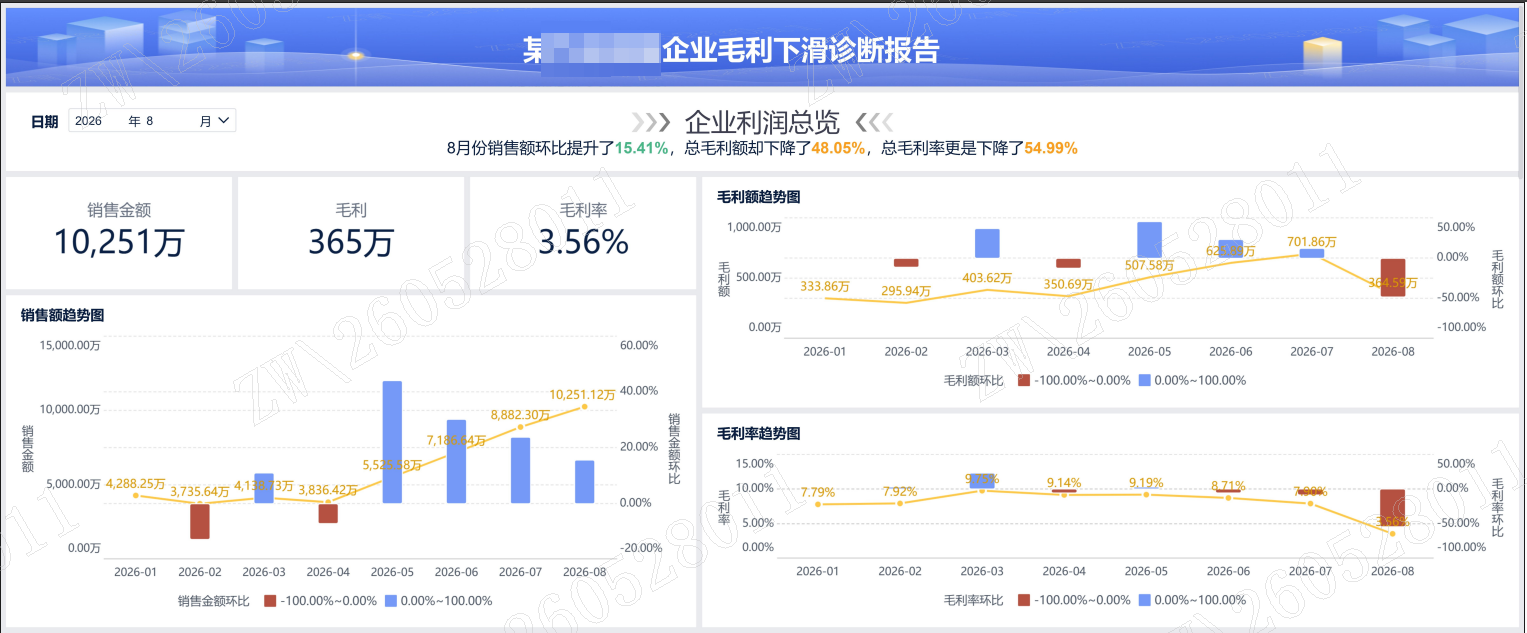
(2).8月盈利急转直下
现状:8月份销量、销售额创历史新高,但毛利率从1-7月均值8.63%骤降至3.56%,毛利仅364.6万,为近4个月最低。
预测:若8月负毛利促销延续,全年毛利率或降至约7%;若9月起回归8%+,全年可回升至约8%。
(3).地域高度集中
现状:华东销量占比38.6%、销售额38.2%、毛利38.8%,一家独大;七大区梯度明显,华东18272.60万 vs 西北3683.62万相差近5倍。
预测:华东仍将主导基本盘;西北(毛利最高)、西南(增速快)若加密网点,份额有望提升;华南需控燃油车折扣、促销。
(4).新能源已成主引擎
现状:新能源渗透率从43.6%升至58.7%,新能源毛利率9.07%,显著高于燃油车的4.96%。
预测:渗透率线性趋势明显,推算至年底约67.7%;新能源占比继续提升将改善综合盈利。
(5).盈利依赖少数车型
现状:L7(978万)、E8(925万)、XY(529万)三款贡献毛利2433万,占全公司68%;销量第一的DH毛利率仅3.91%。
预测:高毛利新能源(YH系列)持续放量将改善盈利;但低价车继续冲量会拖累综合毛利率。
(二).问题原因与建议
(1).8月份毛利暴跌
问题原因:HYL单月毛利额-150万、DH单月毛利额-41.5万,二者为低毛利车型;8月集中清库/冲量放价,销量冲高但单台利润转为负数。
解决建议:即刻止损8月毛利,排查HYL/DH负毛利根因(促销让利/返利冲减/消化库存),收紧低毛利车型放价,监控低价/负毛利促销。
(2).车型结构决定盈利
问题原因:车型结构决定是否盈利,中高价位新能源(YHL7/E8,均价14.5-18.8万)定价能力强、毛利率9%+,拉升整体;DH/HYL/JHE等走量低价车拉低毛利。
解决建议:优化产品与销售结构,资源向高毛利新能源车型(YHL7/E8/XY)倾斜,降低燃油车库存、提升新能源占比,用新能源红利拉高综合毛利率。
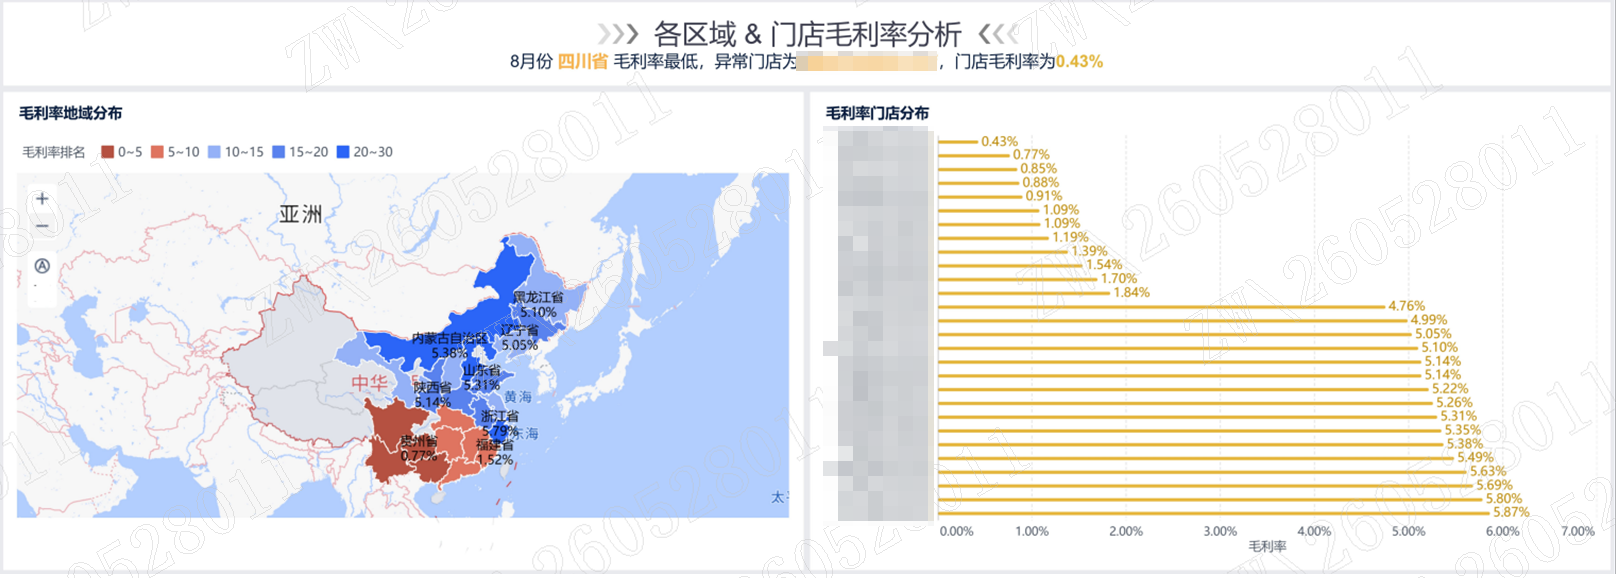
(3).地域毛利差异显著
问题原因:华南毛利率最低(6.98%),反映竞争激烈、折扣让利多;西北毛利率最高(7.83%),因单台均价高(11.77万)、竞争缓和。
解决建议:区域差异化策略,华东深耕保基本盘;西北(毛利7.83%最高)增加网点;华南(毛利最低)控折扣、提客单价;开拓中西部营销网点。
(4).门店运营差异巨大
问题原因:头部店销售额1435-1528万,尾部店仅241-246万,相差约6倍,门店客流与运营能力差异明显。
解决建议:门店帮扶,对尾部门店(如哈尔滨JH、太原JY等)开展诊断帮扶,缩小头部与尾部之间6倍的差距。
(5).负毛利拉低年毛利率
问题原因:前7月毛利率稳定8.6%以上,8月负毛利异常值使累计毛利率被拉低至7.49%。
解决建议:建立毛利监控预警,按车型/门店/大区设置毛利率预警线,出现8月式异动及时止损,避免“冲量伤利润”。
4、可视化报告
5、学习总结
(1). 学习经历:一段痛并快乐的充电时光
作为职场老人,我的作业总是靠翻讲解视频补救。好在勤能补拙,我靠着一遍遍回看视频、反复琢磨,硬是把操作技巧啃了下来。
如今回看,我已完整走通 "获取数据→数据清洗→结构加工→多表分析→组件与图表运用→仪表板联动 / 跳转 / 钻取→函数与过滤层级→分析模型" 的整套闭环。学习的尾声不是结束,而是用 FineBI 高效分析数据的新起点,也让我对即将到来的 FCP 考试充满期待。
(2). 对FCP的信心:信心源于每一次认真听课、反复打磨作业与深入研究官方模拟题,我已做好充分准备,渴望用证书为努力正名。
(3). 感悟:在数据驱动的时代,学习是持续的自我投资,收获的不只是一纸FineBI-FCP证书,更是一套受用终身的分析思维与解决问题的能力。
| 

