|
先说结论:多数情况下不该砍,但理由不是"它有战略意义"这种没法验证的话,而是把它放回整个盘子里算,它是赚的。真正的问题在于,我们平时用的那套本量利公式,从假设上就不成立。
一、这场吵架的真实结构
财务算完说:这个月卖到 65 万就不亏。
业务回一句:按这个价根本卖不动。
然后会议就僵住了。财务觉得业务不懂成本,业务觉得财务不懂市场。
但如果把两句话拆开看,他们回答的根本不是同一个问题:
- 财务回答的是:在给定价格下,需要多少销售额才能覆盖固定成本
- 业务回答的是:这个价格本身能不能实现那个销售额
第一个是除法,第二个是需求函数。教科书只教了第一个。
所以问题的性质不是"谁算错了",而是公式把一个双向关系当成了单向的——它假设价格是你定的、销量是外生的,两者互不影响。现实里这两件事是绑在一起的。
二、教科书的本量利公式,缺了五个前提
标准写法没什么可挑的:
加减乘除全都对。问题在这套公式背后的五个隐含假设,一条一条看:
假设 1:价格由自己决定 教材里的 P 是决策变量,你想定多少定多少。电商里 P 是被锚定的,同行参考价才是锚点,你的价格只是相对锚的位置。锚一动,你的"合理定价"跟着动,但模型里 P 是个孤立常数。
假设 2:销量与价格无关 这是最致命的一条。教材里 Q 是外生给定的,你调 P,Q 不动。现实是价格一动,销量按弹性自己折损——比同行贵 10%,销量不会只掉 10%。而绝大多数测算表里,销量是手填的数字,你把价格从 39 改成 45,那张表照样告诉你"利润变好了",因为它默认你还卖得动。
这一条不修,所有"提价改善利润"的测算都是自欺欺人。
假设 3:变动成本按件计 平台扣点按售价百分比抽。卖 100 抽几个点,卖 50 就抽几个点的钱。把它写成"每件 X 元"的固定值,定价越低,误差越大——低价品的真实变动成本被系统性低估。
假设 4:没有退货 下单不等于成交,发货不等于收入。用订单口径估利润,退回来的那部分会让结论系统性偏乐观。这条在服装、鞋类这种高退货类目里能差出十几个点。而且退货要按结算口径还原,不是简单乘一个退货率——退款时平台费退不退、优惠怎么冲回,口径不一样数就不一样。
假设 5:固定成本必须摊到单品 这条最隐蔽,因为它看起来是"更精细"。房租、人力、系统费按某个标准摊到每个 SKU 上,然后得出"这个品亏了"。
问题是:摊法一改,结论就变。 按销售额摊、按毛利摊、按件数摊、按件数加权摊,能得出四种"该砍"。既然四种摊法给出四种答案,那这个"亏"就不是事实,是分摊规则的产物。
所以固定成本应该留在盘子上,不下沉到单品。单品只算贡献毛益,全盘才算利润。
三、改完之后,模型长这样
不是一张几十个工作表的巨表,是三个界面,一步只干一件事。
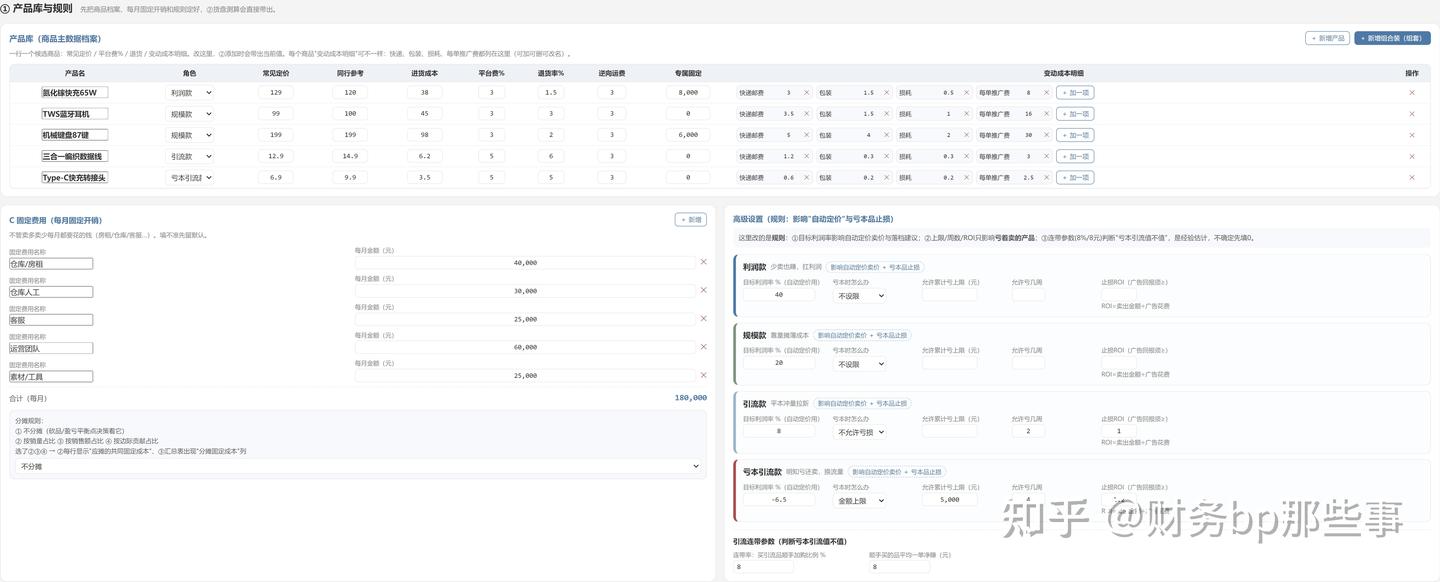
第一层,录数据。 产品成本、同行参考价、平台费率、退货率、固定费用。同行参考价这一栏是关键——它是价格弹性的输入,没有它就没法算"贵多少会掉多少量"。
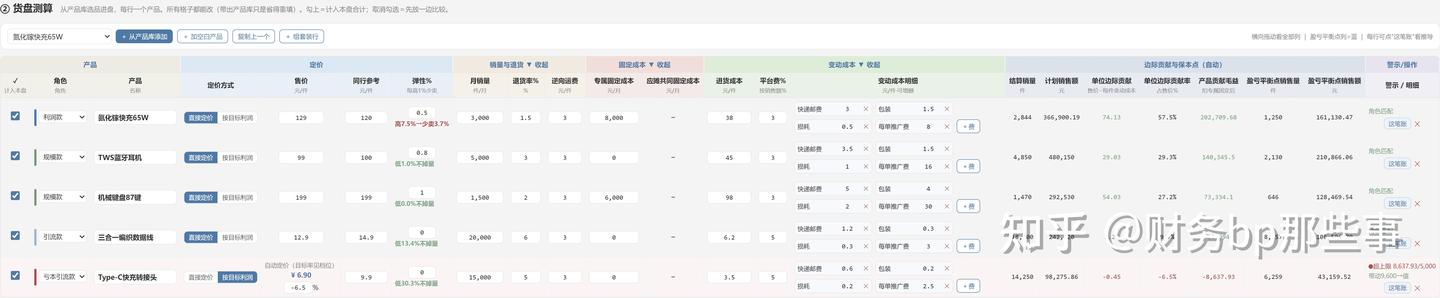
第二层,一行一个产品试算。 每个 SKU 一行:定价、按弹性推出来的销量、毛利、贡献额。多个 SKU 可以自动组套,直接测组合效果。
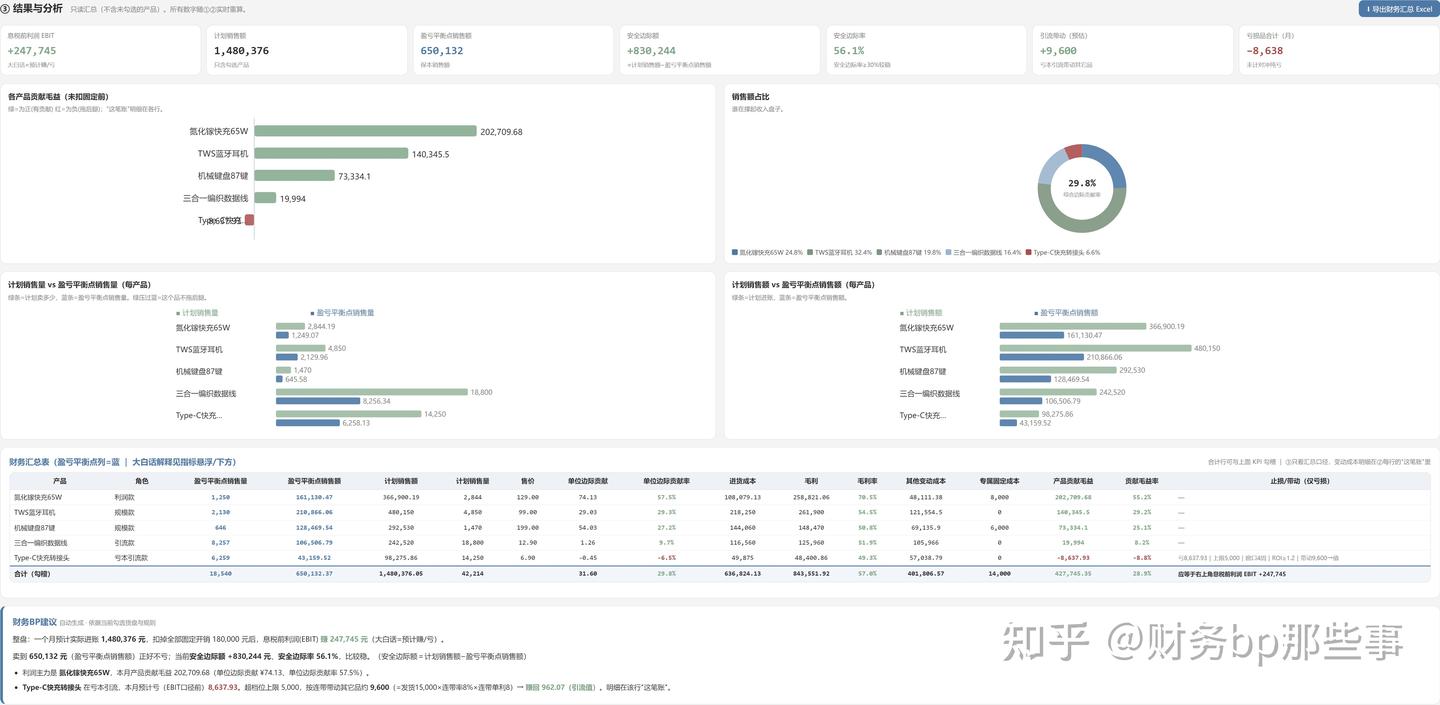
第三层,看结论。 全盘息税前利润、盈亏平衡点、安全边际率,加一张单品贡献排名。
中间那个"四种分摊模式"我做成了开关,而不是写死一种。原因就是上面说的:分摊法是结论的隐形作者。四个口径并排看,才知道哪个结论是稳的,哪个是被摊法造出来的。
四、回到那个 8,638
一个转接头,账面一个月亏 8,638。财务想砍,业务要留。
按单品口径: 它就是亏的。砍掉,账面当月立刻好看 8,638。这个判断没有任何算术错误。
按全盘口径: 它带动其他产品约 9,600。
9,600 − 8,638 = +962。
净效果是正的。
这个品的性质是:它自己不赚钱,但它把流量带给了赚钱的品。它赚的钱不记在它自己账上,记在别人账上——所以按单品看它永远是亏的,按盘子看它是赚的。
这里有个容易混淆的地方值得说清:单品贡献 ≠ 单品利润。 前者只减变动成本,后者还要减摊过来的固定成本。砍品的决策应该看贡献,因为固定成本砍不掉——你砍了这个品,房租不会少一分钱,那 8,638 里摊过来的固定费用会转移给别的品,别的品立刻变成"亏损品"。
这就是砍品砍出连锁反应的原因。
五、整盘三个数
跑完整套模型:
| 指标 |
数值 |
| 整盘息税前利润 |
+247,745 |
| 盈亏平衡点销售额 |
650,132 |
| 安全边际率 |
56.1% |
回头看第一句话——"卖到 65 万就不亏"。
650,132 就是那个 65 万。
它不是一个拍下来的目标,是把每个品的价格弹性、平台扣点、退货率、固定费用全部加总之后自己浮出来的数。这也是为什么我坚持先做模型再定目标:倒推出来的目标,和拍出来的目标,执行时是两种命运。
安全边际率 56.1% 的意思是销售额掉 56.1% 才碰到平衡点。这个数字看起来安全,但它是由"当前定价 + 当前退货率 + 当前费用结构"共同撑着的。改任何一个数,全盘实时重算,一键导出 Excel 拿去对账,谁的假设不一样,改一行就看得出差多少。
六、什么情况下我这个结论会反过来
模型给出的是条件结论,不是信仰。下面这三种情况,"该留"就不成立了:
- 带动关系是一次性的。 如果这个品带来的新客买完就走、不复购,那 9,600 只发生一次,而 8,638 是每月发生。这时它就不是引流品,是一次性买量,该按获客成本算,不该按贡献算。
- 流量分配不依赖这个品。 如果平台的流量分发靠的是别的机制(比如内容、达人、搜索词),这个品存在与否不影响其他品的曝光,那"带动"就是伪相关——它只是恰好出现在同一批订单里。
- 产能或库存受限。 如果货就那么多,留着这个品会挤掉高毛利品的库存,那机会成本要算进去,8,638 之外还有一笔看不见的账。
这三种情况都需要业务侧给证据,财务自己算不出来。所以这个模型的正确用法不是替代业务判断,是把业务判断变成可以检验的假设。
最后
财务和业务吵不吵,其实不取决于谁更强势,取决于有没有一张两个人都认的表。
表对了,"该不该砍"就不是立场问题,是算术问题。
表错了,谁嗓门大谁赢,而且下个月还得再吵一遍。
学习课程
https://edu.fanruan.com/video/830
|