|
近日,2026 帆软第八届智数大会数智金融分论坛圆满落幕。会上,江苏江南农村商业银行股份有限公司数据分析部卓越分析中心负责人林馨怡,发表了题为《银行数智化分析能力建设实践》的主题演讲。
扫码或点击图片查看直播回放
林馨怡认为,银行数智化转型并非若干工具的简单叠加,而是一套能力体系的系统性升级。她以主题集市筑基、模型策略提效、智能体应用创值为主线,完整呈现了江南农商行从湖仓底座走向智能洞察的路径。
战略定位:
从“数据驱动”迈向“智能驱动”
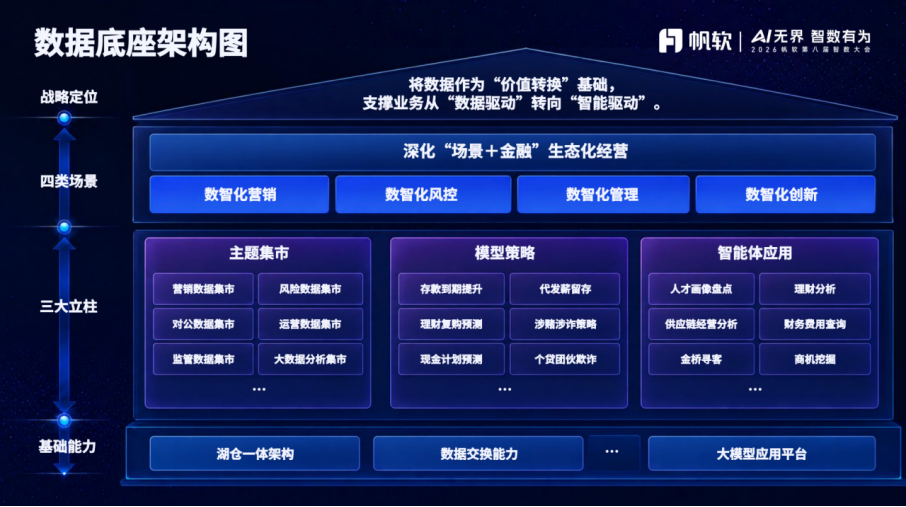
林馨怡在开篇明确了江南农商行的战略定位:将数据作为"价值转换"的基础,支撑业务从"数据驱动"转向"智能驱动"。这一跨越的背后,是一整套分析能力体系的系统性重构。
在她展示的数据底座架构图中,整体能力被划分为三个层次。最底层是湖仓一体架构与数据交换能力,构成基础设施层;中间层是主题集市、模型策略、智能体应用三大能力支柱;最上层则服务于数智化营销、数智化风控、数智化管理、数智化创新四类场景。
林馨怡强调,无论上层业务场景如何变化,存款到期、代发薪留存、理财复购预测等场景,均构建于同一套底座之上。江南农商行的目标,是深化"场景+金融"的生态化经营。
主题集市:
让数据口径统一的地基工程
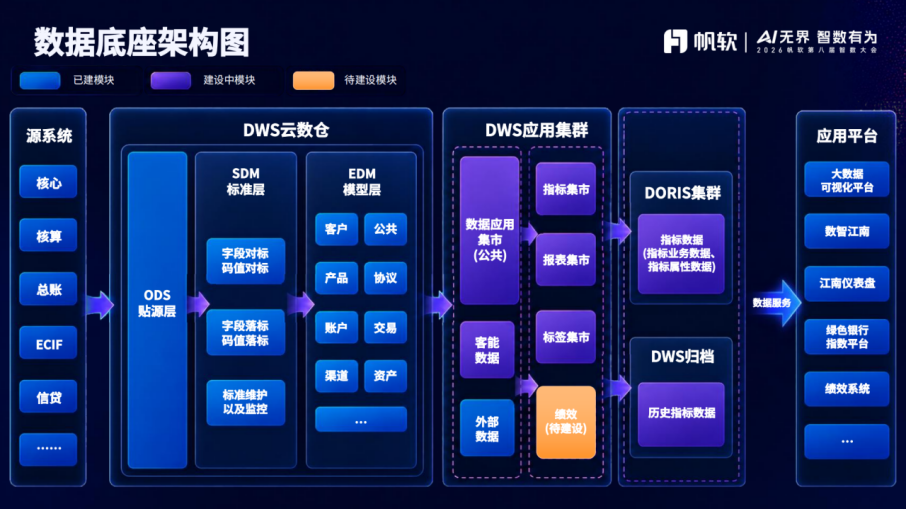
第一部分,林馨怡介绍了主题集市的建设全貌。数据从源系统侧的核心、核算、总账、ECIF、信贷等系统出发,经由 ODS 贴源层进入 EDM 模型层与 SDM 标准层。
在这一层,团队重点完成了数据对标、码值对标、字段落标、码值落标以及标准维护与监控。林馨怡坦言,这项工作核心目的只有一个——确保数据口径统一,避免跨部门数据不一致的问题。
再往上,由 DWS 云数仓与 Doris 集群支撑指标集市、报表集市、标签集市,以及大数据可视化平台、数智江南、江南仪表盘、绿色银行指数平台等应用。
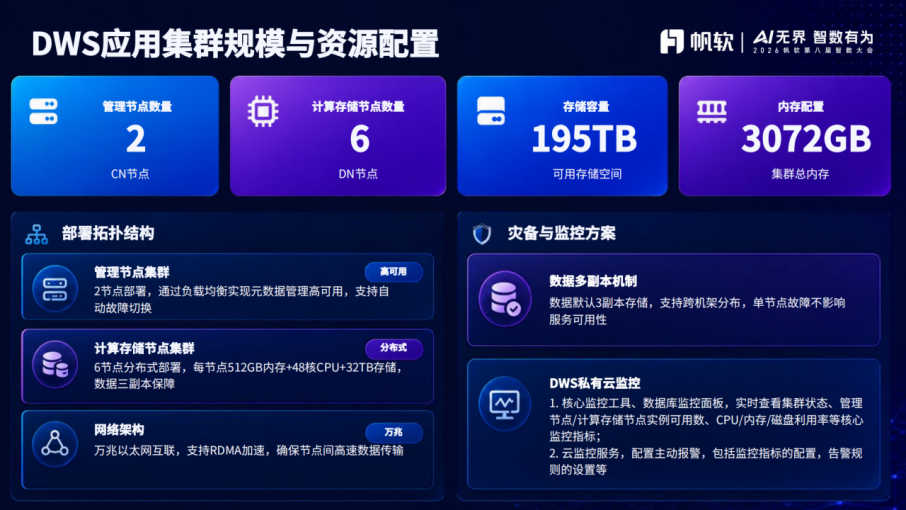
在底层算力配置上,DWS 应用集群部署 2 个管理节点与 6 个计算存储节点,存储容量 195TB、集群总内存 3072GB,单节点为 512GB 内存、48 核 CPU 与 32TB 存储;管理节点双节点部署,通过负载均衡实现元数据管理高可用并支持自动故障切换。Doris 集群规模相对较小,但架构上同样遵循高可用原则:3 个 Frontend 节点构成"1 Master + 2 Follower"架构,6 个 Backend 节点单节点为 64GB 内存、32 核 CPU 与 2TB 存储,数据采用三副本机制。
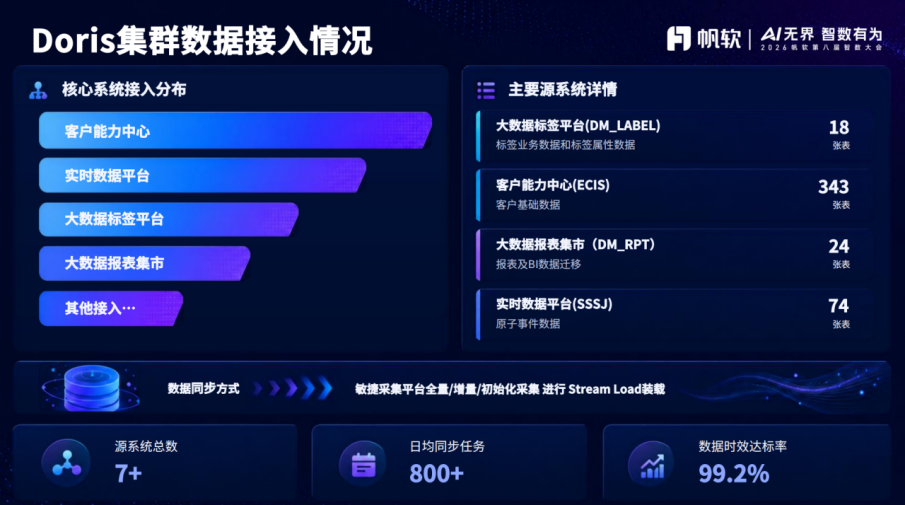
数据接入方面,目前 Doris 集群已接入 7 个以上源系统,日均同步任务 800 余个,数据时效达标率 99.2%。其中,客户能力中心 ECIS 接入 343 张表,为规模最大的一块;实时数据平台接入 74 张表原子事件数据;大数据标签平台接入 18 张表业务标签及属性数据;大数据报表集市接入 24 张表 BI 数据。数据同步采用敏捷采集平台执行全量、增量、初始化采集,再通过 Stream Load 装载至 Doris。
林馨怡列举了多个已覆盖的分析场景:千里台基于客户价值与生命周期,在客户旅程的不同阶段制定个性化经营策略,平均响应小于 1 秒;棱镜平台支持精准圈客与名单推送,平均响应小于 1 秒;客户画像提供客群基础信息、AUM、存款、理财等画像,平均响应小于 40 秒;BI 分析则覆盖从数据准备到可视化的完整方案,平均响应小于 3 秒。
"这些场景的共同特征是响应迅速,显著缩短了业务人员等待数据的时间。" 林馨怡表示。
模型策略:
从"重复造轮子"到"复用共享"
谈及第二部分,林馨怡直陈过往教训:各部门各自建模,用完即弃,缺乏沉淀与复用,相当于重复造轮子。为此,江南农商行将建模能力沉淀为全行可调用、可复用的资产。
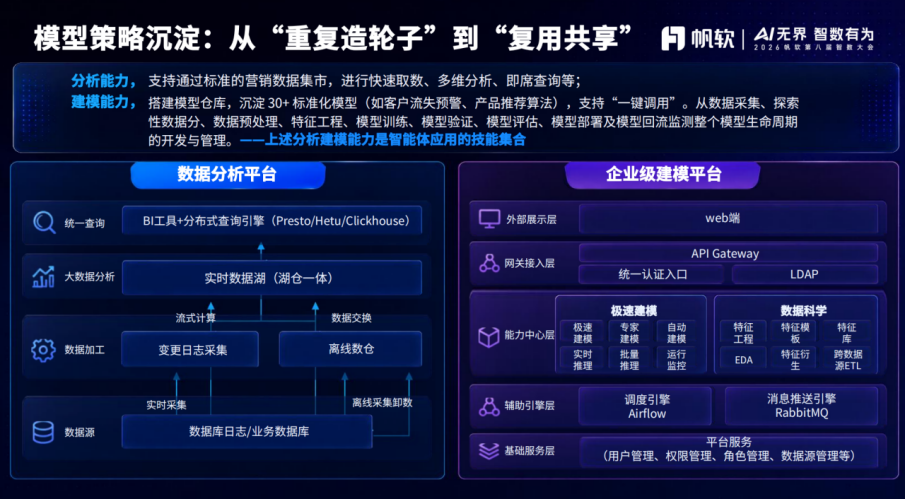
从能力架构看,模型策略被拆分为两层:一是分析能力,依托标准的营销数据集市,实现快速取数、多维分析与即席查询;二是建模能力,搭建模型仓库,沉淀 30 余个标准化模型,例如客户流失预警、产品推荐算法,支持"一键调用"。这些能力覆盖了从数据采集、探索性分析、特征工程、模型训练、模型验证,到模型部署与回流监测的完整生命周期。
林馨怡特别提示了一个承上启下的设计:上述分析建模能力,正是后续智能体应用的技能集合。
在落地分布上,精准营销、运营能力、风控能力三大类模型,已覆盖小微事业部、互联网金融部、零售业务管理部、公司业务管理部以及多个支行,应用场景包括常信贷客户营销、阳光贷回捞、理财复购、收单商户外拓、整村客户走访、对公流失分析、机具现金预测、反洗钱高风险、小微企业信用评分卡等。
其中,支行赋能是林馨怡格外看重的一环。漕桥、坂上、北港、薛家、小河、天宁、上海村镇、张家港、金坛、武进等支行与经营机构,结合本地客群特征建设了定制化模型。她认为,这意味着建模能力真正下沉到一线,建模不再只是总部的工具。
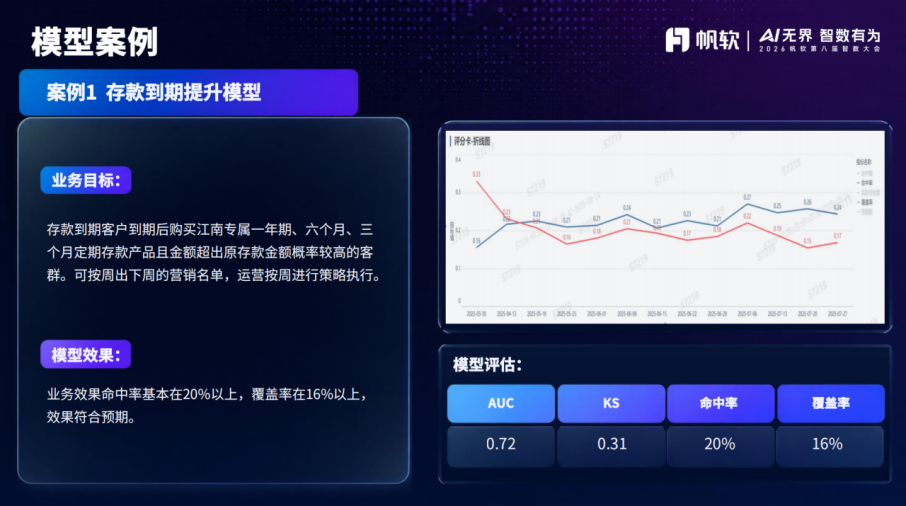
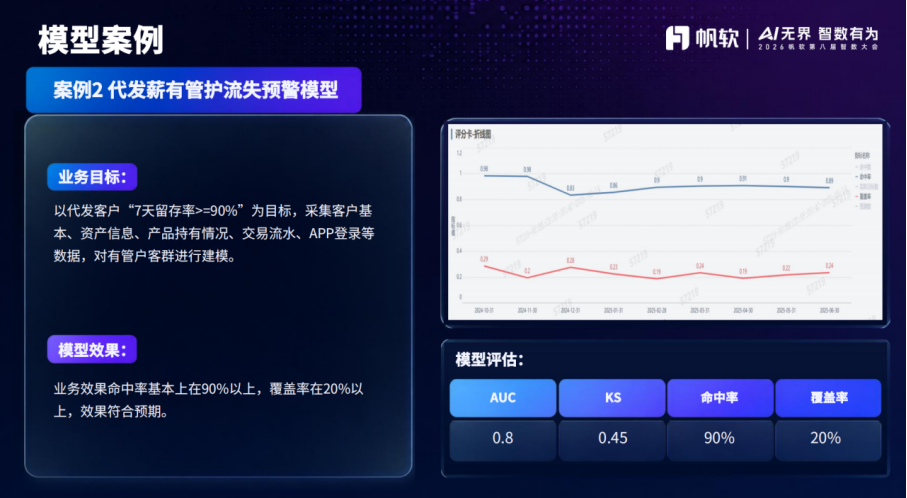
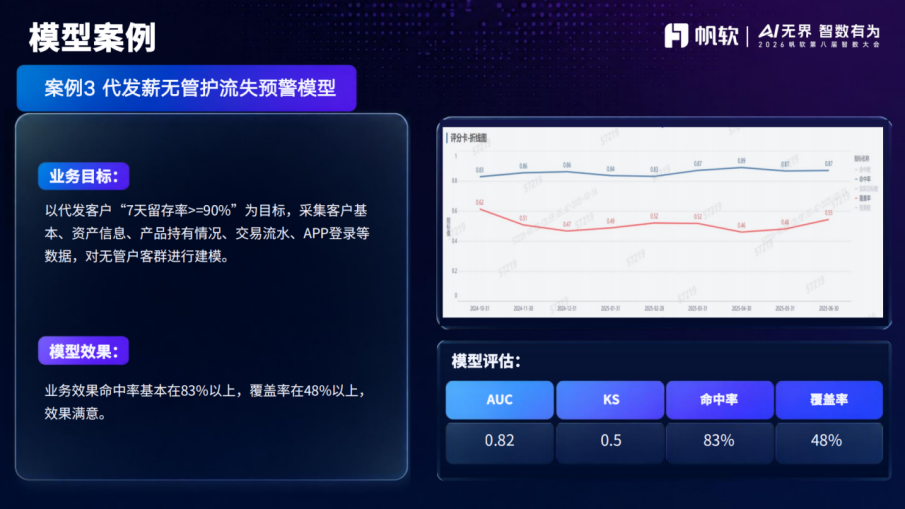
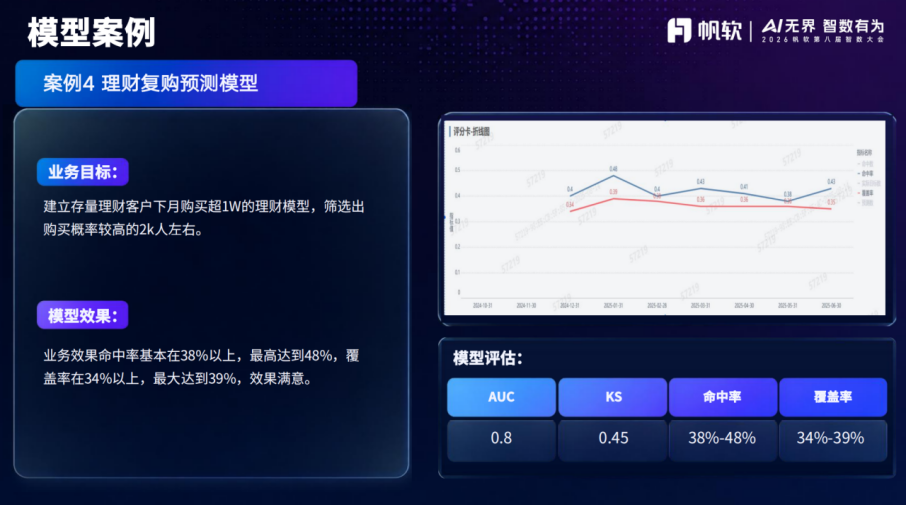
随后,她以四个案例说明了模型的实际效果。
案例一为存款到期提升模型,目标是识别存款到期后购买江南专属定期存款产品、且金额超出原存款的高概率客群,可按周产出营销名单。模型 AUC 0.72、KS 0.31,命中率 20% 以上,覆盖率 16% 以上,效果符合预期。
案例二与案例三分别是代发薪有管户、无管户流失预警模型,均以代发客户"7 天留存率不低于 90%"为目标,采集客户基本、资产、产品持有、交易流水、APP 登录等数据建模。有管户模型 AUC 0.8、KS 0.45,命中率 90% 以上、覆盖率 20% 以上;无管户模型 AUC 0.82、KS 0.5,命中率 83% 以上、覆盖率 48% 以上。
将两者对比,林馨怡得出一个结论:无管户群体更大、流失风险更分散,因此覆盖率更高;有管户特征更集中、更易识别,因此命中率更高。 她由此强调,同一套方法面对不同客群,策略需相应调整。
案例四为理财复购预测模型,目标是筛选出存量理财客户中下月购买金额超过 1 万元的高概率客户,约 2000 人。模型 AUC 0.8、KS 0.45,命中率 38% 至 48%,覆盖率 34% 至 39%,效果满意。
智能体应用:
打通价值转化的"最后一公里"
如果说主题集市是地基、模型策略是引擎,那么智能体应用就是把能力真正转化为业务价值的"最后一公里"。林馨怡表示,这也是江南农商行内部最具亮点的一块实践。
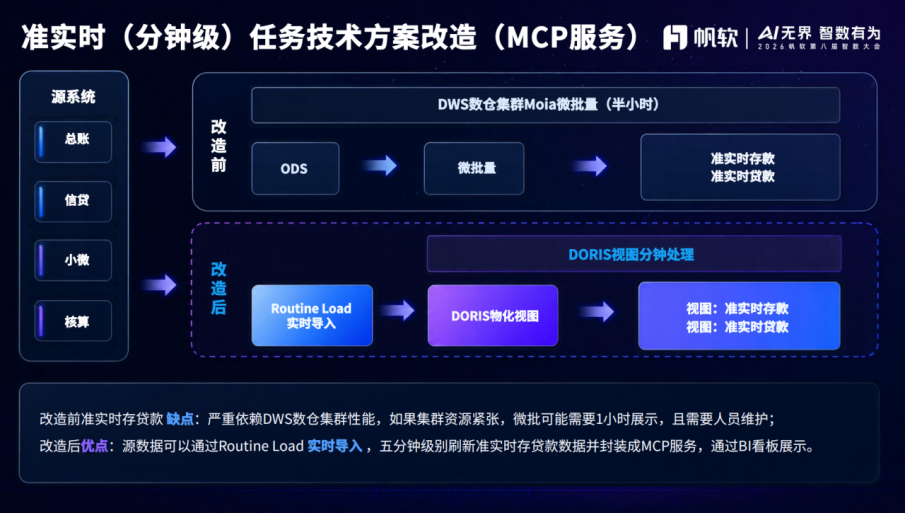
她先从一项基础设施级改造讲起——准实时任务技术升级。改造前,准实时存贷款依赖 DWS 数仓集群做半小时微批量处理,存在两个问题:一是严重依赖集群性能,资源紧张时可能需要一小时才能出数;二是需要人工维护。
改造后,源数据通过 Routine Load 实时导入 Doris,以 5 分钟级别刷新准实时存贷款数据,并封装成 MCP 服务,通过 BI 看板展示。这一改造将时效从小时级压缩至分钟级,同时实现了无人值守。
改造覆盖范围同样可观:共涉及 52 个准实时指标,其中存款指标 37 个,涵盖对公、对私、活期、定期、通知、结构性、银行卡、保证金等品类;贷款指标 15 个,涵盖对公贷款、个人贷款(经营、按揭、消费、网贷)、贷记卡、同业福费延、拆放同业存放款、转贴、直贴等。
在具体应用上,她介绍了三个智能体。
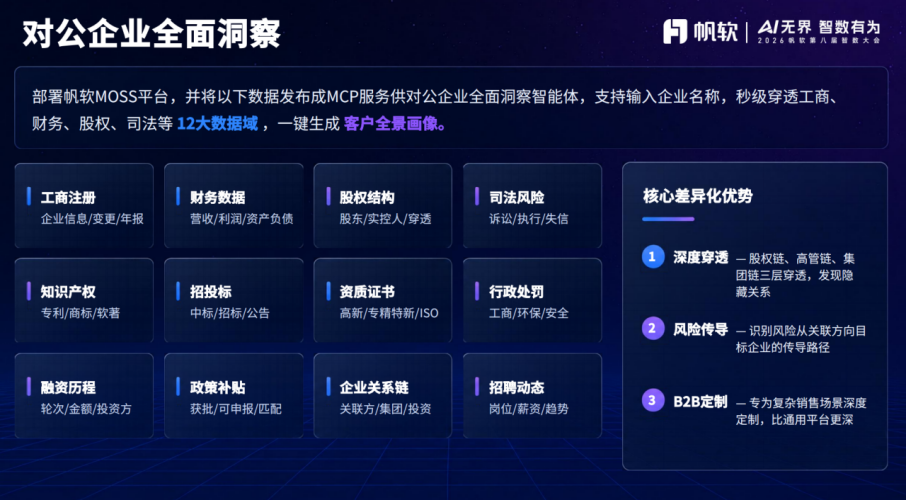
其一为"对公企业全面洞察"。该应用部署于帆软 MOSS 平台,将工商、财务、股权、司法等 12 大数据域发布成 MCP 服务。输入企业名称即可秒级穿透 12 个数据域,一键生成客户全景画像,相较以往客户经理需跨多套系统查询,效率有了质的提升。
她进一步指出,这一应用更深层的价值不在于"看全貌",而在于"找机会"。团队利用 AI 图神经网络,挖掘上下游 TOP10、党建共建、商会关系、负责人关联,以及股权、同高管、信贷关联等关系网络,核心目的是降低陌生拜访的门槛,通过关联引荐让营销人员顺利"走进企业",从盲目拜访转向有据可依的精准触达。
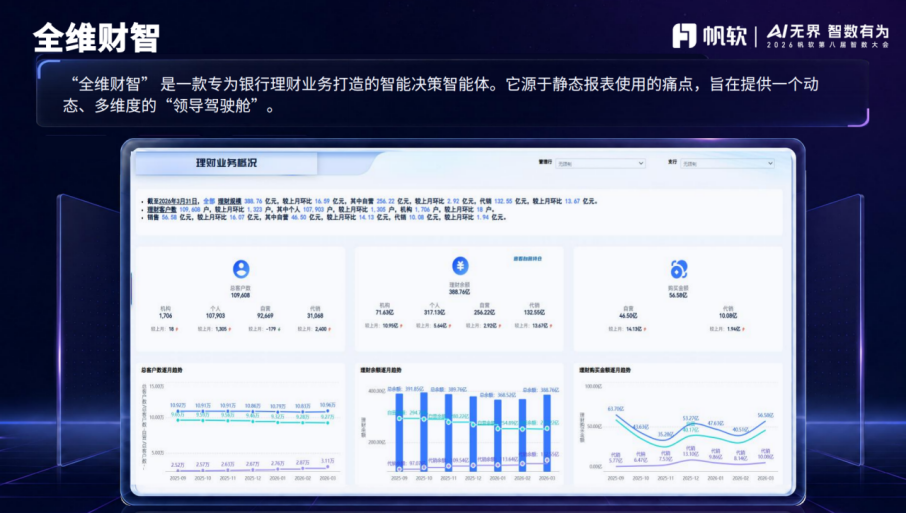
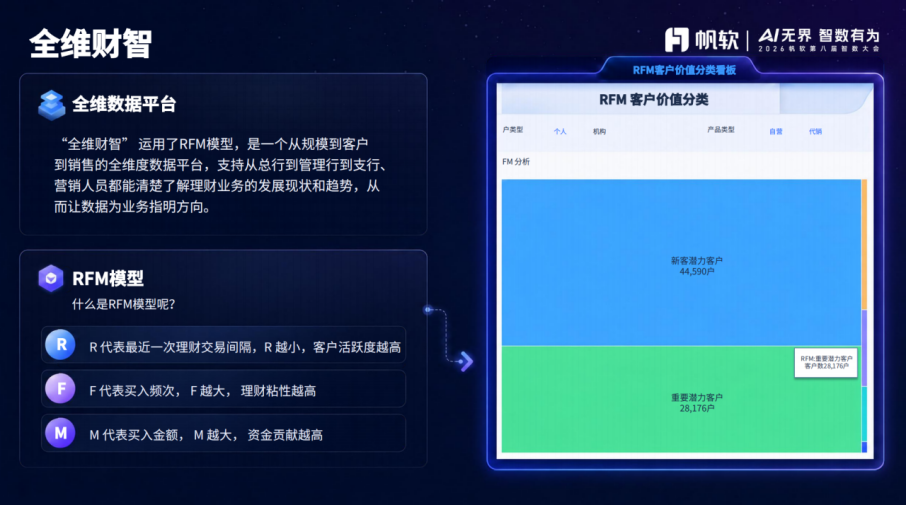
其二为"全维财智",一款专为银行理财业务打造的智能决策智能体。它源于静态报表的局限,旨在提供一个动态、多维度的"领导驾驶舱"。其核心是 RFM 模型,即从最近一次理财交易间隔、买入频次、买入金额三个维度对客户进行精细分层:R 越小,客户活跃度越高;F 越大,理财粘性越高;M 越大,资金贡献越高。基于这一模型,从总行到管理行、支行、营销人员,各级都能清晰掌握理财业务的发展现状与趋势。
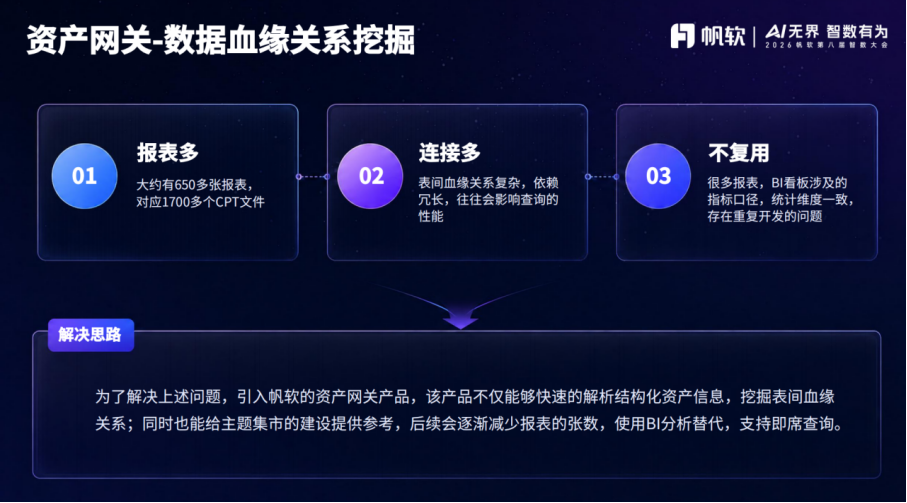
其三为资产网关。林馨怡坦陈了三个痛点:一是报表数量庞大,约 650 余张报表对应 1700 多个 CPT 文件;二是表间血缘关系复杂、依赖冗长,往往影响查询性能;三是复用不足,许多报表与 BI 看板涉及的指标口径、统计维度一致,却存在重复开发的问题。
为此,江南农商行引入帆软资产网关产品,快速解析结构化资产信息、挖掘表间血缘关系,同时为主题集市建设提供参考。林馨怡表示,后续方向是逐步减少报表张数,以 BI 分析替代并支持即席查询,让数据资产真正实现可复用、可治理。
结语
演讲最后,林馨怡以一句话概括了这套体系的内在逻辑:主题集市是地基,确保数据标准统一、取数高效;模型策略沉淀是引擎,实现分析建模能力的复用与调用;智能体应用是上层建筑,将数据和模型封装为业务可直接使用的智能能力。
三者层层递进,最终服务于数智化营销、风控、管理、创新四大场景。她也坦言,数智化转型是一场长跑,江南农商行依然在途中。 |